大数跨境

建投海外丨CPI/PPI连超预期, 为何美债走强?

建投海外丨CPI/PPI连超预期, 为何美债走强? CSC研究 海外&大类资产团队
2026-10-15
3
导读:-美债等来了负反馈?

核心观点

周三、周四,美国CPI、PPI、零售连超预期,但10y美债收益率却下行跌破5.1%,如何理解?

一、短期催化关注:

① AI融资担忧(CoreWeave CDS飙升)和美股科技调整(Anthropic ARR不及预期),引发避险需求;

② 日韩股市跟进暴跌,延续避险需求,亚盘美债走势和韩股高度趋同;

③ 官员鸽派发言、通胀广度下降、PPI结构稳健,加息预期未显著发酵。

但需要警惕的是,连续2日异动,是否预示市场在定价潜在的经济AI叙事的拐点?随着加息的深入,迟早转向基本面衰退和AI筑顶的叙事,我们无法主观判断时点,只能被动跟踪市场表现。

二、近年,也有过两次通胀超预期、但美债走强的案例:

① 2022年7月,核心CPI 0.7% vs 预期0.5%,市场担忧加息更猛烈、经济会衰退,10y先上后下;

② 2023年3月,核心CPI 0.5% vs 预期0.4%,次日正好碰上瑞信事件(硅谷银行后续风险)。

三、后续走势:

短期,股债跷跷板是关键,若美股科技继续调整,美债收益率仍可能下行,通过加息预期和期限溢价等工具判断,底部暂时看4.8-5%;中期,经济和AI拐点存疑,加息周期未结束前,维持高位宽幅震荡。

正文
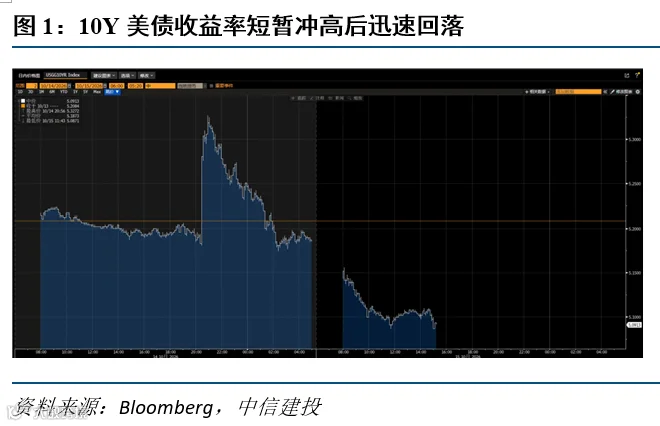

9月美国CPI数据超预期,但美债收益率短线冲高后显著回落,10年期美债收益率日内降至5.1%以下,较数据公布后高点回落20bp以上,较数据公布前回落10bp以上。此后PPI数据再次大超预期,收益率下行态势未逆转。
(1)如何理解这一走势异常?
原因 ①:AI融资担忧和美股科技调整,引发避险需求
周三夜间,AI叙事出现两股逆风,纳指大跌近2%,引发投资者避险需求,为美债提供支撑。
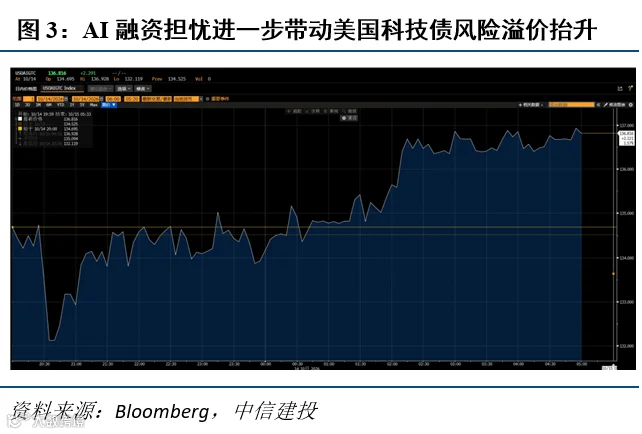
一是,10月14日,AI云服务商Coreweave信用违约掉期(CDS)升至高位,市场定价显示其未来5年内违约风险超50%。这一事件引发相应AI融资担忧,Coreweave公司2032年到期债券收益率升破15%,同时带动美国科技债券整体风险溢价抬升。
二是,Anthropic披露Q3业绩不及预期,引发估值担忧,进一步加剧美股科技的调整压力。市场此前预期年底ARR有望冲击1000亿美元,而本次披露数据推算只能到约780–890亿美元,增长斜率明显回落。
原因 ②:日韩股暴跌,避险需求延续
进入15日亚洲交易时段,日、韩市场由于对半导体及AI产业链敞口较高,美股科技板块调整叠加AI融资担忧,引发相关资产同步承压。
韩国KOSPI指数盘中跌幅触及8%、触发熔断,日本日经225指数跌幅亦接近5%。这一风险扩散或进一步增加避险需求,持续支撑美债收益率下行。
原因 ③:加息预期并未升温
长债还能有美股调整、经济负反馈等叙事可以讲,但2年期美债同样没有明显上行,对应的是加息预期在强劲的通胀数据前,反而保持淡定。CPI数据公布后,10月加息概率一度升至50%,但随后快速回落至30%以下。其背后或包括两点原因:
一是,14日美联储监管副主席Bowman及旧金山联储主席Daly发言均偏鸽,指向10月再次加息并不紧迫,使市场回撤部分加息定价。
二是,9月通胀上行广度有所下降。沃什此前多次援引通胀扩散程度的指标,比如超过3%的分项比例依然较高等。彭博最新数据显示,9月CPI超过3%增速的分项占比继续在回落。但是,这个逻辑相对牵强,只能算一个观察维度。
原因 ④:是否存在趋势性的变化,超出短期催化的范畴?例如认为加息已开始逆转经济基本面、AI叙事的阶段性顶峰已经出现?
随着加息的进行,经济总要承受不住走向衰退叙事,应用端没有进展背景下AI叙事的耐心被不断蚕食,这一叙事层面的临界点,迟早会出现,他们将是美债收益率筑顶回落的强大催化。
但是,我们无法主观判断,临界点在什么时候,只能被动的跟踪市场表现。连续2个交易日,美债收益率均异常下行,且宏观层面没有明显变化,需要对此保持高度警惕。
作为一个例子:今年7月FOMC,沃什表态鸽派,但并未带来美债收益率的下行,市场反而交易潜在的远期通胀上行,收益率在那个时点开始趋势性上行。7月底,我们曾对日内的美债走势感到奇怪,但事后看,市场是在交易潜在的长期叙事拐点。
(2)历史上,有没有类似的情况?
近年,在美联储加息周期中曾存在两次核心CPI数据超预期、但美债收益率短暂上行后迅速回吐涨幅最终下行的案例,分别为2022年7月及2023年3月。
案例 ①:2022年7月13日:更猛烈加息预期催化衰退担忧
公布的6月核心CPI环比上涨0.7%,高于预期的0.5%。数据出炉后,美债收益率先上冲,但当日最终表现为2Y收益率上行、10Y收益率下行,曲线倒挂加深。
原因在于:当时市场一方面提高了短期大幅加息的预期,另一方面担忧更猛烈的紧缩会更快压低需求、增加衰退风险,并推动联储更早转向降息。市场同时定价更高的政策利率峰值和更早到来的降息,长端收益率因此获得下行空间。
案例 ②:2023年3月14日:银行风险冲击
公布的当年2月核心CPI环比上涨0.5%,高于预期的0.4%。CPI公布当日美债收益率整体上行,但次日反转、呈现明显下行。
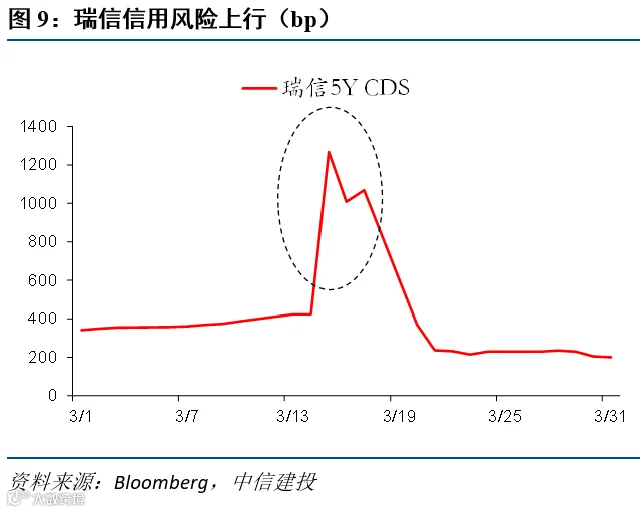
原因在于:3月15日,瑞信主要股东表示无法继续增资,银行风险担忧在硅谷银行事件后再次升级,瑞信CDS大幅上行。相关避险需求及银行风险可能削弱增长、减少联储进一步加息必要性的担忧推动美债收益率明显下行。
(3)后续美债收益率走势如何?
短期来看,权益市场走势对美债影响较大,若科技股继续调整,美债收益率仍可能下行。
具体能下到多少?暂时看4.8-5%,两个视角:
一是,从加息预期与10y的相关性判断,假设2年期OIS维持4.7%左右,历史数据对应关系显示,10y理论中枢在4.8%左右。
二是,假设当前加息路径不动,此前9月底期限溢价大幅上升40bp,假设这部分完全回吐,则美债收益率从高点5.3%左右能回落40bp。
但中期来看,经济基本面和AI叙事是否到拐点,较难判断,需要更多的数据验证,暂时维持美债收益率高位宽幅震荡的判断。关注本周五沃什谈话的表态。

文章来源

证券研究报告名称:《CPI/PPI连超预期,为何美债走强?》
对外发布时间:2026年10月15日
报告发布机构:中信建投证券股份有限公司
本报告分析师:钱伟
执业证书编号:S1440521110002

研究助理:谢紫铭

【声明】内容源于网络
0
0
CSC研究 海外&大类资产团队
中信建投 海外&大类资产 钱伟团队 研究成果展示平台
内容 52
粉丝 0
CSC研究 海外&大类资产团队 中信建投 海外&大类资产 钱伟团队 研究成果展示平台
总阅读1.1k
粉丝0
内容52