
#
越南电子电器市场的需求到底有多旺?
#
钱藏在哪些品类里?
#
为什么现在是中国企业进场的窗口期?
人口:截至2025年,越南人口约1.016亿,年龄中位数32-33岁,35岁以下人口占比超60%,这是一个结构非常年轻的消费市场。
收入:2025年越南GDP增长8.02%,GDP总量约5,147亿美元,人均GDP突破5,026美元,被世界银行列入中等偏上收入国家。
增长:世行报告显示,越南中产阶级占比正从约13%向2026年的约26%扩张,增速居东南亚前列;2026年前9个月,越南社会消费品零售总额及服务收入达5925.7万亿越盾,按现价同比增长13.4%(剔除价格因素仍增长7.8%)。
1亿人口、人均GDP过5,000美元、中产正在翻倍的市场,正是家电和消费电子从“有没有”转向“好不好”的阶段。这个阶段的中国企业太熟悉了,这就是二十年前的中国市场。


市场规模
越南消费电子市场未来几年将维持约8%的年复合增速。家电方面,2025年越南家用电器市场规模已突破100亿美元,其中小家电占比约40.8%,是增长的核心引擎;厨房电器市场预计到2033年将翻倍至14.9亿美元。
值得注意的是,越南城镇家庭消费电子渗透率已高达约98%,但这恰恰意味着增长动能正从首次购买切换到换新升级和智能家居渗透。Statista研究预测,越南智能家居家电市场2025-2029年复合增速约9.6%,明显快于整体大盘。
进口依赖
2026年前三季度,越南进口总额4537.2亿美元,同比增长36.7%;其中自中国进口1873.4亿美元,同比增长39.3%,占进口总额的41.3%,中国仍是越南第一大进口来源国。
单看电子:前三季度越南电子产品与计算机及零部件进口总额1889.4亿美元,同比大增71.7%;其中自中国进口697亿美元,约占该类产品进口总额的37%,为最大来源;手机及零部件进口81亿美元,同比微降0.8%。
越南本土电子产业呈现大而不强的典型特征:前三季度电子行业出口1,754亿美元,约占越南出口总额的40.4%,但据FiinRatings报告,越南电子供应链中不到1%的投入价值来自本土供应商,15%来自外资卫星工厂,其余全部依赖进口。
换句话说:越南每出口一部手机、一台电脑,背后都有一条深深长在中国供给上的供应链。对中国的电子电器企业而言,这不是遥远的海外市场,而是家门口延伸出来的产能腹地。
保有量缺口
多项城市家庭调研显示,越南家庭中吸尘器、洗碗机、微波炉、烤箱等品类的保有率仍处于低位,电饭煲、风扇、电视、冰箱、洗衣机是当下的生活标配。
这意味着两件事:第一,制冷和基础白电在农村及新兴城镇仍有巨大的首次购买空间;第二,小家电、清洁电器、厨房电器的“从1到N”才刚开始。

厨房小家电
环境与清洁电器
个人健康与护理
智能家居与可穿戴
电子配件与元器件
供应链窗口:越南电子供应链的本地配套率极低(投入不足1%来自本土),未来数年仍将高度依赖中国供给。
中产扩容窗口:中产阶级占比向26%跃进,品质消费替代生存消费的切换就发生在未来3-5年。
品牌格局窗口:线上前十品牌仅占12%份额、中国品牌整体份额仅约10%,格局未定,先到先得。
窗口期不会永远开着
等本地渠道被瓜分完毕、等认证和运营体系成熟、等竞争者把货架占满,再进场的成本就是几何级数。
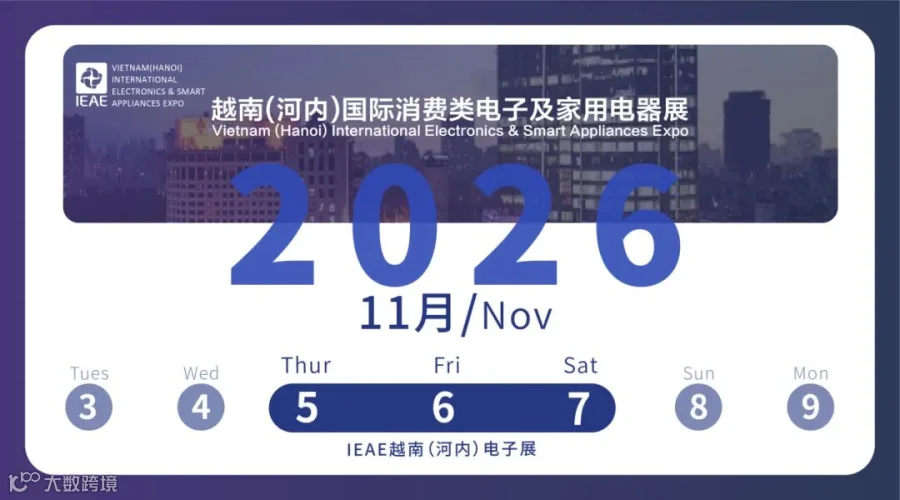
对大多数中国电子电器企业来说,开拓越南市场最高效的第一步,是找到对的采购商。IEAE越南(河内)国际消费类电子及家用电器展,正是为此应运而生的平台:

01
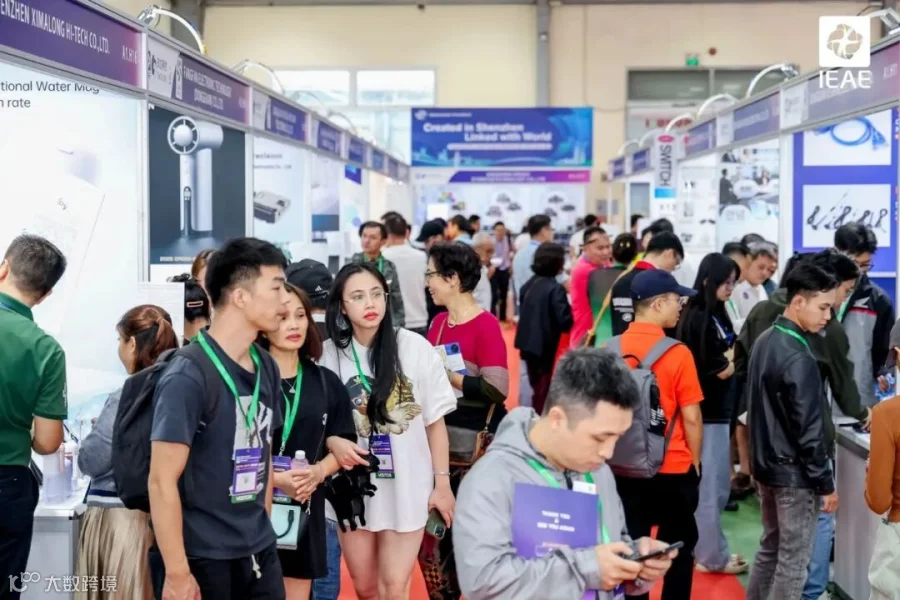
本土买家为主,70%采购商来自越南,头部连锁品牌到场,往届收获大量意向订单
02
B2B精准配对,配套论坛、新品展示等多元活动
03
中越官方机构支持,部分地区可申领参展补贴
04
11月年末备货旺季,3天对接东盟买家,低成本试水越南市场
官方强力背书,多重参展补贴降本增效
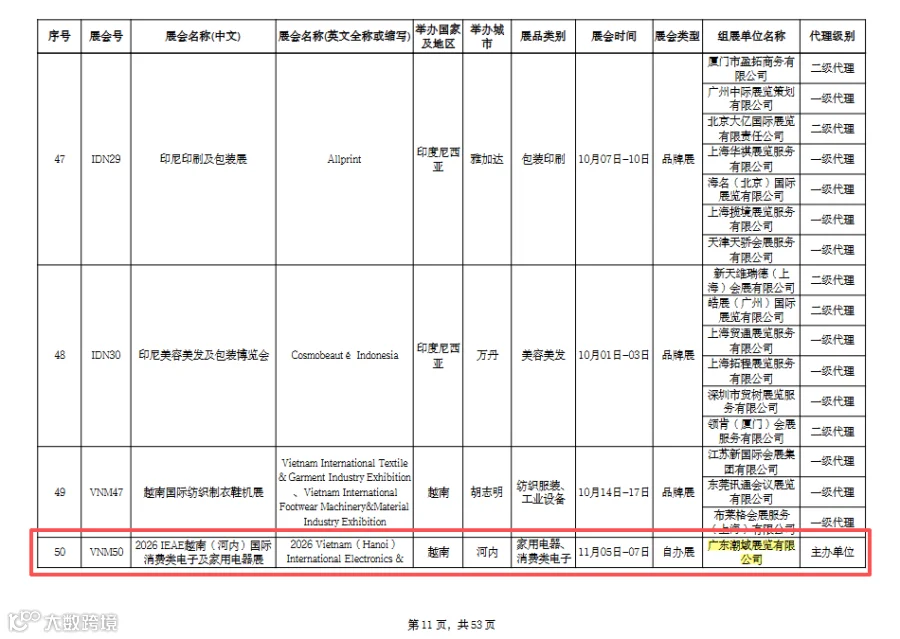

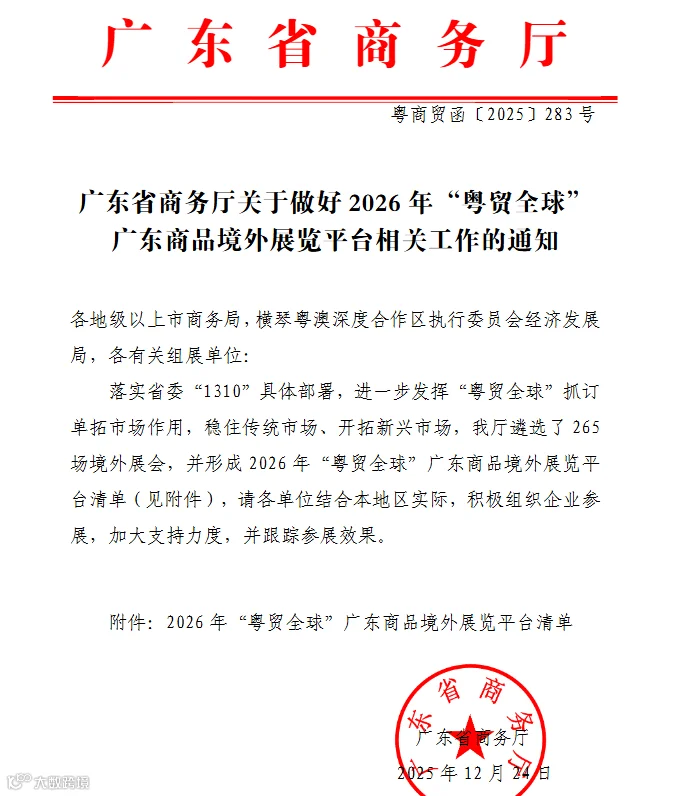

IEAE河内电子展纳入广东省“粤贸全球”,多市重点境外展会扶持名录,极大降低企业出海参展、市场调研、商务拓客的成本,助力中小工厂、品牌企业布局越南蓝海市场。
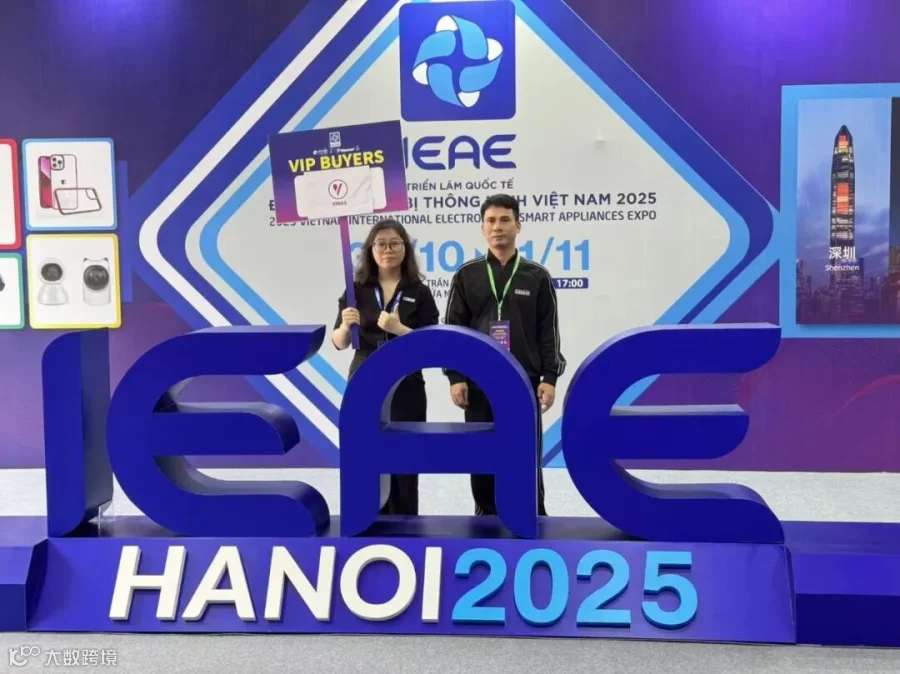
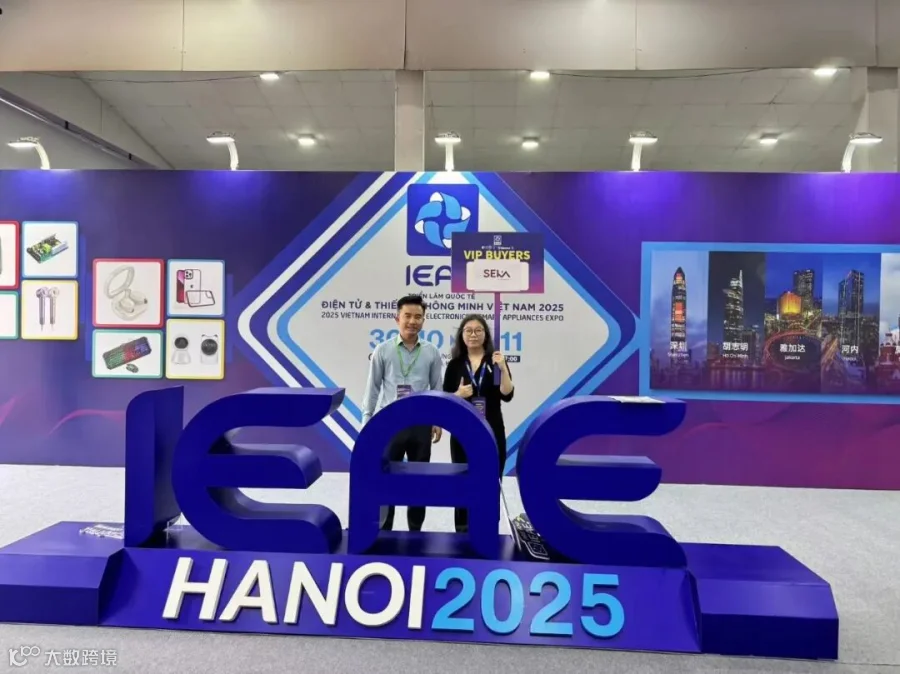
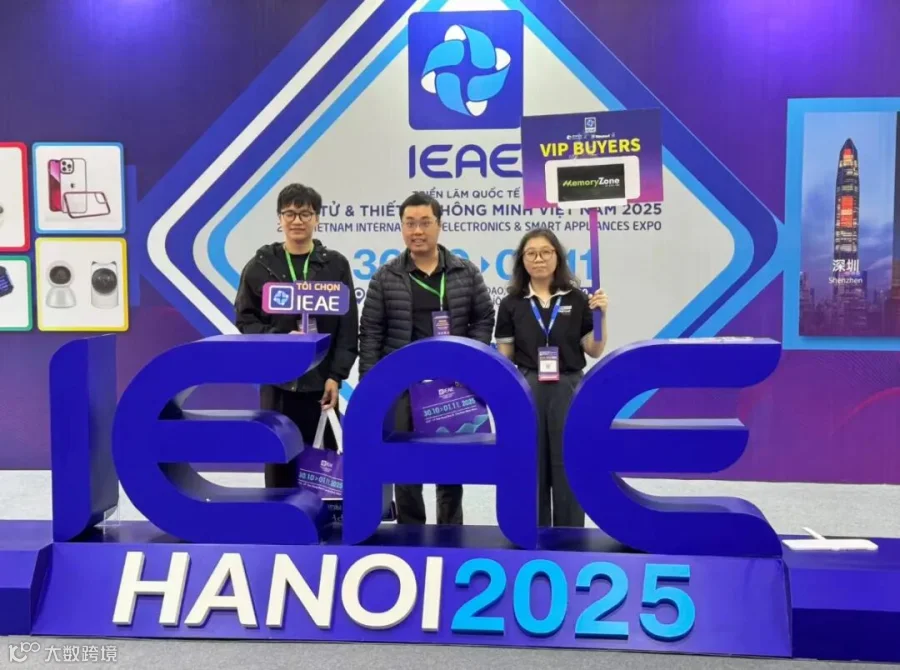
往届到场特邀VIP买家,精准供需匹配










越南资讯 推荐阅读

商贸对接 把握机遇