


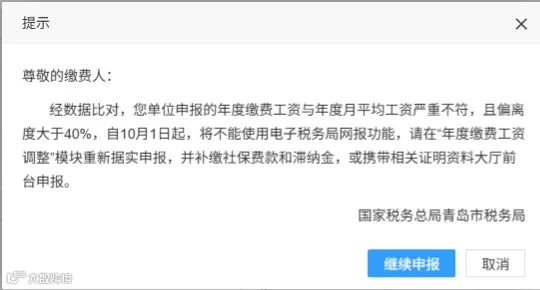
企业登录电子税务局时收到的提示弹窗
近期,有企业登录电子税务局后收到如上提示:申报的年度缴费工资与年度月平均工资严重不符、且偏离度大于 40%,自 10 月 1 日起将不能使用电子税务局网报功能,需在“年度缴费工资调整”模块重新据实申报,并补缴社保费款和滞纳金,或携带相关证明资料大厅前台申报。
这是某地税务部门通过电子税务局向缴费单位发出的具体预警案例。社保夯实率的具体阈值指标及推进节奏,属于各地税务部门在中央统一部署下的地区裁量权限,不同地区之间执行标准存在差异。但各地裁量的边界高度一致——均以引导企业依法、合规、足额为员工缴纳社保为最终目标。
先说结论:夯实率 = 企业实际申报的社保基数总额 ÷ 按规定应申报的基数总额 × 100%,税务靠“社保缴费工资”与“个税申报工资”两套数据交叉比对发现问题。
本文一次讲清:预警逻辑、夯实率算法、四步整改流程、六大违规行为,以及基数口径官方图解,建议收藏自查。
01
税局是怎么发现的?两套工资数据交叉比对
税务机关依托强大的大数据平台,将企业自行填报的“社会保险费年度缴费工资”与个税系统归集的“年度月平均工资”进行实时交叉比对,一旦两者差异率超过既定阈值,系统即自动触发预警,并限制企业的网报权限。
要准确理解这一机制,首先需厘清两项关键数据的来源与口径:
社会保险费年度缴费工资:取值自企业在电子税务局(社保费模块)每年填报的数据。须按国家统计局工资总额口径及《关于规范社会保险缴费基数有关问题的通知》(劳社险中心函〔2006〕60号)规定,在工资薪金基础上扣减法定剔除项目后如实申报。并非简单等同于实发工资或最低工资。
年度月平均工资:来源于企业个税扣缴端全年工资薪金申报金额的月度均值。该数据反映企业实际支付的薪酬水平,是衡量社保缴费是否足额的重要参照基准。
02
什么是“社保夯实率”?一条公式+一个例子
社保基数夯实率 = 企业实际申报的社保基数总额 ÷ 按规定应申报的基数总额 × 100%
该指标直接反映企业社保缴费的合规程度。夯实率越低,意味着企业按低于实际工资水平的基数申报缴费的情况越严重。目前,该指标已成为税务部门重点监控的核心指标之一。
举个例子:某企业 100 名员工,月均工资总额 500 万元,按规定应申报基数 500 万元。如果企业按当地最低基数(假设 3000 元/月)统一申报——
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
6% 的夯实率,就是“按最低基数缴纳”直接导致夯实率严重偏离红线的典型情形。
03
收到预警别慌:四步紧急整改
若企业收到上述预警通知,切勿慌乱,可按以下四个步骤有序完成补救:
第一步 |厘清基数差异的根源。逐人核查年度缴费工资与个税系统月平均工资的差异,确认是否存在“按最低基数统一申报”“漏报奖金津贴”“未将加班费计入”等具体问题。
第二步 |在“年度缴费工资调整”模块重新申报。依据上一年度真实的月平均工资数据(逐人核算),重新填报年度缴费工资金额,确保数据真实、完整。
第三步 |更正本年度已申报月份。根据新的缴费工资基数,对本年度已申报的社保月份进行更正,补缴差额部分的社保费及相应滞纳金。
第四步 |确保差异率降至阈值以内。完成上述操作后,系统重新核算夯实率。风险解除后,企业的电子税务局网报功能将不受影响。
04
基数到底怎么算?官方图解对照执行
前文梳理了夯实率的预警机制与整改流程。这些内容涉及基数核算、用工登记、缴费方式等多个环节,企业自查时容易顾此失彼、挂一漏万。我们把社保缴纳中最关键、最常被问询的实操问题整理为图解,方便财务与人事部门对照执行、一次性查漏补缺。
① 基数怎么算?职工本人一般以上年度本人月平均工资为个人缴费工资基数;新招职工(包括研究生、大学生、大中专毕业生等)以起薪当月工资收入作为缴费工资基数;从第二年起,按上一年实发工资的月平均工资作为缴费工资基数。
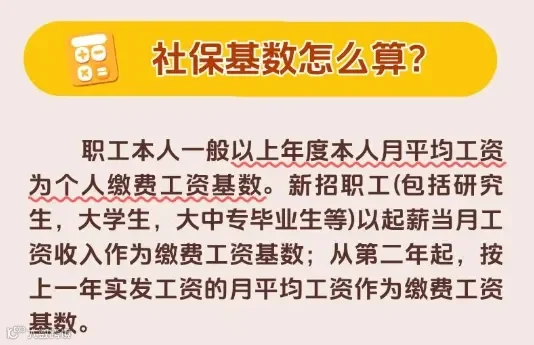
图解①:社保基数怎么算
基数有上下限吗?为防止社保缴费基数过高或过低,政策设置了“保底封顶”机制:个人缴费基数的上限和下限,一般为全省上年度全口径城镇单位就业人员平均工资的 300% 和 60%。简单总结:全额工资核算,高低工资按上下限兜底。
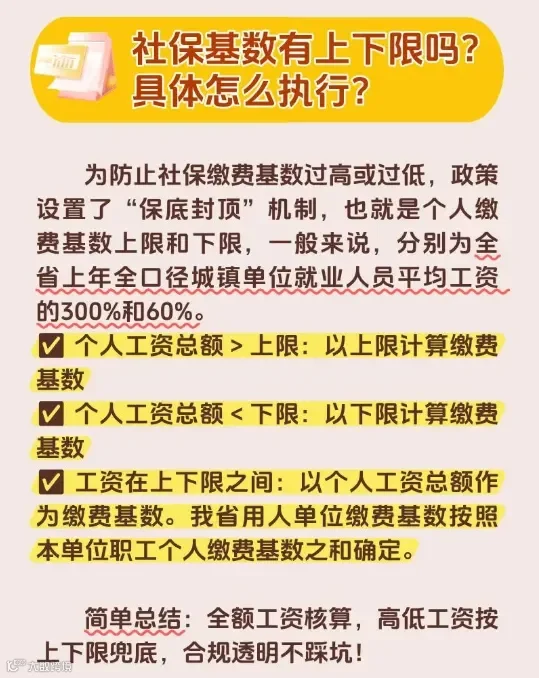
图解②:社保基数的上下限怎么执行
② 口径看什么?哪些项目计入工资总额、缴费基数怎么算?官方对照图解如下,逐项核对:

图解③:工资总额与缴费基数口径释义(一)
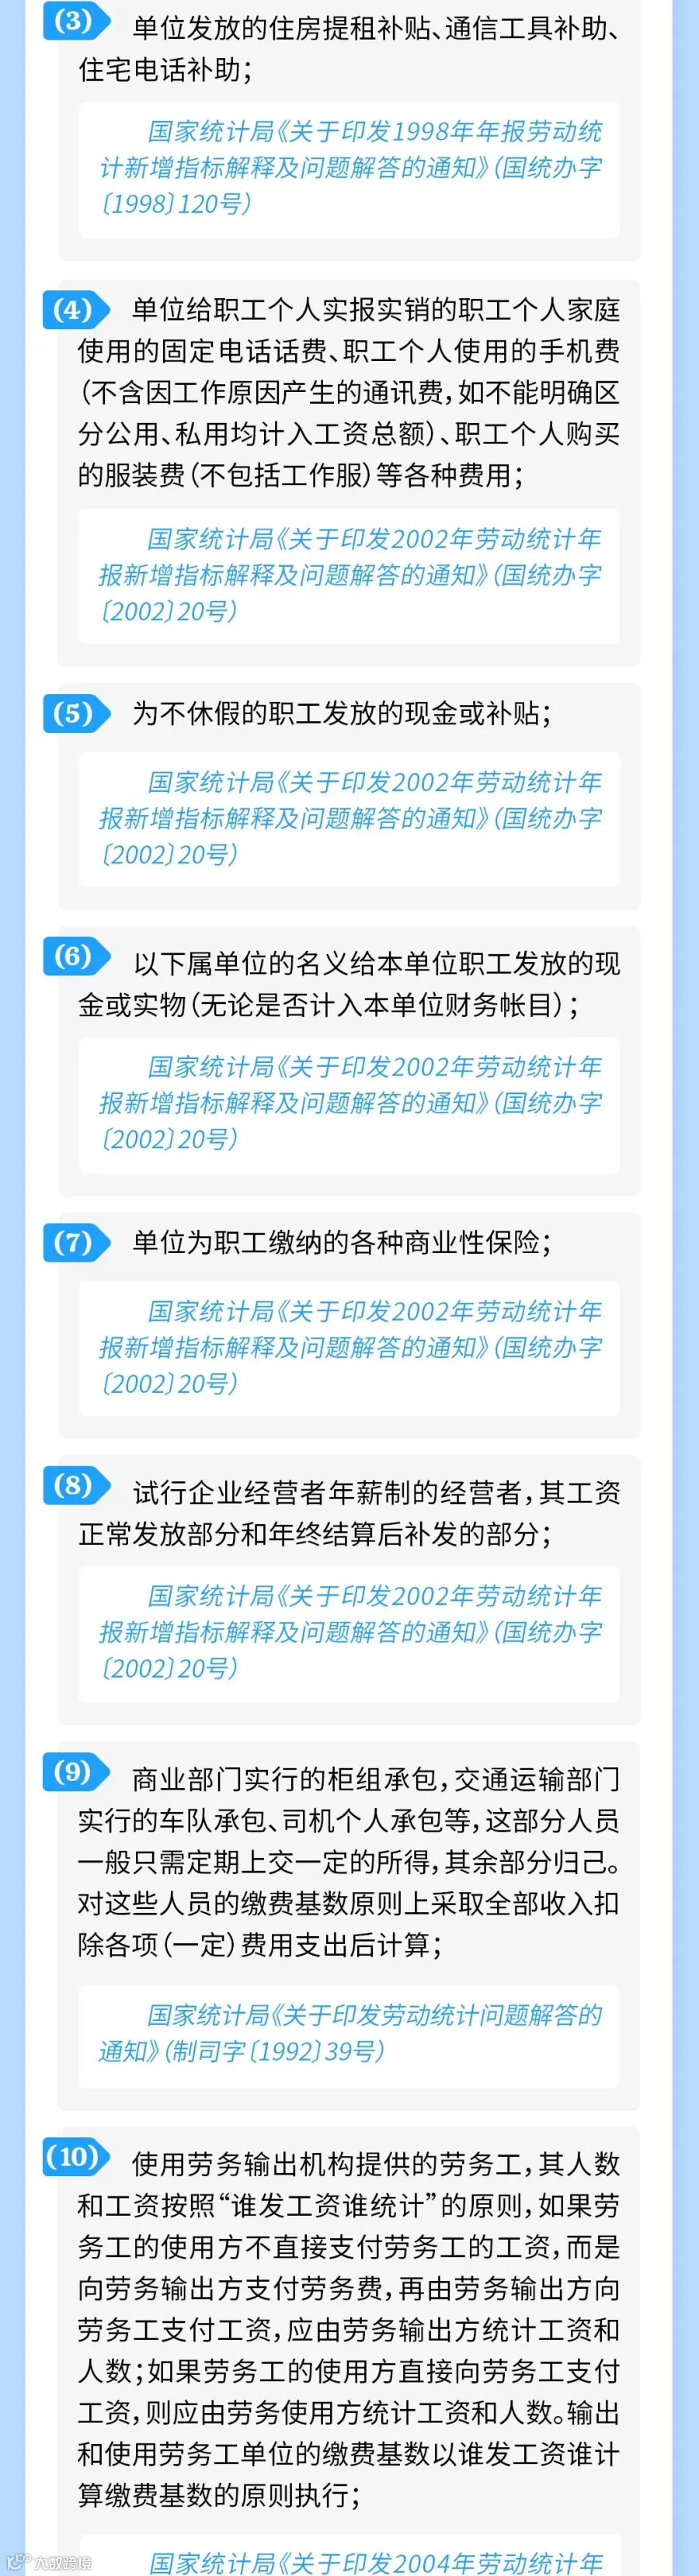
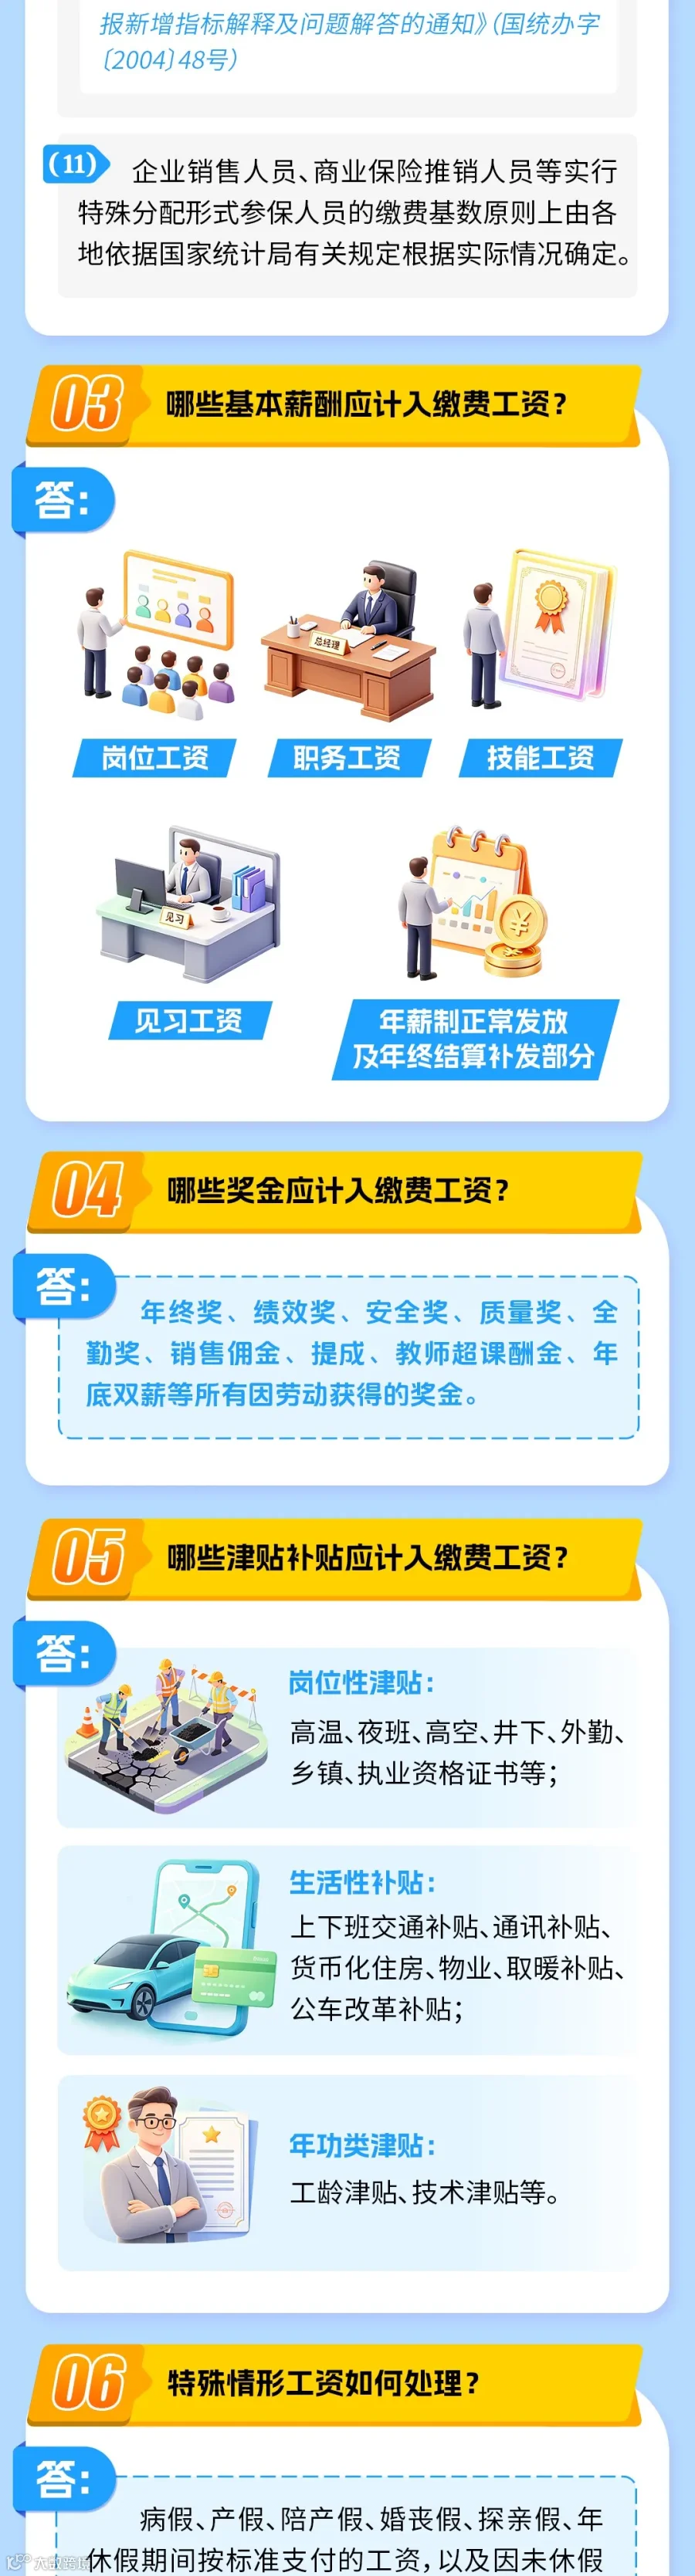
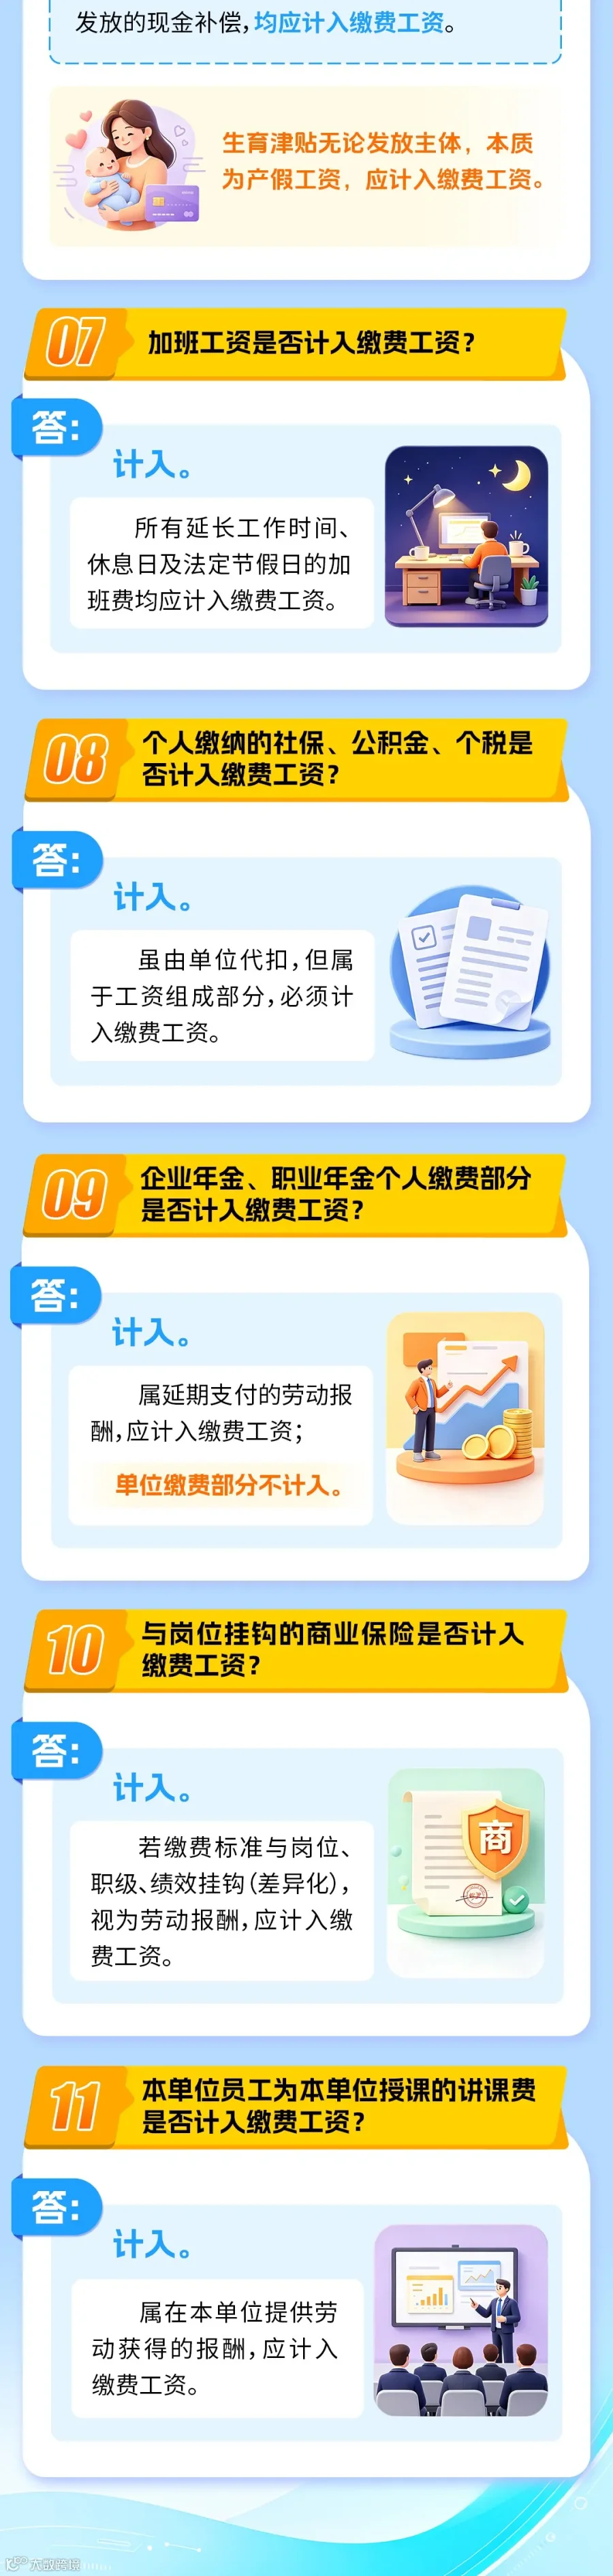
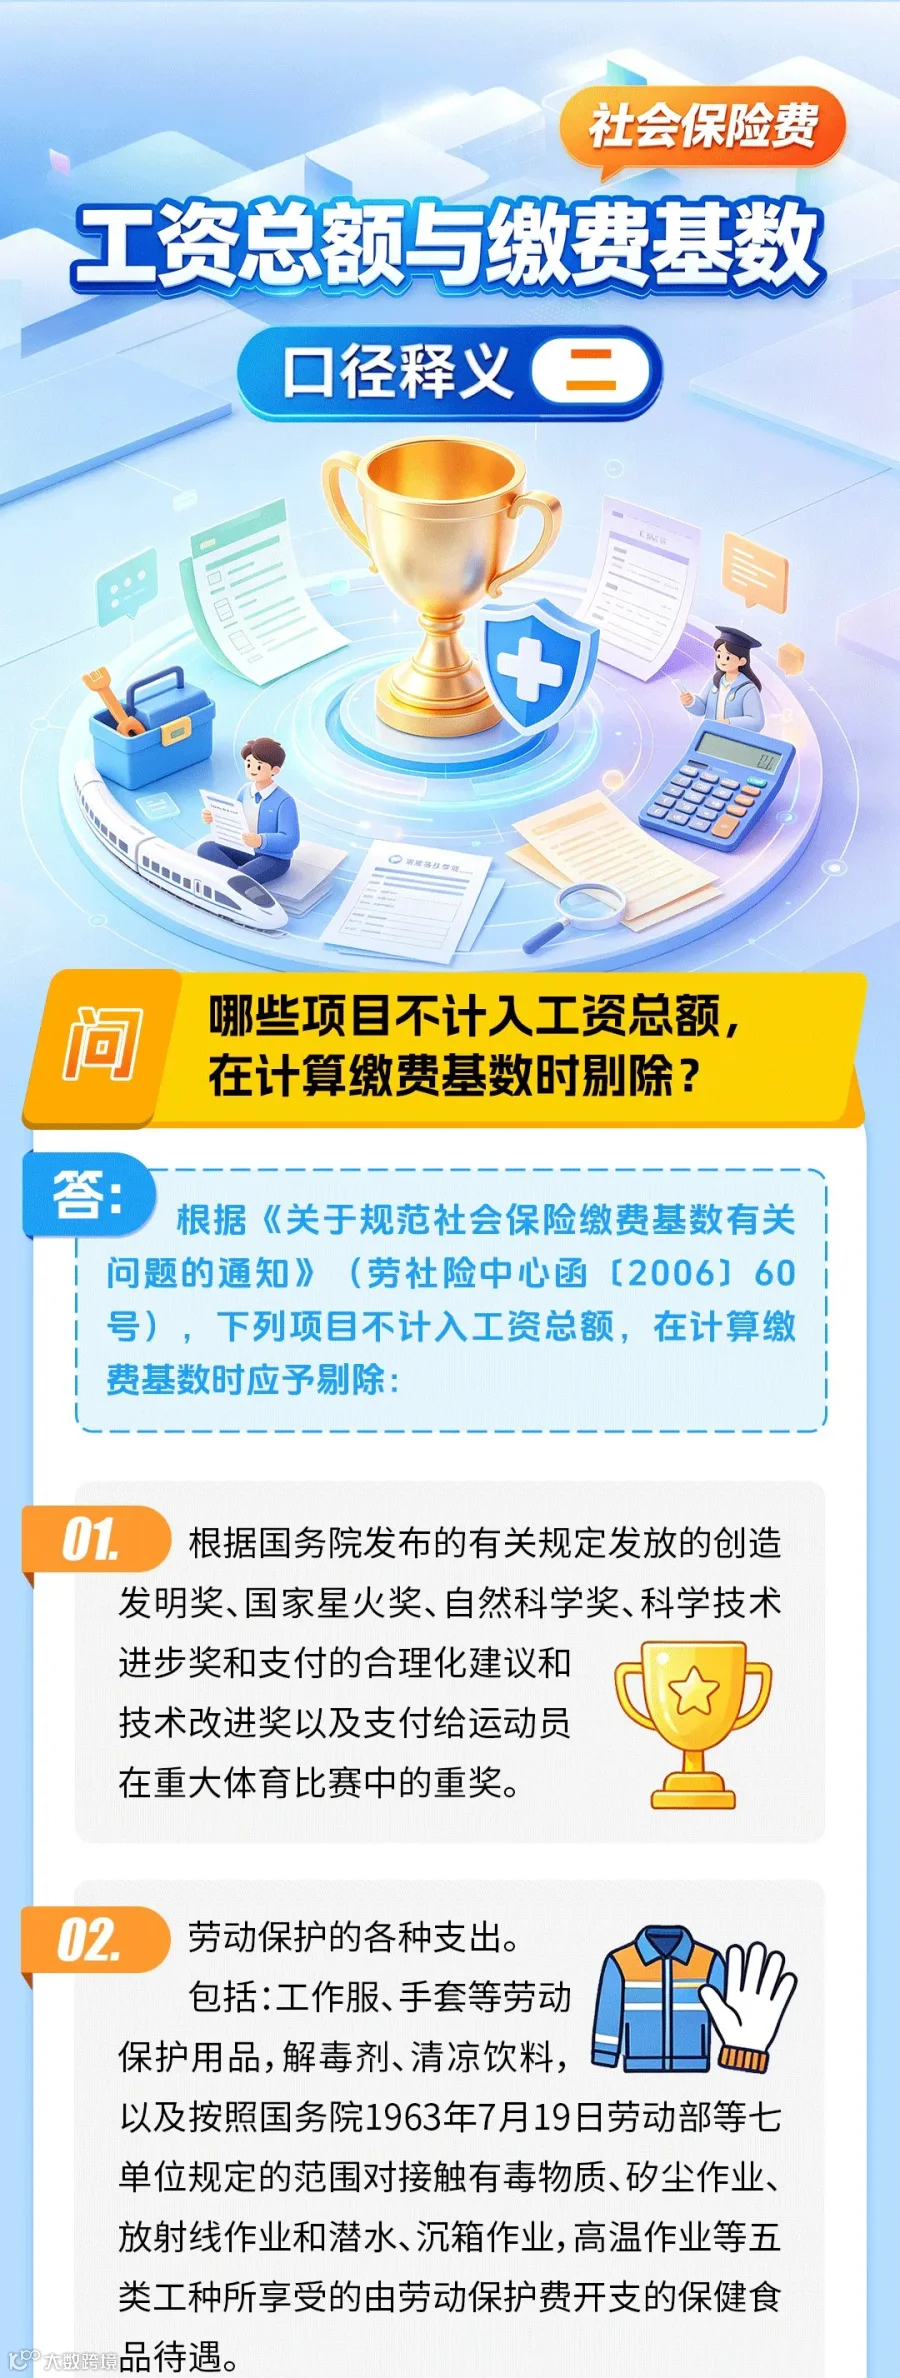
图解④:哪些项目不计入工资总额、计算缴费基数时剔除(二)

05
这 9 类人员,依法可以不缴社保
在努力实现全员合规覆盖的同时,企业也需准确了解法定例外情形。以下 9 类人员依法可不纳入企业社保缴纳范围,合理运用可避免“多缴误缴”。但需注意:每类情形均有严格的认定条件,企业须留存完备的佐证材料,切勿随意套用。

06
这 6 种行为,请立即停止!
需要特别警惕的是,本次严查并非仅盯“基数夯实率”一项。即便夯实率暂时安全,以下六类常见违规操作同样存在被稽查的风险,企业务必全面排查、及时纠正,避免因小失大。
一、试用期不缴纳社保。根据《社会保险法》第五十八条,用人单位应当自用工之日起三十日内为其职工向社会保险经办机构申请办理社会保险登记;未办理的,由社保经办机构核定其应当缴纳的社保费。试用期并非“免保期”,企业必须依法为试用期员工缴纳社保。
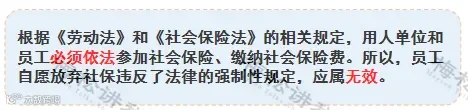
二、员工自愿放弃缴纳社保。根据《劳动法》和《社会保险法》的相关规定,用人单位和员工必须依法参加社会保险、缴纳社会保险费。员工自愿放弃的承诺违反了法律的强制性规定,属无效。
三、以人事档案未转移为由不缴社保。根据《社会保险法》规定,用人单位应当自行申报、按时足额缴纳社会保险费,非因不可抗力等法定事由不得缓缴、减免。档案转移、手续办理等内部流程不得作为延迟或拒绝缴纳社保的借口。
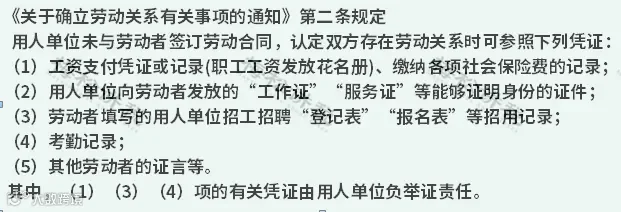
四、不签合同就不用缴社保。劳动关系的认定不以书面合同为唯一依据。即使未签订劳动合同,只要存在事实用工关系(如工资流水、考勤记录、工作安排等),企业即负有为员工缴纳社保的法定义务。
五、用支付现金方式取代缴社保。《社会保险费征缴暂行条例》第十二条规定,缴费单位和缴费个人应当以货币形式全额缴纳社会保险费。企业与员工私下约定将社保费用折现发放、由员工自行办理社保缴纳,此举违反《社会保险法》——用人单位和个人不得私下就社会保险费进行约定,企业同样面临行政处罚和补缴风险。

六、代缴社保。通过挂靠或委托非实际用人单位代缴社保,属于虚构劳动关系。虚构的劳动关系和社保关系不被法律承认,社保权益无法得到保障,企业亦面临法律风险与追责。

社保夯实率的背后,是工资、个税、社保三套数据被放到同一张桌子上交叉比对。基数口径算不准、工资数据对不齐,夯实率就容易出问题。
这类高频、精细、又要求口径准确的核算工作,可以交给畅捷通好会计:工资核算与个税申报数据自动关联,社保基数口径清晰可查,申报前自动检查数据一致性,让夯实率始终在线。

