

本文来自图书:Index Your Way to Investment Success-build your portfolio with professional techniques,作者: Walter R. Good (Author), Roy W. Hermansen ,翻译者:安福双
为何选择指数化?
两种截然不同的观点
在20世纪90年代,两种截然不同的投资方法,各自代表着非常不同的投资理念,正在争夺您的注意力。由于共同基金日益成为个人投资者投资组合的构建模块,它们也成为了我们比较主动投资和指数化的格式:
主动管理型共同基金——代表传统的投资方法——自信地期望通过卓越的预测来实现卓越的回报。
指数共同基金,近年来因计算机技术的进步而变得可行,寻求一种更可预测的优势组合。指数基金的优势包括更低的成本、递延资本利得税以及通过更全面的分散化来控制风险。
本书介绍的投资方法虽然承认主动投资的作用,但将主要重点放在指数化上。当您认为自己能够从卓越的预测中获益时,主动投资便成为一个选项。万一主动投资失败,相关准则将风险限制在一定范围内。在缺乏卓越预测能力的情况下,指数化提供了显著的优势。指数化应用的日益增长,首先由机构投资者引领,如今个人投资者也加入其中,这是对越来越多关于主动投资表现证据的回应。即使是高素质的主动型投资组合经理,也一再证明要创造出超越运气所能解释的回报是多么困难。
重访主动投资的历史记录
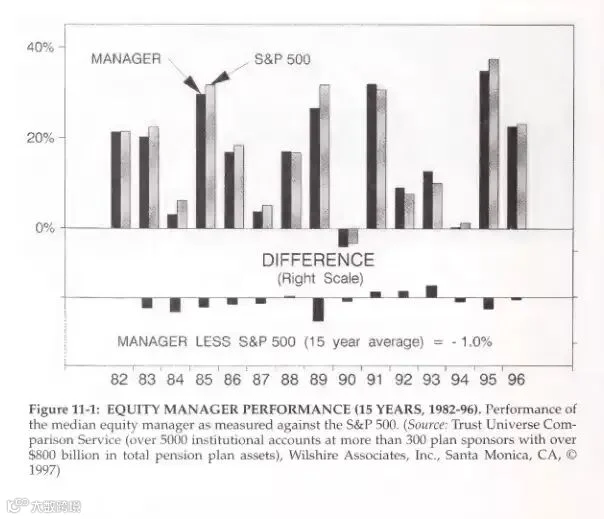
为什么那些在金融市场预测回报方面获得丰厚报酬的专业投资者,未能展现出更好的结果呢?第五章强调了主动管理型共同基金相对于广泛市场平均水平所报告的回报缺口。如图11-1所示,服务于免税养老基金的主动管理型投资组合也报告了大致相同的回报缺口。在过去15年中,这个大型股票投资组合样本中的中位数经理的回报仅在4年中超过了标准普尔500指数,年均回报率落后于该指数1.0个百分点。如果像共同基金的做法一样,将管理费和其他费用计入投资组合回报,这个缺口会更大。
图11-1:股票经理表现(15年,1982-1996)。 以标准普尔500指数为基准衡量的股票经理中位数表现。(来源:Trust Universe Comparison Service(涵盖超过300个计划发起人的5000多个机构账户,总养老金计划资产超过8000亿美元),Wilshire Associates,Inc.,Santa Monica,CA,© 1997)
艰巨的挑战
主动投资面临艰巨的挑战,原因有二:
其他能够获取与您(或您的顾问)相同关键信息的投资者,会激烈竞争以获取优势。一旦金融市场中出现错误定价,激烈的竞争会迅速推动市场价格,缩小获利机会。此外,可能导致错误定价的“愚蠢”错误往往会相互抵消,进一步限制了您或其他主动投资者获利的机会。
主动管理型共同基金的预测技能不仅必须是卓越的,而且必须足够卓越,以超过指数基金的成本优势。在缺乏卓越预测技能的情况下,这些成本在长期内可能导致投资者财富出现惊人的差异。
指数基金如何获取优势
与主动管理型共同基金相比,指数共同基金依靠一系列特征的组合来获取优势:
更低的费用比率
更低的交易成本,反映了更低的换手率和更低的每笔交易成本
避免销售收费
递延资本利得税
通过更全面的分散化更好地控制风险
并非所有指数基金都同样符合这些标准。例如,费用比率可能差异很大,特别是当12b-1营销费用增加了总费用时。此外,许多小型指数基金虽然仅占个人指数化资产的极小部分,但仍带有销售收费。查阅基金招募说明书将使您能够专注于那些定位最佳的指数基金候选者。
主动投资的高标准
虽然指数基金投资计划为主动投资留出了空间,但它也为衡量主动投资设定了一个高标准。主动管理型共同基金必须抵消指数基金的优势,才能达到与指数基金相同的回报。1-2-3法则反映了20年的投资期限以及第五章中详述的其他假设,阐述了这一问题。它表明,一个有代表性的大盘股主动管理型基金,在扣除费用、交易成本和个人所得税之前,其年化回报率需要比基准指数基金高出约2个百分点,才能勉强达到收支平衡。债券基金的可比数字为1个百分点,小盘股基金为3个百分点。
如何利用指数化
指数基金不仅作为投资组合的构建模块,还作为投资组合规划的工具和绩效衡量的基准。第十章提出的六项议程概述了相关步骤。通过实施该议程,您可以组合出一组专门满足您特定风险承受能力的指数基金。明确的指导方针允许在指定范围内进行主动投资——即偏离指数基金投资组合计划的策略性调整。至少每年进行一次绩效评估,可以防止一厢情愿的想法,并鼓励及时调整投资组合。
“应做与不应做”
表11-1总结了前几章中强调的主要观点。
表11-1:管理投资组合的检查清单。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
个人指数化的未来
从长期来看,个人投资者的指数化似乎必然会占据个人投资组合中越来越大的份额。原因有三:
指数基金优势。 个人投资者可以预期,随着他们更好地理解指数基金的优势,将会效仿大型金融机构早先建立的模式,更多地利用指数化。虽然在任何一年中,都有部分主动管理型基金的回报高于相应的指数基金基准,但许多研究表明,要事先识别出这些基金是多么困难。这一信息正越来越多地传达给个人投资者。考虑一下伯克希尔·哈撒韦公司(Berkshire Hathaway Inc.)董事长沃伦·E·巴菲特(Warren E. Buffett)近期的建议,他被广泛认为是最成功的主动管理者之一。在伯克希尔·哈撒韦公司1996年年报的致股东信中,巴菲特包含了以下忠告:
让我就您自己的投资补充几点看法。大多数投资者,无论是机构投资者还是个人投资者,都会发现,持有普通股的最佳方式是通过一只收费最低的指数基金。遵循这条道路的投资者肯定能击败绝大多数投资专业人士(扣除费用和开支后)所取得的净收益。
投资于指数基金的机会。 近年来,个人投资于指数共同基金的机会急剧增加。就在10年前,面向个人投资者的指数共同基金仅有3只。现在已有超过70只,其中十大基金家族中的4家以及超过30个其他基金家族参与其中。此外,许多401(k)计划和类似的受益人管理退休计划也为计划参与者提供了额外的指数共同基金。
认识到需求。 在20世纪90年代后半期,个人越来越认识到需要自己负责为退休进行投资。社会保障退休收入和医疗保险(Medicare)医院及医生保险(也为退休人员提供财务支持)的前景,因控制联邦政府未来预算赤字的压力而变得暗淡。固定收益养老金计划(DB plan),即雇主对投资管理负全部责任的计划,正逐渐让位于401(k)和其他将关键投资决策权交还给受益人的固定缴费退休计划(DC plan)。与此同时,退休人员的预期寿命正在延长,而企业界普遍的裁员意味着许多员工面临提前退休(或担心提前退休)。
金融市场的变化模式
尽管个人指数化的长期增长前景看好,但金融市场模式的变化可能会暂时延迟——甚至中断——其进展速度。在截至1996年的三年中,有两个因素为指数基金创造了异常有利的环境。
异常的表现差距。 与往常相比,有更多数量的主动管理型股票共同基金的回报落后于标准普尔500指数。这种极端模式反映了大盘股(主要集中在标准普尔500指数中)的回报暂时高于中盘股和小盘股(在主动管理型共同基金中占比更高)。这种暂时的回报变化并不能说明指数化的优劣,指数化的优势更可靠地由在各种市场条件下的长期比较来支持。然而,近期主动管理型回报的落后,确实让指数化获得了有利的关注,特别是因为标准普尔500指数是超过一半指数基金资产的目标。
异常的股票回报。 以标准普尔500指数衡量,股市在截至1996年的同三年内报告的年复合回报率几乎是长期平均水平的两倍。股价的强劲上涨趋势明显加速了现金流入指数共同基金(以及普遍流入共同基金)的净流量。
保持历史视角
尽管这两个因素中的任何一个都可能导致每年流入指数基金的净现金量出现大幅波动,但历史表明,任何一个方向的极端情况在长期内基本会相互抵消。过去几年指数化——特别是标准普尔500指数基金——的超常收益并不能公平地预示未来趋势。同样,股市低迷或与市值相关的回报模式的逆转,也不能成为对指数化持不同看法的理由。无论短期模式如何,我们仍然预期个人投资者——出于自身利益考虑——会在长期内更多地利用指数化。
跟随机构的模式?
机构投资者持有的公开交易证券比例低于个人投资者,但他们投资于指数基金的规模要大得多。机构在指数基金的使用方面一直处于领先地位,原因有很多。在指数化的早期,向少数大型机构推销这一概念,远比试图建立指数共同基金来吸引成千上万个人投资者的小额投资要容易得多。此外,负责大型机构基金的专业投资者通常比个人投资者更有条件去探索和评估当时还是一种激进创新的东西。也许最重要的因素是问责制的差异。大型养老基金或捐赠基金的基金经理,面临着外部顾问每季度的绩效评估,必须例行地为投资结果进行辩护。如果主动管理型投资组合的表现不如其指数基金基准,那么考虑指数基金替代方案的压力就会很大。个人投资者通常缺乏客观的绩效评估体系,也缺乏外部压力来解释投资结果,因此他们花更长时间来认识到指数化的优点是可以理解的。
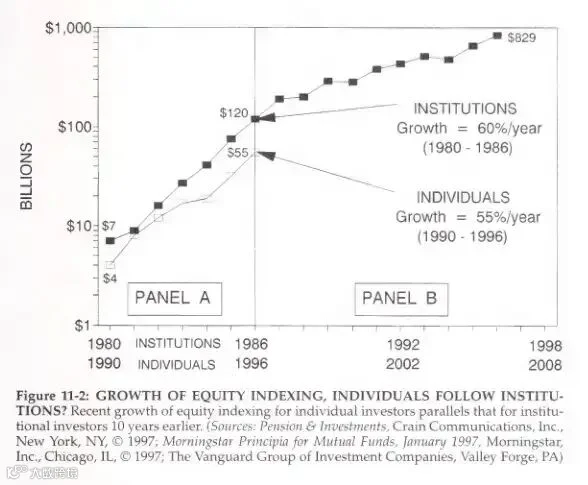
到目前为止,个人指数化的增长似乎遵循了机构指数化的模式,但大约滞后了10年。在图11-2中,面板A的下线追踪了1990-96年每年末个人持有的股票指数基金的美元价值。面板A的上线显示了10年前相同6年时间间隔(即1980-86年每年末)机构股票指数化的可比数据。在所示的6年期间,这两个序列描绘了同样戏剧性的年复合增长率,分别为55%和60%。作为参考,面板B显示了1986年底之后机构指数化的进一步增长。尽管过去十年增长率有所放缓(至每年约20%),但在此期间,指数基金在机构投资组合中所占的份额持续增加。
如果个人指数化的增长继续以10年的滞后跟随机构的模式,那么未来十年个人投资组合中股票指数基金的持有量将增长七倍,达到近4000亿美元。虽然机构投资的历史可能无法为个人指数化的未来提供可靠的指导,但这一预测仅用于说明未来十年可能的潜力。然而,对您而言重要的不是他人的行为,而是您自己的投资组合。
图11-2:股票指数化的增长,个人追随机构? 近年来个人投资者股票指数化的增长与10年前机构投资者的增长轨迹相似。(来源:Pension & Investments,Crain Communications,Inc.,New York,NY,© 1997;Morningstar Principia for Mutual Funds,January 1997,Morningstar,Inc.,Chicago,IL,© 1997;The 先锋 Group of Investment Companies,Valley Forge,PA)
通过现在开始构建您自己的指数基金投资组合,您可以在您的投资期限内受益于:(1)指数基金的成本优势,(2)与指数基金低换手率相关的资本利得税递延,以及(3)通过更完整的指数基金分散化实现的风险控制改善。