谁在吃掉谁?中国食品零售四代进化的深度报告
——从嗨特购39家到金粒门48家直营,一条被数据验证的进化链
上海圣熙· 食品消费品牌战略咨询 | 2026年10月
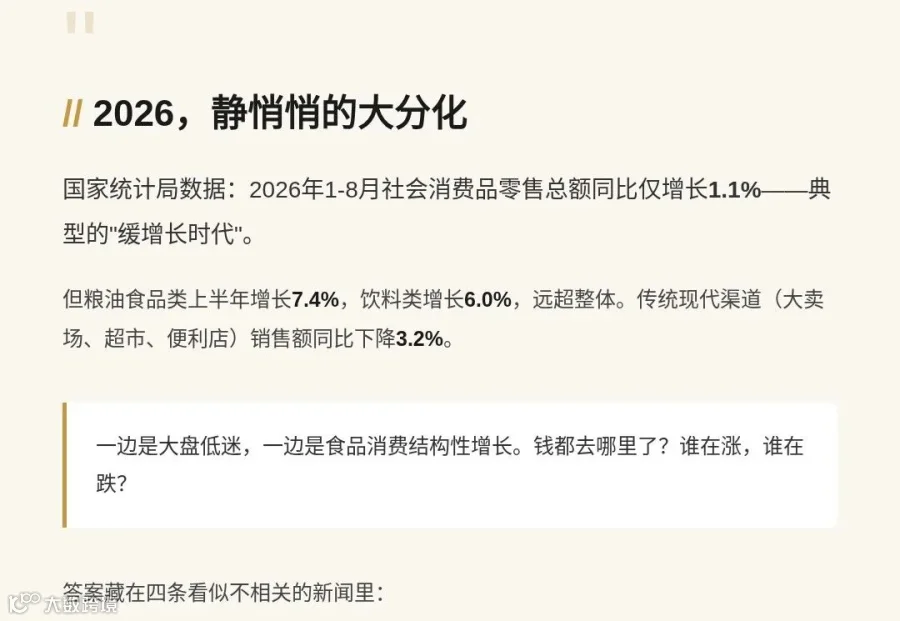
2026年,中国零售行业正在上演一场静悄悄的大分化。
国家统计局数据显示,2026年1-8月社会消费品零售总额同比仅增长1.1%——这是一个典型的"缓增长时代"。但在这个大盘里,粮油食品类上半年增长7.4%,饮料类增长6.0%,远超整体水平。与此同时,传统现代渠道(大卖场、超市、便利店)销售额同比下降3.2%。
一边是整体大盘的低迷,一边是食品消费的结构性增长。钱都去哪里了?谁在涨,谁在跌?
答案藏在四条看似不相关的新闻里:
· 嗨特购门店从2024年的近500家,缩到2026年7月的39家,关店率超过90%;
· 鸣鸣很忙(零食很忙+赵一鸣)2026年7月签约门店突破30000家,上半年营收450亿元,经调整净利润24.5亿元;
· 钱大妈在港交所二次递表,全国门店3020家,但2023年至今新开1198家、关闭1130家,几乎是开一家关一家;
· 金粒门从长沙出发,两个多月在20余城开出36家直营店,南京首店3天销售额破百万,上海首店直接进驻万象城。
这四条新闻不是孤立事件。它们构成了一条完整的进化链——中国食品零售的四代业态,正在以一种我们此前没有充分理解的方式,相互切割、相互迭代、相互吞噬。
上海圣熙团队历时三个月,追踪了四个业态近20家头部品牌的经营数据、单店模型和供应链结构,试图回答一个核心问题:在中国食品零售的下一个十年,到底什么才是真正的护城河?
要理解这四代业态的进化逻辑,首先要看清大盘。
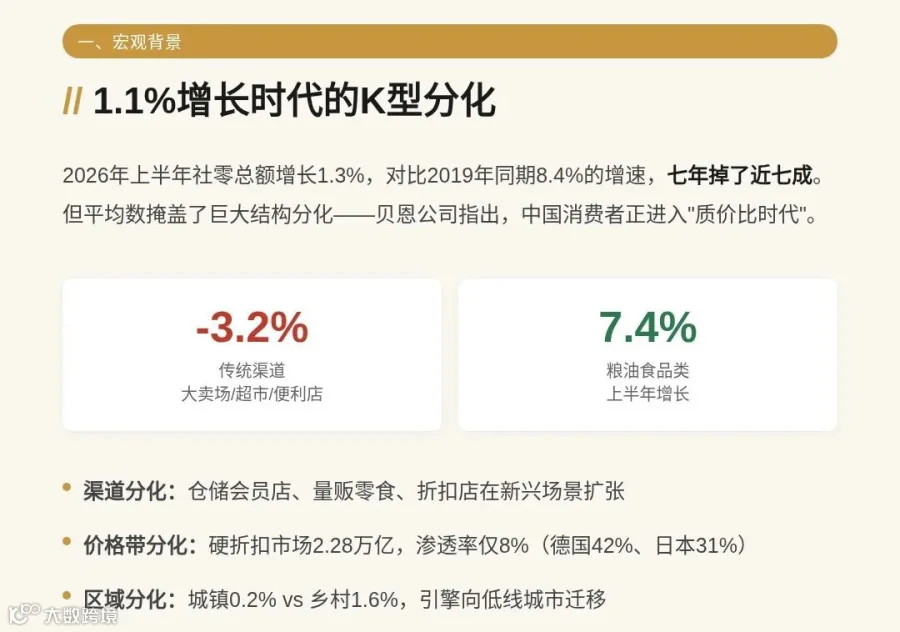
2026年上半年,中国社零总额增长1.3%,其中商品零售增长1.1%,餐饮收入增长2.8%。这个增速是什么概念?对比一下:2019年同期,社零增速是8.4%。七年时间,增速掉了近七成。
但这个平均数掩盖了巨大的结构分化。贝恩公司《2026年中国购物者报告》指出,中国消费者正在进入一个"质价比时代"——不是不花钱,而是花钱的优先级彻底重排了。
分化体现在三个维度:
第一,渠道分化。传统大卖场、超市、便利店整体下降3.2%,但贴近社区、高性价比的新兴业态保持扩张。仓储会员店(山姆、开市客)强势增长,量贩零食店持续下沉扩张,折扣店在高频刚需场景中越来越重要。
第二,价格带分化。硬折扣品类正在高速渗透。广发证券研报显示,2025年中国硬折扣市场规模已达2.28万亿元,但渗透率仅8%——对比德国的42%和日本的31%,这中间34个百分点的差距,就是未来十年的增长空间。
第三,区域分化。城镇消费品零售额8月仅增长0.2%,乡村增长1.6%。增长的引擎正在从一二线城市向低线城市迁移。
在这样的宏观背景下,我们再来看四个业态的兴衰,就会发现:它们不是运气好坏的问题,而是各自站在了这条分化曲线的不同位置上。
2.1 发生了什么
嗨特购是这一代业态崩塌的典型样本。
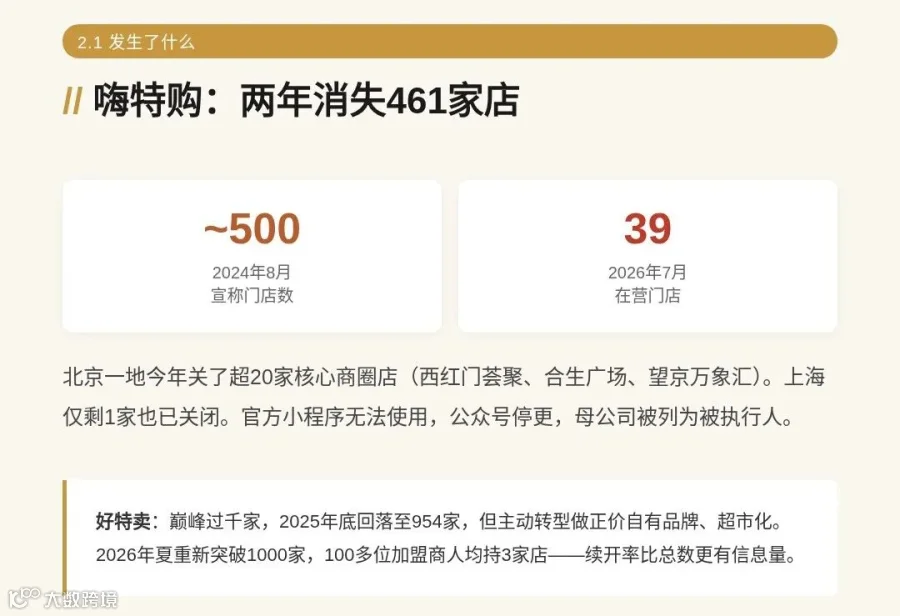
2024年8月,嗨特购创始人张强公开表示门店数"接近500家",并提出冲刺3000家的目标。但根据窄门餐眼数据,截至2026年7月14日,嗨特购全国在营门店仅剩39家。北京一地今年就关了超过20家,包括西红门荟聚、合生广场、望京万象汇等核心商圈店。上海仅剩的1家门店也已关闭。其官方小程序无法正常使用,微信公众号停更,母公司被列为被执行人。
两年时间,500家变39家,消失了461家店。
好特卖的日子也不好过。巅峰时期门店过千家,2025年底回落到954家。但与嗨特购不同的是,好特卖正在主动转型——它开始做正价自有品牌,开始像奥乐齐那样做超市化。2026年夏天,好特卖在广州、深圳、上海、北京等城市陆续开出新店,门店总数重新突破1000家。更值得注意的是,它的100多位加盟商人均持有3家门店——续开率比门店总数本身更有信息量,说明单店模型在转型后是跑通的。
2.2 为什么崩塌
临期折扣店的商业模式,本质上是一个"中间商赚差价"的模型:品牌方有尾货焦虑,1-3折出货;折扣店3-5折卖出,赚取中间的价差。这个模式的毛利率高达30%-50%,部分爆款单品甚至接近70%。
但这个模型有一个结构性死穴:它的货源不掌握在自己手里。
临期店赚的不是"效率"的钱,而是"库存焦虑"的钱。品牌方为什么愿意低价把尾货给你?两个原因:一是不想承担过期销毁的成本,二是不想损伤正价销售体系。一旦这两个前提消失,尾货就断了。
2026年,这个临界点到了。
第一,品牌方开始做精益生产。卖不动的SKU直接砍掉,不再盲目生产,尾货源头减少。
第二,经销商自己学会了消化尾货。开直播、做社群、搞社区团购,渠道多样化了,不需要再低价批量卖给折扣店。
第三,消费者对"临期"的新鲜感消退了。2020年刚出现时,"5块钱买原价15块的饼干"是新闻;2026年,这只是一个普通的低价渠道,而且货源时有时无,无法形成稳定的复购。
嗨特购一位加盟商的原话:"杀死我们的不是没人捡漏,是几乎白送的货,突然没有了。"
2.3 圣熙判断
临期折扣店不是被竞争对手打死的,是被自己的商业模式局限困死的。它是一个"过渡形态"——在品牌方库存管理粗放的时代,它解决了一个临时问题。但当供应链效率提升、尾货减少,这个业态的存在基础就消失了。
好特卖的转型方向已经说明了问题:它正在从"临期折扣店"变成"硬折扣超市"——学习奥乐齐,做自有品牌,做正价销售。这意味着,连这个赛道的头部玩家都已经承认:单纯靠捡漏,走不远。
3.1 数据有多猛
如果说临期折扣店是过去时,量贩零食就是现在进行时。
2026年7月,鸣鸣很忙集团(旗下零食很忙、赵一鸣零食)签约门店总数突破30000家。从2017年长沙起步,到2023年底双品牌合并时约7000家,2025年底21948家,再到2026年中的30000家——一年半时间完成了从两万到三万的规模跃迁。
财务数据更惊人。2026年上半年,鸣鸣很忙实现营收450亿元,同比增长60%;经调整净利润24.5亿元,同比增长136.6%;GMV达到638.89亿元。会员总数超过2亿,年接待消费者30亿人次,在库SKU约3900个。
它不是一个人在战斗。万辰集团(旗下好想来品牌)截至2026年6月拥有23802家门店,仅上半年就新增5814家。两家头部合计超过5万家门店。
5万家门店是什么概念?中国便利店总数约25万家,超市约50万家。量贩零食只用了不到十年,就做到了便利店五分之一的规模。
3.2 它做对了什么
量贩零食的本质,不是"便宜的零食",而是"供应链的短链革命"。
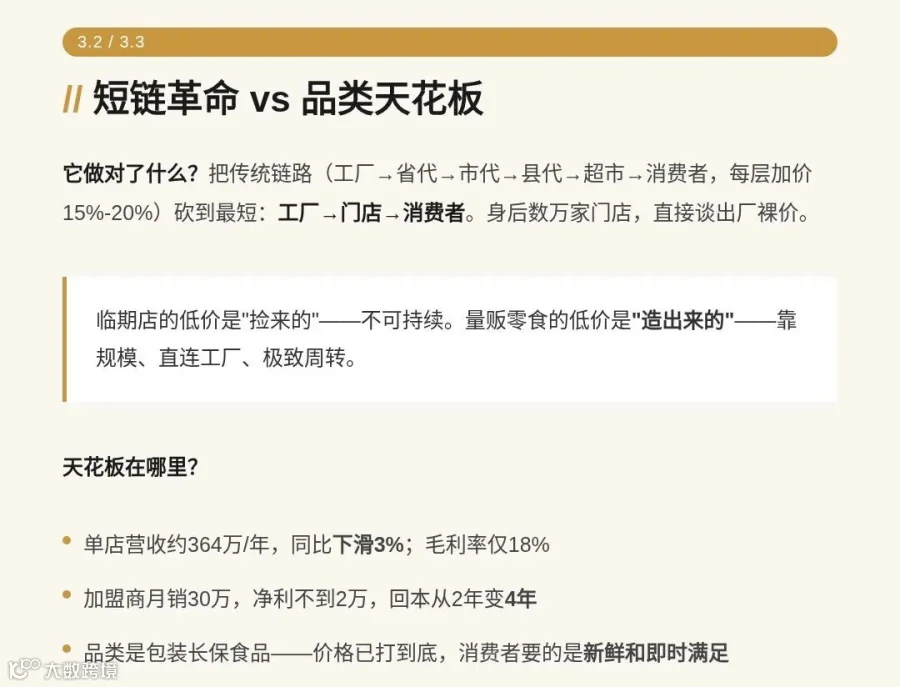
传统零食渠道的链路是:工厂→省代→市代→县代→超市→消费者。每一层都要加价15%-20%,加上进场费、条码费、堆头费,终端价格里有一半是渠道成本。
量贩零食做的事情,就是把这条链路砍到最短:工厂→门店→消费者。身后站着数万家门店,拿货量是普通经销商的几十倍,直接跟最上游谈出厂裸价。
这才是真正的效率革命。临期店的低价是"捡来的"——不可持续,货源不稳定。量贩零食的低价是"造出来的"——靠规模、靠直连工厂、靠极致周转。
3.3 天花板在哪里
但增长的另一面是隐忧。中金公司测算,2025年鸣鸣很忙平均单店营收约364万元,同比下滑3%。2026年上半年,单店月销约30-44万元,毛利率仅18%左右。
加盟商的账本更现实。有加盟商月销售额约30万,毛利率18%,扣除房租、人工、水电、损耗后,月净利润不到2万元。单店前期投入约80-100万,总部说"现金流约2年回本",但实际算下来可能要4年。
这意味着什么?量贩零食的增长正在从"单店提升"转向"铺店驱动"。门店越开越多,但单店产出在下降。当一个县城开出3家零食很忙、2家赵一鸣、2家好想来的时候,内卷就开始了。
更深层的天花板是品类。零食很忙卖的是什么?包装食品。长保、标准化、可运输。这些品类的供应链已经非常成熟,价格已经打到底了。
消费者的需求正在往另一个方向迁移——他们要的不只是"便宜",还有"新鲜"和"即时满足"。这个需求,包装长保零食满足不了。
在讲第四代业态之前,我们必须先讲钱大妈。因为它用十几年时间,花了无数学费,替整个行业验证了一件事:"新鲜"是真需求。
4.1 钱大妈的成绩单
截至2026年7月31日,钱大妈全国门店3020家(2946家加盟+68家自营),布局30多座城市,会员超过3100万。2026年上半年营收50.95亿元,经调整净利润1.04亿元,毛利率11.5%。加盟门店日均客数近600人次,较2023年提升6%。
它的模式很简单:不卖隔夜肉。每天晚上7点开始打折,8点更低,9点之后免费送,确保当天的生鲜全部清完。这个"日清模式"建立了极强的消费者信任——你去钱大妈买肉,永远是当天的。
4.2 为什么赚不到大钱
但钱大妈的财务数据透露了一个尴尬的事实:营收50.95亿,净利润只有1.04亿,净利率约2%。毛利率11.5%,在零售行业里属于极低水平。
原因在于生鲜这个品类的天然属性:损耗高、运营重、对供应链要求极高。你每天都要进货,每天都要日清,卖不掉的就是纯损失。16座仓储物流中心支撑着3000家门店,物流成本占比极高。
更值得警惕的是门店更替率:2023年至2026年上半年,钱大妈新开门店1198家,同期关闭1130家。三年时间,关了几乎同样多的店。2023-2024年的年闭店率一度超过10%。
钱大妈教会了市场一件事:消费者愿意为"新鲜"买单。但它自己没有找到一个既"新鲜"又"轻"的品类——生鲜这个赛道,太重了。
这个空白,很快被另一个业态填上了。
5.1 金粒门的数据
2026年5月底,金粒门正式走出湖南,在南京新街口开出华东首店。开业三天销售额突破百万,10天后客流较首日增长超5倍,迅速成为南京商圈的"排队王"。
此后它的扩张速度令人咋舌:两个多月在20余座城市开出36家直营店;9月底已经达到48家;9月28-30日三天连开佛山、珠海、广州三城首店;10月15日,上海首店进驻万象城。平均月销超过百万元,优质门店月销可达400万以上。
华创证券的调研报告揭示了它的核心模型:
· 短保产品(保质期1-5天)SKU占比46.1%,贡献超过60%的销售额;
· 单店面积约300-400平方米;
· 客单价50-60元(对比量贩零食客单价约30-40元);
· 毛利率35%-40%(对比量贩零食18%、钱大妈11.5%);
· 在常州自建工厂,承担华东区域货品供应。
这个模型意味着什么?金粒门既不是量贩零食(它卖的是短保鲜食,不是包装长保),也不是生鲜超市(它卖的是零食、卤味、烘焙,不是蔬菜水果肉),更不是临期折扣店(它卖的是现做现卖,不是尾货)。
它找到了一个全新的生态位:用零食店的"高频复购"和"标准化连锁",承载生鲜店验证过的"新鲜需求"。
5.2 为什么是现在
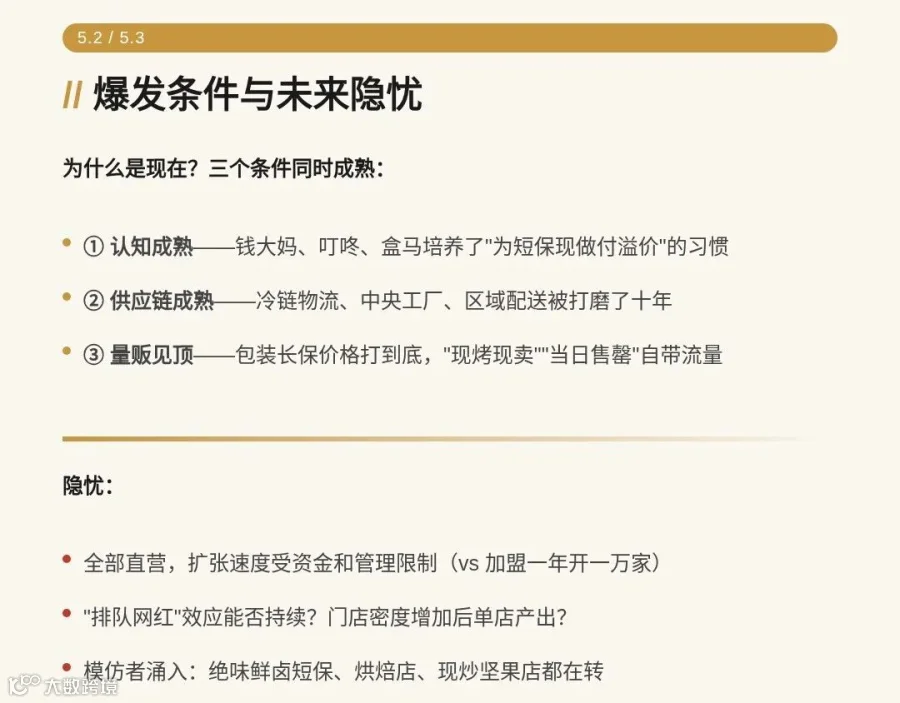
为什么新鲜零食这个赛道在2023-2026年爆发?三个条件同时成熟:
第一,消费者对"新鲜"的认知已经被钱大妈、叮咚买菜、盒马培养起来了。大家已经习惯了为短保、现做、日清支付溢价。
第二,供应链能力提升了。短保产品的冷链物流、中央工厂、区域配送体系,在过去十年里被生鲜电商和烘焙连锁打磨得非常成熟。
第三,量贩零食的增长见顶了。当包装长保零食的价格已经打到底,消费者需要新的刺激点。"现烤现卖""刚出锅最好吃""当日售罄"——这些标签本身就带有流量属性。
5.3 隐忧
但金粒门们也不是没有风险。
第一,全部直营。48家店全部直营,意味着扩张速度受限于资金和管理能力。对比量贩零食的加盟模式(鸣鸣很忙一年开一万多家),直营模式的扩张效率天然低一个数量级。
第二,模型还在早期。月销百万听起来很好,但这是建立在"排队网红"效应上的。当新鲜感过去、门店密度增加,单店产出能否维持?这个问题还需要时间回答。
第三,模仿者会迅速涌入。绝味鸭脖已经在做鲜卤短保,各城市的烘焙店、现炒坚果店都在往这个方向走。金粒门的先发优势能保持多久?
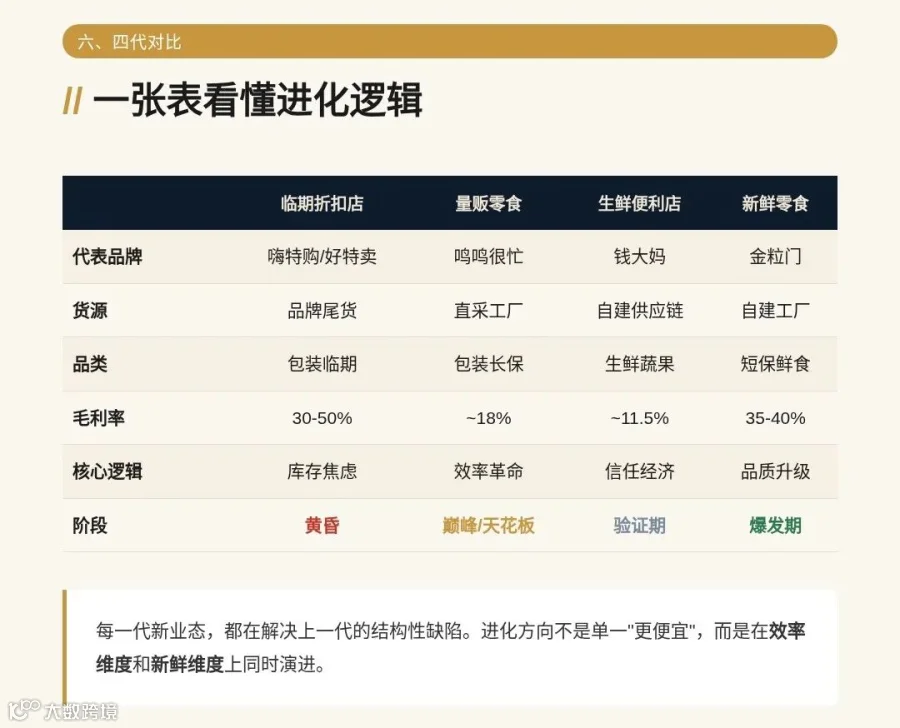
维度 |
临期折扣店 |
量贩零食 |
生鲜便利店 |
新鲜零食店 |
代表品牌 |
好特卖/嗨特购 |
零食很忙/赵一鸣 |
钱大妈 |
金粒门/绝味 |
门店规模 |
约1000家(转型中) |
30000+家 |
3020家 |
48家(快速扩张) |
毛利率 |
30%-50% |
约18% |
约11.5% |
35%-40% |
核心武器 |
尾货捡漏 |
规模直采+效率 |
新鲜+日清 |
短保+现做+高频 |
当前状态 |
崩塌/转型 |
如日中天但见顶 |
验证需求但太重 |
正在崛起 |
这张表揭示了一个关键规律:每一代新业态,都在解决上一代的结构性缺陷。
临期折扣店货源不稳定?量贩零食直接找工厂,把货源掌握在自己手里。
量贩零食只有便宜没有新鲜?新鲜零食店加入短保现做,满足品质升级需求。
生鲜店新鲜但太重?新鲜零食店选了一个更轻的品类——零食、卤味、烘焙,标准化程度高,损耗可控。
进化的方向从来不是单一的"更便宜",而是在两个维度上同时演进:效率维度(从尾货到直采到自建工厂)和新鲜维度(从长保包装到日清生鲜到短保鲜食)。

很多人问我们:未来五年,食品零售的终局是什么?
是好特卖吗?不是。它是一个过渡形态,正在艰难地转型。
是零食很忙吗?它是效率的极致,但它的天花板是品类——包装长保的增长空间已经见顶。
是金粒门吗?它代表了"新鲜"的方向,但48家直营门店还在早期,模型未经充分验证。
我们的判断是:终局不是某一个业态吃掉所有其他业态,而是"效率×新鲜"二维矩阵上的生态分化。
在这个矩阵上,四个象限分别对应不同的生存逻辑:
· 高效率+长保鲜食 = 量贩零食(零食很忙)——极致低价,下沉市场,规模为王;
· 高效率+短保鲜食 = 硬折扣超市(奥乐齐、盒马NB)——自有品牌,品质性价比,社区场景;
· 低效率+新鲜生鲜 = 生鲜便利店(钱大妈)——高频刚需,信任经济,但太重;
· 高效率+新鲜零食 = 新鲜零食店(金粒门)——现做现卖,品质升级,商场/街边双场景。
真正的终局玩家,是那些能在"效率"和"新鲜"两个维度上同时做到行业顶尖的品牌。它既有量贩零食的供应链效率——直连工厂、规模采购、极致周转;又有新鲜零食的消费体验——短保、现做、刚出锅的质感。
奥乐齐正在往这个方向走:90%自有品牌保证效率,生鲜直供95%保证新鲜。金粒门也在往这个方向走:自建工厂保证效率,短保鲜食保证新鲜。零食很忙呢?它已经在门店里加短保柜了——这是一个信号,说明它自己也知道,只有长保包装,增长空间不够了。

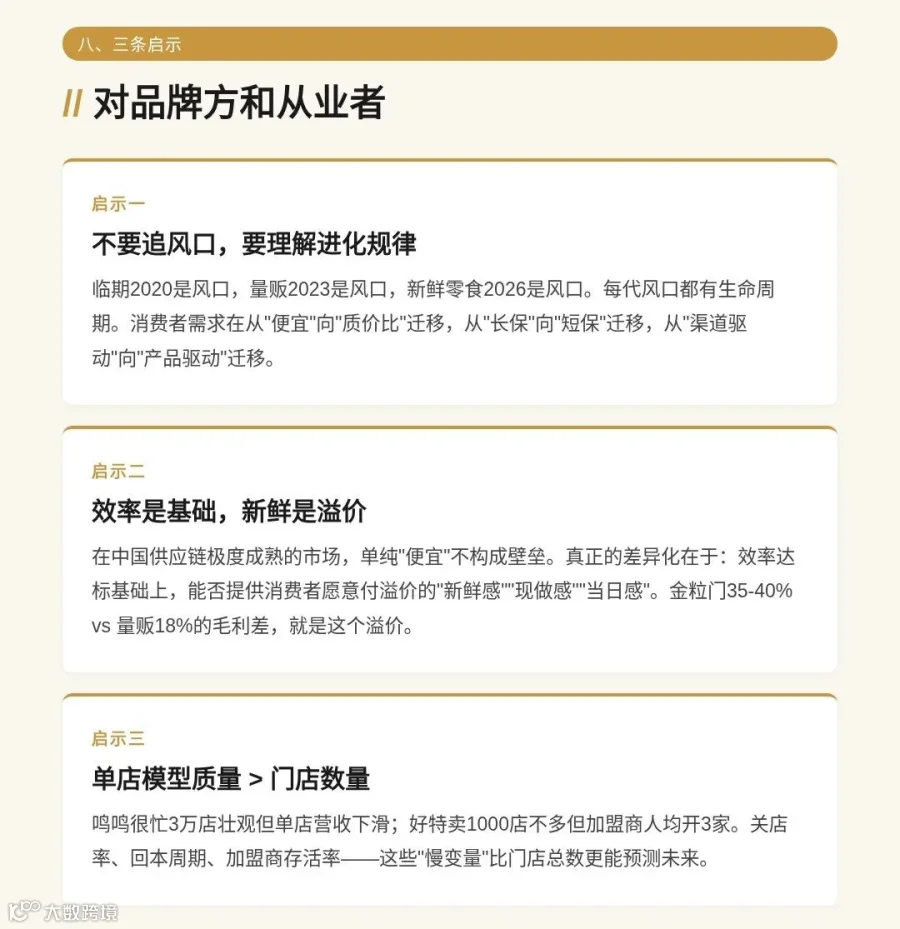
启示一:不要追逐风口,要理解进化规律
临期折扣店2020年是风口,量贩零食2023年是风口,新鲜零食2026年是风口。但每一代风口都有其生命周期和结构性局限。作为品牌方,与其追着风口跑,不如理解这条进化链:消费者的需求在从"便宜"向"质价比"迁移,从"长保"向"短保"迁移,从"渠道驱动"向"产品驱动"迁移。
启示二:效率是基础,新鲜是溢价
在中国这个供应链极度成熟的市场,单纯的"便宜"已经不构成壁垒——你能直连工厂,别人也能。真正的差异化在于:在效率达标的基础上,你能否提供消费者愿意支付溢价的"新鲜感""现做感""当日感"。金粒门35%-40%的毛利率 vs 量贩零食18%的毛利率,差的就是这个溢价。
启示三:单店模型的质量,比门店数量更重要
鸣鸣很忙3万家店很壮观,但单店营收在下滑;好特卖1000家店不多,但加盟商人均开3家——续开率才是真正的健康指标。对于加盟模式的品牌来说,关店率、回本周期、加盟商存活率,这些"慢变量"比门店总数更能预测未来。
写在最后
中国食品零售的故事,从来不是一个"赢家通吃"的故事。
它更像一条河流——每一代新业态都是一条支流,汇入主流后又被下一条支流改变方向。临期折扣店的尾货经济汇入了量贩零食的效率革命,量贩零食的规模效应又催生了新鲜零食的品质升级,钱大妈用十几年时间验证的"新鲜需求",最终在金粒门这样的品牌身上找到了更轻的承载方式。
在这个过程中,真正能活下来的,不是最便宜的那个,也不是最新鲜的那个,而是最懂消费者需求迁移方向的那个。
下一个十年,属于那些同时掌握效率和新鲜的品牌。
而那些还在靠"捡漏"赚钱的、还在靠"包装长保"躺平的、还在靠"品牌溢价"收割的——它们的时间,真的不多了。
上海圣熙· 食品消费品牌战略咨询
15年深耕 · 服务500+品牌 · 陪品牌从1,走到N
咨询微信:18621560810