


 点击上方“德言IPO咨询”,关注我们吧!
2026年10月12日,北交所披露了安徽远征传导科技股份有限公司(以下简称“远征传导”)关于第一轮审核问询函。
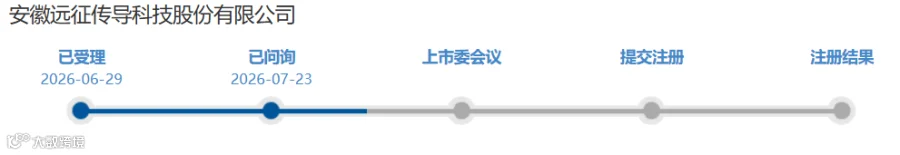
远征传导北交所IPO于2026年6月29日获受理,2026年7月23日北交所下发了第一次审核问询函。
招股书显示:远征传导是一家专注于新能源特种线缆、“兆瓦闪充”传导产品、防务高性能线缆及组件研发、生产与销售的国家级高新技术企业,同时面向防务客户提供系统连接解决方案。公司产品主要应用于新能源汽车、新能源船舶、新型储能、机器人及防务等领域。
本次远征传导IPO进程中审核问询问题中主要问询点2【其他财务问题】,北交所在首轮问询中重点问询了:
(1)期间费用核算归集准确性。根据申请文件:①报告期各期,发行人研发费用分别为943.79万元、1,339.31万元和1,136.43万元,占营业收入的比例分别为2.45%、2.26%和2.01%,低于同行业平均水平。②报告期各期,发行人销售费用中居间服务费分别为129.83万元、61.18万元和118.58万元。③报告期各期,发行人销售费用中股份支付费用均为513.00万元,管理费用中股份支付费用分别为52.80万元、82.80万元和50.85万元。请发行人:①说明生产活动和研发活动的内容、划分依据,研发活动与生产活动是否存在相似环节及相应环节的差异、区分依据。②说明研发人员的认定标准及划分依据,是否符合相关法律法规规定;报告期内研发人员的数量、所属部门、学历及专业、平均薪酬等254情况,结合相关人员的主要职责、工时耗用等实际开展工作情况,说明研发人员的划分是否准确。③说明研发活动的相关内控措施及执行情况,相关人员薪酬计入研发费用的依据,结合相关人员部门和岗位职能,说明跨部门同时开展生产和研发业务人员,相关研发工时填报、统计流程,是否存在客观证据支持,相关薪酬费用及直接材料投入与研发项目预算、执行计划等是否匹配。④发行人研发领料的内控是否健全,能否明确区分生产投入和研发投入,研发领料的具体构成、单价和金额情况;研发后材料的去向,报告期内研发废料、样品对外销售金额及会计处理合规性。⑤结合前述情况,分析说明发行人研发活动内控是否有效,研发费用核算是否准确。⑥说明居间费用的主要内容,并结合业务模式说明发行人开展业务是否需要获取居间服务,居间服务费2024年大幅下滑的原因、与收入是否匹配,居间服务费相关会计处理是否符合《企业会计准则》的规定。⑦说明发行人股权激励的具体情况,包括合同约定、参与对象、认购价格、是否存在等待期等,发行人股份支付核算是否准确,相关会计处理是否符合《企业会计准则》的规定。
(2)财务内控不规范及整改有效性。根据申请文件,报告期内发行人曾存在个别收入跨期等财务内控不规范事项。请发行人:①说明报告期各期各项财务内控不规范事项整改的具体措施、整改完毕的具体时间、相关财务内控不规范事项是否影响财务数据的真实性、准确性、完整性。②结合相关内部控制制度建设及运行情况说明发行人财务内控不规范的整改是否充分。③进一步说明期后有无新增财务内控不规范行为的情况,发行人内控制度是否已完备并有效运行。④说明发行人在销售、采购、研发、存货管理等重要业务循环中是否存 在内控重大缺陷。
北交所此轮问询旨在核查期间费用核算真实性与财务内控有效性。重点关注研发费用率低于同业背景下,研发与生产活动能否清晰划分、人员认定及领料归集是否准确,追问居间服务费下滑与收入匹配性、股份支付核算合规性,并审视收入跨期等内控不规范事项是否彻底整改。意在防范研发费用虚增、费用归集失实或内控缺陷影响财务数据真实性。
数据引用来源:https://www.bse.cn/
--------END--------

放心/省心
有效/尊重