


1998 年,贝恩公司的两位顾问奥里特・加迪什和詹姆斯・吉尔伯特在《哈佛商业评论》上提出 “利润池”(Profit Pools)这个概念。
他们发现了一件反常识的事:判断一个行业赚不赚钱,用行业总量去算往往会算错。汽车业整体利润率常年不高,可整车厂薄利的同时,汽车金融、配件和售后的利润厚得惊人。利润从来不会在行业里平均分布,它沿着价值链堆积在某几个环节,其余环节只能拿到辛苦费。做战略要回答的第一个问题,是你站在价值链的哪一层。
这套框架里还有一层更关键的判断。利润池会迁移。三十年前零售业的利润堆在百货商场和经销商手里,今天堆在供应链和品牌手里,位置从来不是固定的地质构造。
谁能提前半拍站到迁移的方向上,谁就能拿到一段超额收益。中国烘焙业眼下发生的,正是这么一次迁移。
门店在关,工厂在涨
中国烘焙业正在演示这件事。过去一年,全国面包甜点门店净减少 8.8 万家,闭店率 25%。同一时间,冷冻烘焙这条上游赛道 2025 年规模突破 280 亿元,增速超过 25%,渗透率从 2020 年的 15% 升到 32%,2026 年预计达到 350 亿元。
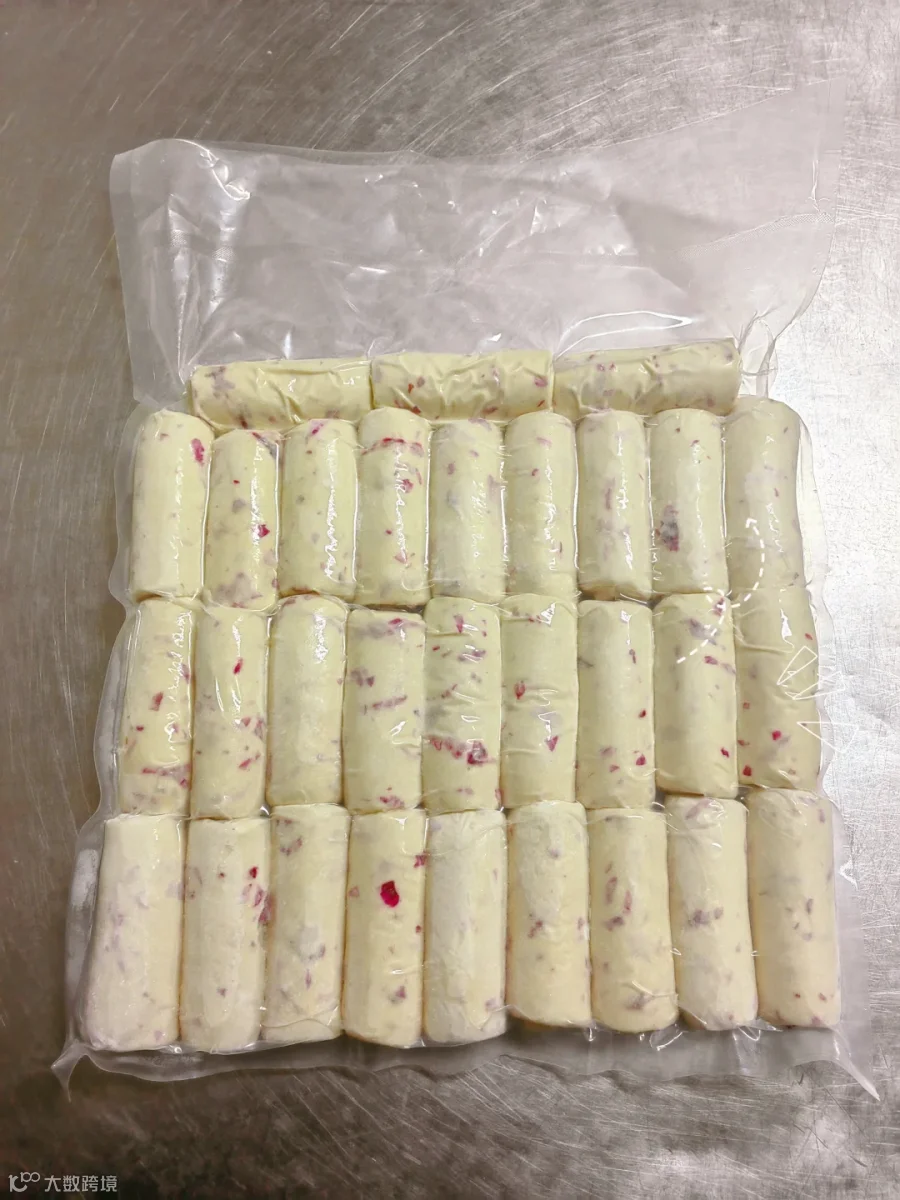
更值得留意的是余量,渗透率从 32% 继续往上走,对标成熟市场还有接近一倍的空间,机构给出的测算是这条赛道有翻三倍的容量。上游离天花板还远,这才是资本愿意为工厂付溢价的底气。门店在一家家熄灯,工厂在一条条扩产。两组数据放在一起,才能看清这个行业的真实表情 —— 消费没有消失,利润换了地方住。

利润已经分层
最直观的证据是集中度。整个烘焙行业的 CR5 只有 11.8%,前五名加起来拿不到八分之一的市场;冷冻烘焙赛道 TOP5 的产能占比已经到了 63.5%。同一门生意,上游是寡头,下游是散沙。上游能聚起来,是因为冷链仓储、工业产线、规模采购这三样都吃资本,小玩家连门槛都摸不到;门店端的门槛则低到一两个人租间铺面就能开张,供给自然越堆越多。
第二组证据来自资本定价。2026 年 7 月底,海融科技用 1.3 亿元自有资金,买下盒马旗下核心烘焙工厂糖盒食品 55% 的股权。糖盒食品 2025 年营收 2.09 亿元、净利润 1839 万元、净资产 2987 万元,这笔交易的估值接近净资产的 8 倍。
真正值钱的条款在后面 —— 作为股权交割的先决条件,盒马与糖盒食品签订了长期协议,承诺每年下达不低于 2.1 亿元的含税订单,一直锁到 2030 年年底。一家净资产不足三千万的工厂,能让渠道巨头用五年订单替它担保,这就是利润池所在位置自带的定价权。
出手的海融科技,本身也在印证这件事。它以奶油原料为主业,奶油占收入九成以上,2025 年营收下滑 8.18%、净利润转亏,原料端的议价能力被油脂价格和下游压价两头夹住。花 1.3 亿元买一家工厂,是它给自己找的新位置 —— 顺着价值链往下游挪一格。

工厂凭什么赚这份钱
糖盒食品的昆山工厂只有 6000 平方米,紧贴着面粉供应商益海嘉里,面粉用管道直接送进车间,运输和包装两道成本一起省掉。它的产品线窄得反常,只做白吐司、北海道吐司、麻薯、羊角包四个单品,全部是高频刚需。
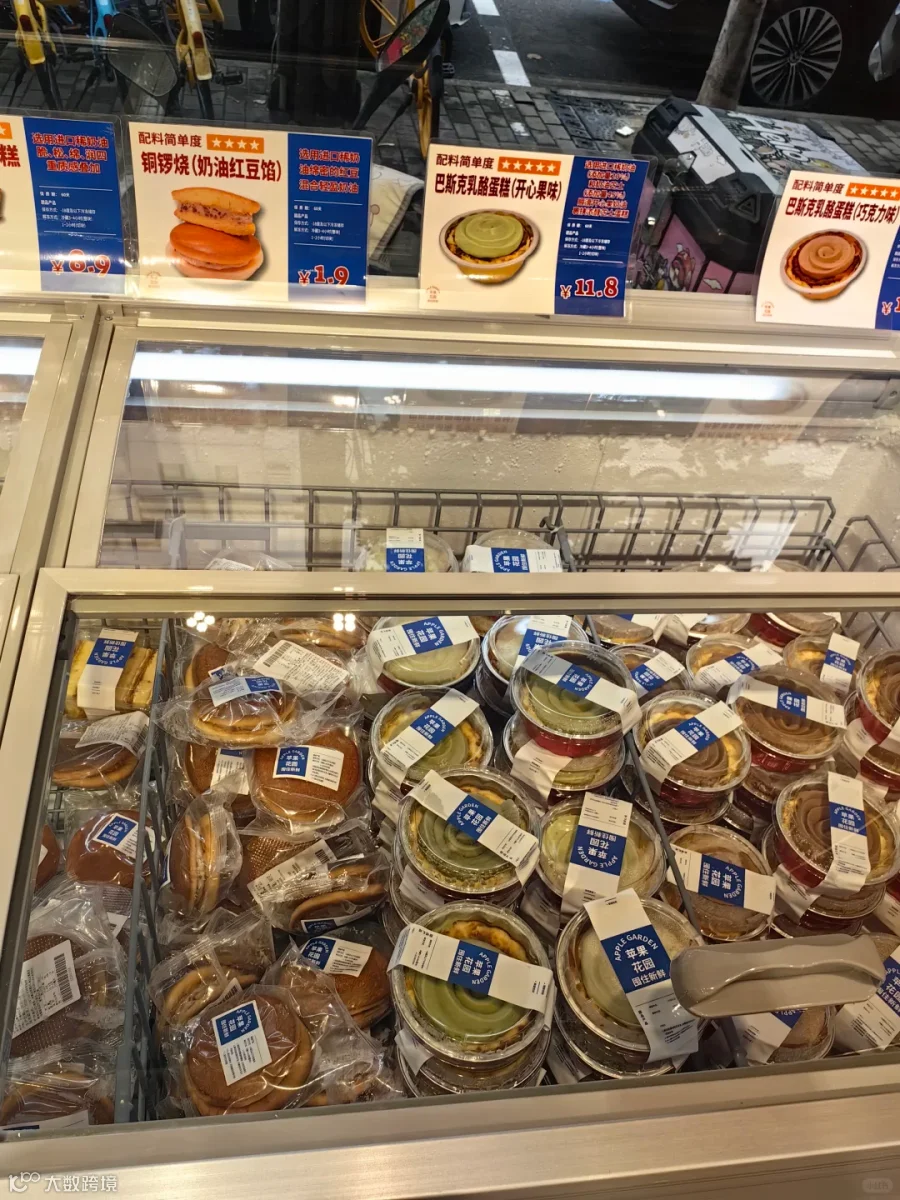
盒马门店里的鲜奶吐司,终端零售 6.9 元。这个价格靠的是结构效率,供应链每一环都比传统门店少花一道钱。商超愿意把烘焙交给工厂,图的是成本能算准、出品不掉链子这两件事。门店自建现烤,当天卖不掉就要扔,师傅一走口味就变,工厂供货把这两份不确定性变成了合同条款。
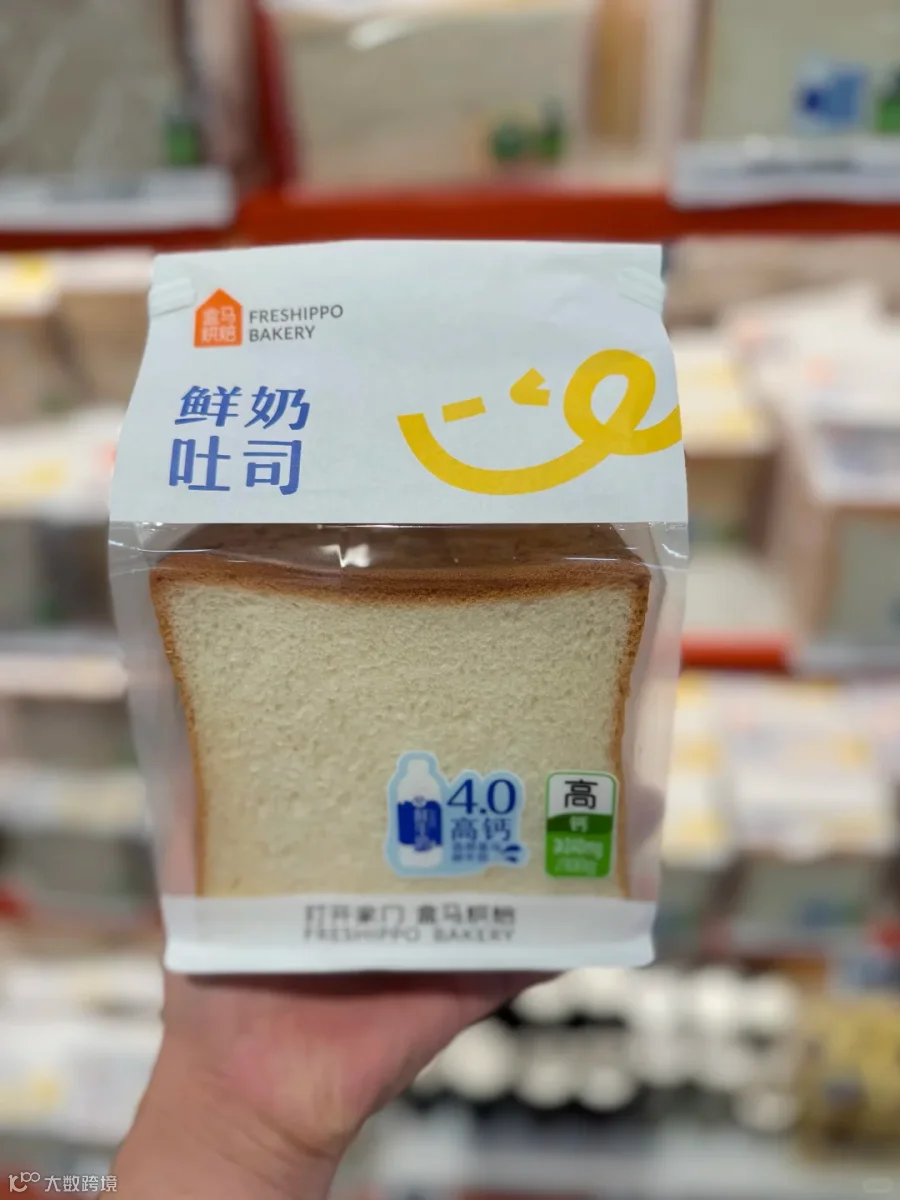
上游龙头立高食品的财报印证了同一件事。2026 年上半年,它冷冻烘焙业务的毛利率保持在 32.17%;商超渠道收入增长近 10%,其中地方性商超调改带来的收入增长约 50%,海外直接营收增长接近 50%。财报的另一面更值得看。
同期传统饼房渠道持续萎缩,冷冻烘焙销量同比下降 5%,公司主动砍掉低毛利的定制订单、把吨价提上来,才把这块业务的营收拉回微增。这条赛道的增长动力已经换了人,从饼房换成了商超和海外。

门店端的钱被谁吃掉
门店的账本要沉重得多。租金按面积付,师傅按手艺开薪,损耗按天结算,三样一样都躲不开,而这三样恰恰是门店自己控制不了的。
师傅更是绕不过去的一环,招不到、留不住,人一走门店就瘫。工业化和冷链把工序搬去工厂之后,门店的租金面积可以缩小 30%,人力成本能降 40%,损耗率从传统现制的 15% 压到 3% 以内。这些数字背后是一个残酷的前提 —— 门店得先放弃自己动手的资格,才能拿到这份成本改善。
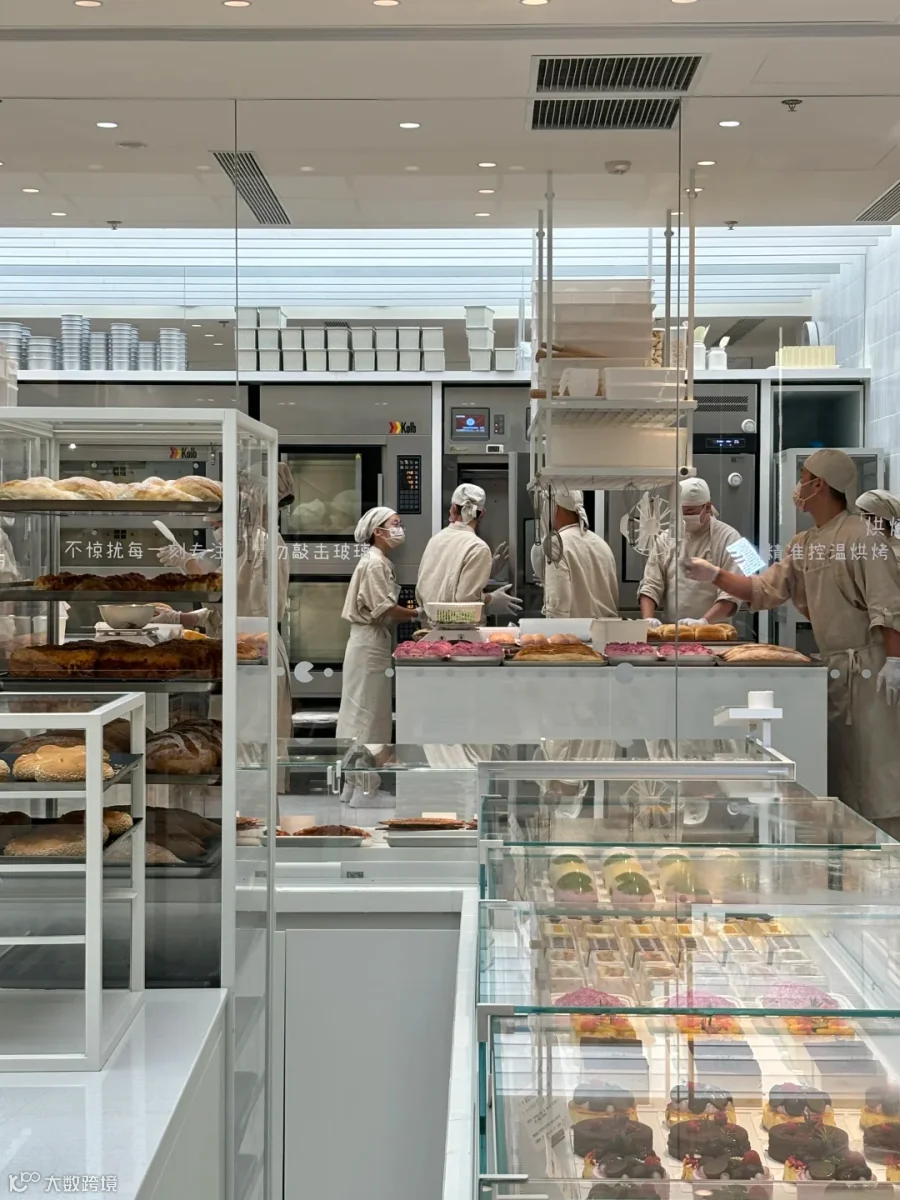
门店的成本还有一个特点,它不跟着客流一起降。租金、人力、设备折旧都是每天都要付的固定账,客流一旦下滑,少掉的那部分营收立刻变成净亏,中间没有缓冲带。
反过来的样子,可以看一家把自己押在门店端的连锁。味多美的模式是生产、配送、销售全流程自控,不开放加盟,门店集中在一二线城市。

极海品牌监测的数据显示,它的存续门店从 2024 年初的 354 家波动降到 2026 年初的 342 家;过去两年关闭的门店里,北京 48 家、上海 37 家,最贵的城市反而最先失血。
租金占到营收四分之一以上,人力成本被压到极限,今年它还因为招聘环节的言论引发争议,那场争议背后,是这套成本结构已经绷到没有余地。更耐人寻味的是,味多美标榜的 “现烤” 被曝出用的是冷冻胚。最大的现制派,自己也在悄悄把工序往工厂挪。

门店还剩两条路
需要讲清楚的是,利润迁到工厂,不等于门店失去价值。价值链挪动之后,门店端还有两条站得住的路。
一条是把门店做成渠道与体验的入口,靠工厂供货撑住规模和价格。山姆、盒马,以及这两年密集冒出的烘焙工厂店走的都是这条路 —— 没有后厨、没有现烤区,核心陈列是成排冷柜,门店的价值落在选址、陈列和品牌背书上,不在操作台。
另一条是把门店的现场能力做成品牌信用。现烤、短保、原料承诺,这些能被顾客当场验证的东西,收的是溢价,门店的价值在信任,不在产能。这条路更难走,因为它要求门店先在成本上主动吃亏,再靠品牌把这份亏收回来。
这两条路都有一条共同的底线。门店用工厂货并不丢人,把工厂货说成现烤才丢人。行业里已经出现 “冷冻复烤冒充现烤” 的争议,一旦被顾客戳穿,省下的那点成本抵不上赔掉的信任。
两条路都活得下去,真正危险的是夹在中间的品牌:既拿不到工厂的规模效率,又建不起门店的品牌溢价,最后只剩下一间房租很贵的操作间。
判断一家烘焙企业值不值得长期看,除了门店数量,还有三个数更该盯住 ——
自有或深度绑定的产能有多少
冷链能覆盖多远
门店里有多少营收来自可被工厂标准化的品类。
这三个数,决定的是它在这次利润搬家里的站位。
贝恩那篇论文的标题是《如何绘制行业的利润池》。二十多年后,中国烘焙行业给出了自己的那张图 —— 门店在做减法,工厂在做加法。
判断一家烘焙企业的未来
只看门店数量已经不够用
更该问的问题是
它在价值链的哪一段安身
面包产品摆满货架就高枕无忧?这种想法已经过时了
想靠低价面包抢生意,先降价你就大错特错了
资本催熟中式烘焙:跑得越快,反而死得越早
多少烘焙品牌栽了跟头:总想用开店数量,去证明企业的成功
同样做消费品,为何一家利润腰斩,一家怒赚 58 亿?
图片来源于网络,侵权请联系删除
作者:老七 | 德匠品牌咨询创始人
帮助100家民营企业实现利润型增长