

澳大利亚GST逾期没报,董事罚款通知寄到个人名下
宁波做户外家具出口的J总,2026年7月收到一封从澳大利亚寄来的信,收件人写的是他本人姓名,不是他那家澳洲子公司的抬头。拆开一看,是澳大利亚税务局(ATO)发出的董事罚款通知(Director Penalty Notice,简称DPN)。信里说,他名下这家澳洲实体连续几个季度的商业活动报表(Business Activity Statement,简称BAS)没有按期申报,其中涉及未扣缴的GST和员工代扣代缴税(PAYGW),相应的罚款现在要由他作为董事个人来承担。J总一直以为"公司是公司、个人是个人",这封信让他的这个念头第一次松动。
他这家澳洲公司是2023年设立的,做本地仓和渠道批发。刚开始业务量小,报税交给一家本地小会计处理。后来单量上来、员工也从两三个加到七八个,但报税节奏没跟上,几个季度的BAS就断断续续拖着。他以为最多就是交点滞纳金,没想到ATO的处理逻辑是:先把公司和董事分开看,再把该由董事个人兜底的部分单独寄给你本人。
一、先对照:澳洲GST申报与董事责任的硬要求
环节 |
要求 |
没做到的后果 |
BAS(商业活动报表) |
已注册GST的企业须按ATO规定的周期(常见为按季或按月)申报并缴纳GST与相关代扣税 |
逾期即产生罚款与利息,ATO按滞纳情况逐级加收 |
GST与PAYGW代扣 |
收取的GST、从员工工资中代扣的PAYGW,属于代持性质,需按规定上缴ATO |
未按期上缴即形成"未扣缴"欠款,责任可能穿透到董事个人 |
DPN(董事罚款通知) |
公司未按期申报或上缴相关代扣税时,ATO可向董事个人发出DPN,要求其承担等额责任 |
董事个人名下收到罚单,须在通知规定的期限内(约21天)处理 |
21天处理窗口 |
董事可在约21天内选择安排缴款、或让公司进入相应程序(如自愿管理/清算) |
逾期未处理,相应金额可能转为"不可抵扣"(非抵扣DPN) |
非抵扣DPN |
若相关BAS长期未申报,罚款一旦转为非抵扣性质 |
董事个人无法再通过公司进入管理等手段抵免,须自行承担 |
个人连带 |
DPN将公司层面的代扣税义务,落到董事个人资产上 |
追讨可延伸至个人财产,公司分账无法隔离 |

二、三种最容易踩的情形
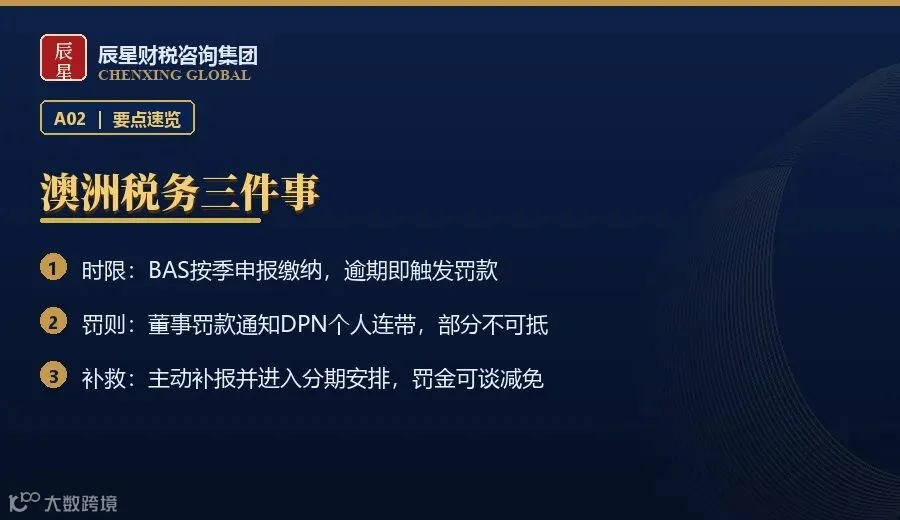
·把GST和PAYGW当成"公司的钱"。很多老板以为收上来的GST、从工资里扣的PAYGW就是公司的现金流,先用着、报税时再说。但这两笔在ATO眼里是"替政府代持"的钱,没按期上缴,责任会从公司穿透到董事个人。J总就是先从PAYGW这块欠起来的。
·BAS拖着不报,等"空一点再补"。业务一忙,报税就往后压,几个季度连着拖。但ATO判断是否发DPN,看的正是有没有按期申报、有没有按期上缴。拖得越久,越可能从普通滞纳升级成董事个人责任。
·收到DPN当普通通知放抽屉。不少人看到收件人是自己名字还以为是推销或误寄,随手一放。DPN里有约21天的处理窗口,错过这个窗口,罚款可能转为不可抵扣,董事个人就再没有拿公司程序去抵免的机会了。
第一种情形里,J总就是典型的"把代扣税当流动资金"。员工工资里扣下的PAYGW和销售收的GST,他都当公司账户里的钱在用,报税时才发现窟窿已经不小,越拖越大。他后来才明白,这两笔钱的性质跟公司利润完全不同,ATO认定的欠款不会因为"钱已经花在进货和发工资上"而消失。
第二种情形最普遍。J总最初是季度报税,后来业务翻倍,他发现"这个季度实在忙不过来,先欠着下季度一起报"。可ATO的时钟是按季度走的,连续几个季度不报,就从单纯的滞纳变成了DPN的触发条件。中途他也换过一次会计,新会计接手时没把历史欠报一次性理清,等于把窟窿往后又拖了一段。
第三种情形最要命。J总收到那封信时,第一反应是"怎么寄到我个人名下",差点就丢进抽屉。好在财务提醒了他一句,我们才赶在21天窗口内接手。要是再晚半个月,很可能就变成不可抵扣DPN了。他后来一直后怕,说那封信如果被当成广告丢掉,后果完全不一样。
三、完整案例:J总的处置过程
J总先让我们和澳洲本地税务代理把这家公司的ATO账户梳理清楚。清单拉出来,问题分两层:一是几个季度的BAS没按期申报,对应的GST和PAYGW都是欠缴状态;二是ATO已经就其中一部分发出DPN,寄到他个人名下。代理特别指出,其中涉及长期未申报的部分,存在转为不可抵扣DPN的风险,必须优先处理。
接下来是抢时间。代理按顺序推进:先补齐缺漏的BAS申报,把公司的申报义务拉回正常轨道;再针对DPN,在约21天窗口内选择对公司最有利的处理路径,尽量在转为不可抵扣前把可抵免的部分锁住。整个过程中,代理还要逐季度核对GST与PAYGW的欠缴明细,区分哪些属于可以借助公司程序处理的部分,哪些因为长期未申报已经接近非抵扣。整个过程大约一个多月,我们每周让代理同步ATO端的进度。
好在赶在窗口关闭前落定。缺漏的BAS补报完成,可处理的部分按规则安排,公司申报义务恢复正常。J总个人名下的DPN也得到相应处理,避免了最坏情形。他事后说得很实在:当初那几个季度的BAS要是按时报,根本不会有一封寄到自己名字上的罚单,也不会把自己和公司账户一起搭进去。
四、现在就能做的四步
·拉一份澳洲主体ATO合规清单。把架构里所有澳洲公司列出来,逐家核对BAS是否按期申报、GST与PAYGW是否按期上缴,尤其别漏掉有雇员、有GST登记的那几家。
·把申报周期写进集团日历。按ATO核定的按季或按月节点提前设提醒,别等业务忙完才想起来补报,申报节奏一断就容易升级。
·收到任何DPN立即启动处理。只要收件人是董事个人姓名,就当最高优先级处理,务必在约21天窗口内做出安排,避免罚款转为不可抵扣。
·委托本地税务代理恢复合规。一旦已欠缴或已收DPN,尽快补报BAS、上缴欠款并处理DPN,越早选择余地越大,别拖到非抵扣阶段。
写在最后
在澳洲,"公司是公司、个人是个人"这句话有个重要例外:GST和PAYGW这类代扣税没按期上缴,ATO可以把责任直接落到董事个人头上。DPN不是吓唬人的通知,它带着明确的处理窗口,窗口一过,罚款可能就变成不可抵扣、只能个人兜底。把BAS当成和工资一样每月必做的动作,比事后抢21天窗口要稳得多。
👉 在公众号后台回复「澳洲税务」,获取澳大利亚GST申报与董事罚款通知应对完整说明。
CHENXING GLOBAL
澳洲税务,董事别背|Lodge On Time. Don't Let the DPN Land on You.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。