

德国子公司年报没披露,罚款按天数往上滚
苏州做精密零部件的何总,2026 年 4 月中旬收到一封从德国寄来的挂号信。他起初以为是展会邀请或税务信件,拆开才发现是联邦司法局的来函:他设在巴伐利亚的德国子公司,2024 会计年度的年度财务报表未在规定期限内于联邦公告(Bundesanzeiger)披露,现启动罚款程序,并提示后续可能强制执行。
何总的反应很典型:"我们账不是早就做好了吗?会计师每年按时出报表、税务申报也从没落下,怎么还冒出个'没披露'?"他把财务主管叫来一对,财报确实做了,也交了税务局,唯独没人把它送进那个"联邦公告"的电子平台。账做了,披露没做,在德国这是两回事,而罚单认的是后一件。
要理解这道义务,得先弄清德国这套公示制度的用意。德国把年度财务报表的公示看作市场透明度的一部分——债权人、供应商、潜在合作方都能通过联邦公告查到一家公司的财务面貌。所以它不满足于"公司自己把账记好",而要"把账摆到台面上"。这也是为什么它和做账、报税是三条并行的线:做账对内,报税对税务局,披露对公众。三件事各有各的截止节点,各有各的责任人。
对中资企业来说,这道坎往往出在"信息断层"上。国内总部以为德国子公司的会计师会全包,德国这边的会计师只负责做账报税,两边都默认对方会处理披露,结果谁都没做。等到挂号信寄到,才发现漏的可能是好几年。
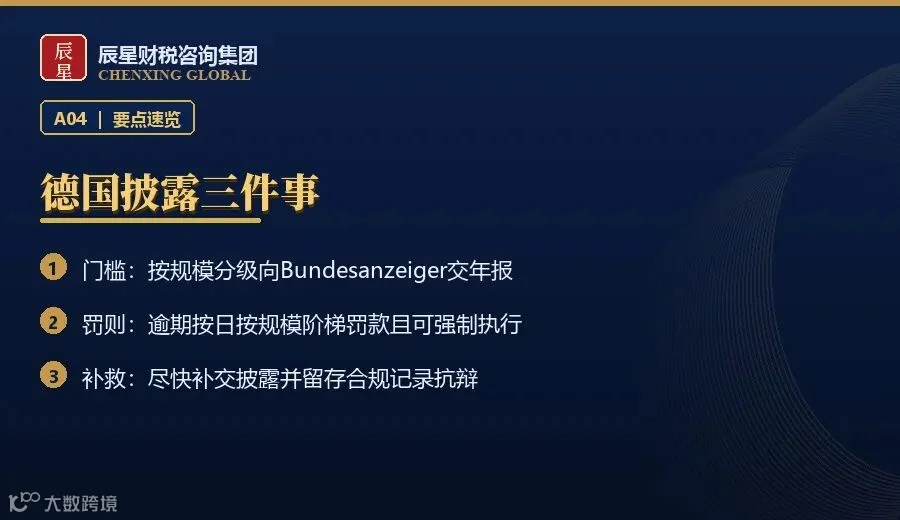
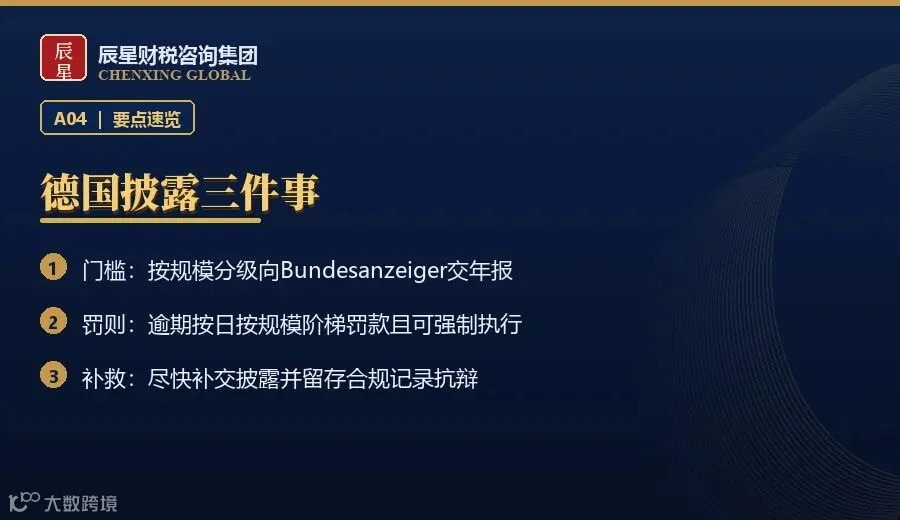
更麻烦的是罚则的结构。它不是"逾期罚一笔"这种一次性的账,而是按规模和延迟时间做阶梯罚款,拖得越久、台阶越高,并且在持续不履行时主管部门还可以采取强制措施促使其披露。这意味着每多拖一天,成本都在往上走,等着"凑一批一起补"的心态,代价只会更大。
一、先对照:德国年报披露的硬要求
环节 |
要求 |
没做到的结果 |
责任主体 |
德国《商法典》(HGB)下,GmbH 等公司的法定代表人负责披露年度财务报表 |
账做了但不披露,视为违反披露义务 |
分级义务 |
按企业规模(小型/中型/大型)分档,规模越大,须披露的报表内容越全 |
规模判断错误,披露内容不全同样不合规 |
披露平台 |
须在联邦公告(Bundesanzeiger)电子平台提交并公示 |
未提交即属逾期,触发罚款程序 |
提交时限 |
财政年度结束后需在法定期限内提交,逾期即进入催缴与处罚流程 |
按规模与延迟时间阶梯罚款,并可按日累积 |
强制执行 |
持续不履行时,主管部门可采取强制措施促使披露 |
罚款之外还可能有进一步强制手段 |
披露 ≠ 做账 |
完成记账与税务申报,不等于履行了公示披露义务 |
两件事分开考核,漏了披露照样被罚 |
二、三种最容易踩的情形
·把"做了账"当成"披露完了"。这是最普遍的一条。德国公司每年做完记账、报完税,很多人就以为全年义务了结。但 HGB 要求把年报送进联邦公告公示,这是独立于做账和报税之外的第三件事,没做就是没做。
·搞错公司规模档位,披露内容缺斤少两。小型公司可豁免或简化披露,中大型公司内容要求更全。有人把中型公司按小型处理,少披了管理层报告或附注,形式上提交了,实际仍不合规。
·以为逾期只是小事,拖一拖没事。德国这套罚则是按天累积的阶梯结构,拖得越久越贵,且主管方在持续不履行时可启动强制措施。抱着"等下次一起补"的心态,往往把一笔本可避免的支出滚成更大的数。
第一种情形在何总身上体现得最直接。他的会计师团队很专业,账务、税务都规规矩矩,偏偏在"披露"这个环节留了空白——因为在不少中资企业的经验里,年报做好交给税务局就算完成,没有人提醒过还有一个单独的公示平台要送。责任落在法定代表人头上,德国子公司这边没人盯,就这么一年年悬着。
第二种情形更隐蔽。有的子公司规模其实已触及中型门槛,却按小型公司简化处理,附注、管理层报告能省则省。这种"形式合规、内容不足"的问题,平时不显,一旦被核查,补起来反而更费周章,因为要把遗漏的内容重新梳理齐整。至于是不是真到了对应档位,需要按 HGB 的量化标准逐项核对,不能凭感觉判断。
三、完整案例:何总的补救过程
收到来函后,何总当天就委托服务方会同德国本地会计师处理。第一步是核对子公司过去几个年度的披露状态,把历年应当在联邦公告公示的报表逐份排查,确认哪些年度真的漏了。这一步很关键——很多人以为只差一年,实际上可能连着几期都没送。
核对下来,果然不止一年。团队随即整理各年度已经做好的财务报表,按各自的规模档位补齐应披内容,通过德国本地会计师在联邦公告平台逐年补交并公示。补交完成后,向主管部门说明已完成履行,并就相应的逾期罚款进行沟通与缴纳。
整个过程前后花了约一个多月,主要时间耗在历年资料的重新核对与格式调整上。何总事后感慨,账其实一直都在,麻烦全在"没人负责送出去"这件事上。他把德国子公司的披露节点单独列进年度合规日历,指定专人对接德国会计师,不再让它藏在做账流程的末尾。
四、现在就能做的几步
·先查子公司的历史披露状态。登录联邦公告平台,把历年应披的报表逐年核对,弄清到底漏了几期,别凭印象只估一年。
·按 HGB 标准确认规模档位。对照资产总额、营业收入、员工人数等量化指标,确认公司属于哪一档,再决定披露内容的完整程度。
·补交并留存公示凭证。通过德国本地会计师完成补交公示,保存提交回执与公示页面截图,作为已履行的证据。
·把"披露"写进年度合规清单。与做账、报税并列列出,明确责任人和截止节点,避免再次被遗漏。
·确认法定代表人知悉义务。披露义务落在公司法定代表人身上,让国内总部和外派负责人双方都清楚这件事的存在。
写在最后
德国年报披露最容易吃亏的地方,是它长得像"做账的尾巴",让人误以为账做完就一了百了。实际上它是一项独立的法定公示义务,不做,就按天数往上滚着罚。对在德有子公司的中资企业来说,把披露节点往前提、把责任人定下来,比收到挂号信后再补,省下的不只是钱,还有被动应对的精力。
👉 在公众号后台回复「德国披露」,获取德国年报披露义务与补交流程的完整说明。
CHENXING GLOBAL
账要做,披露更要落地|Full Disclosure, Full Compliance.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。