

日本子公司消费税发票号没注册,进项税一分抵扣不了
苏州做精密零部件的J总,二〇二六年八月做在日子公司的年报复盘,财务把一张进项税明细拉出来,他才看清一个问题:过去一年里,子公司向日本本地一批供应商采购,付出的那笔百分之十消费税,竟然没法全额抵扣。财务算了一笔账,光这一项一年就多掏了不少真金白银。J总第一反应是上游开了票怎么会抵不了,财务一句话点醒他:对方的发票上根本没有那个T号,按日本的规则,这种票抵不了全額,时间越往后越抵不了。
很多中国企业以为,在日本设了子公司、正常开票报税,消费税的事就交完了。其实日本从二〇二三年十月起换了一套玩法,名字叫适格请求书等发行者制度,俗称发票制度。这套制度的核心,是给每张合规发票都贴上供应商的注册号,没有这个号,买方手里的进项税就打折甚至归零。它卡住的不是交税,而是抵扣,对采购链条长、供应商杂的制造企业尤其要命,因为你的进项税能抵多少,取决于你的上游有没有号。
一、先对照:日本消费税发票制度的硬要求
环节 |
要求 |
没做到的后果 |
制度实施 |
适格请求书等发行者制度于二〇二三年十月一日全面实施 |
旧版不带号的发票逐步失去全额抵扣效力 |
注册义务 |
需向所辖税务署申请注册,取得T号注册号方可开具合规发票 |
未注册则开出的发票买方无法全额抵扣 |
下游全额抵 |
取得带T号的合规发票,进项消费税可正常全额抵扣 |
缺号则只能按过渡比例视同抵扣 |
上游未注册 |
向未注册供应商采购,二〇二三至二六按八成视同抵扣 |
两成进项税直接损失,且无法事后补回 |
过渡递减 |
二〇二六至二九按五成抵扣,之后过渡期结束降为零 |
未注册供应商的采购进项将彻底不能抵扣 |
自身风险 |
在日子公司若自己未注册,对外开票不被客户认可 |
客户的进项也受损,反过来影响自身接单 |
二、三种最容易踩的情形
·情形一:自己没注册,却以为能照常开票。不少子公司以为消费税一直这么交就行,没去税务署申请那个T号。
·情形二:上游没注册,采购时才发现票不对。合作多年的本地小供应商没注册,进项税被打折。
·情形三:把过渡期当免死金牌,迟迟不动作。觉得现在还能抵八成,等到只剩五成、归零才慌。
第一种情形最冤。J总的子公司起初就属于这一类,它一直在按标准税率交消费税,却从没申请注册号。问题不在它交税,而在于它开给客户的发票没有T号,客户那头的进项税跟着打折,客户自然有意见,长期下来订单都受影响。注册这件事不主动做,没人替你跑。
第二种情形最普遍。日本本地有大量中小供应商,很多没去注册发票号。J总复盘时发现,一年里向这类供应商采购的份额不小,按当前八成规则,那两成进项税已经实打实损失掉了。更麻烦的是,这些供应商往后大概率也不会注册,意味着损失只会随过渡期递减而放大。
第三种情形最危险。过渡期是按时间阶梯往下走的,二〇二六十月起从八成降到五成,再往后直接归零。不少老板抱着还能抵八成的心态拖延,等到只剩五成、彻底归零那天,才发现自己白白养了一批不能抵扣的采购成本。时间是最硬的账,不会等人。

三、完整案例:J总的处置过程
我们接手后,先把子公司过去一年的进项发票全部按供应商归档,逐张核对有没有T号。结果一目了然:一部分大供应商带号可全额抵,问题集中在那批没号的中小供应商,以及子公司自身尚未注册导致开票不被认可两块。我们第一步就让子公司向所辖税务署递交注册申请,把自身的号先拿下来,这一步不解决,下游客户那边永远是个雷。
号拿到之后,我们做了一件更重要的事:把供应商清单按是否已注册分了类,对没注册的本地供应商逐一发函沟通,能推动对方注册的就推动,推动不了的,在后续采购里重新比价,把不能抵扣的隐形成本算进报价里。同时把过渡期的时间线做成一张警示表,提醒财务二〇二六十月起那批供应商的抵扣比例会再降一半。
整套动作做完,J总年报复盘时那笔多掏的进项税才算有了着落。虽然已经损失的八成之外两成追不回来,但至少往后每笔采购的成本算得清清楚楚,子公司对外开票也重新被客户认可。J总后来总结,在日本做制造,进项税能不能抵,不是财务月底一张表能决定的,是前面一整条供应链的注册状态决定的。
四、现在就能做的四步
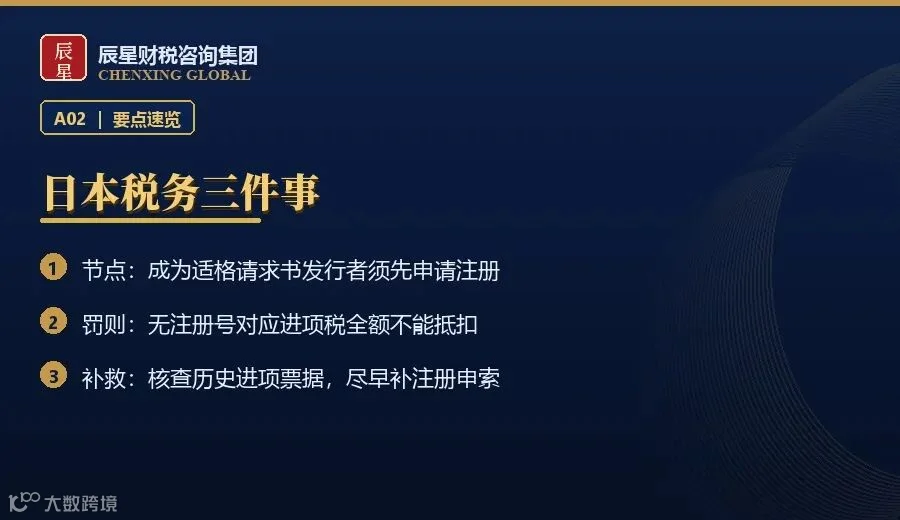
·查自身。确认在日子公司是否已在税务署注册取得T号,没注册的立刻递交申请。
·清发票。把近一年进项发票按供应商逐张核对注册号,标出不能全额抵扣的部分。
·分供应商。把供应商按已注册和未注册分类,对关键未注册方发函推动注册或重新比价。
·盯时点。用过渡期时间线做预警,二〇二六十月起、二九之后两个节点前完成采购策略调整。
写在最后
日本的发票制度改的不是税率,而是抵扣的门槛。它用一张T号把进项税的命运交到了供应商的注册状态手上,自己没号、上游没号,进项税就一点点从你口袋里漏掉。跨境制造企业最该做的,是把注册号当成和营业执照同等基础的动作,趁过渡期还在,把自身和上游的号都理顺。等抵扣归零那天再动手,损失的已经是真金白银。
👉 在公众号后台回复「日本税务」,获取日本消费税发票制度完整说明。
CHENXING GLOBAL
Japan Invoice System. Register Before It Costs You.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。