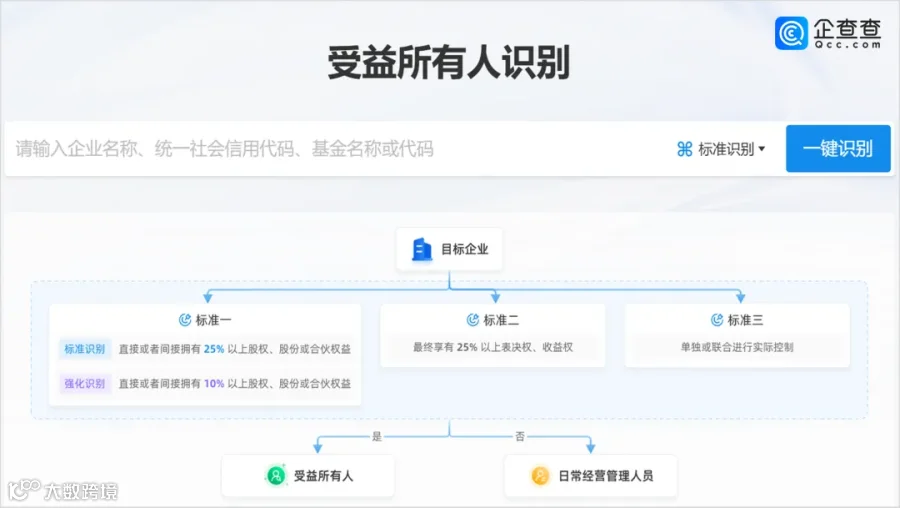
外国主体因其类型定义复杂,涉及跨境持股且受益所有人信息登记口径存在差异,往往是受益所有人识别中较难把握的客户类型。本文聚焦三类容易混淆的外国主体:①外国公司分支机构、②外国企业常驻代表机构、③外国在华经营企业。辨析三类外国主体的异同,依照《金融机构客户受益所有人识别管理办法》(简称“12号令”)条款确定识别方法,分析方法适用的逻辑,并给出实务操作建议。
一 异同比较
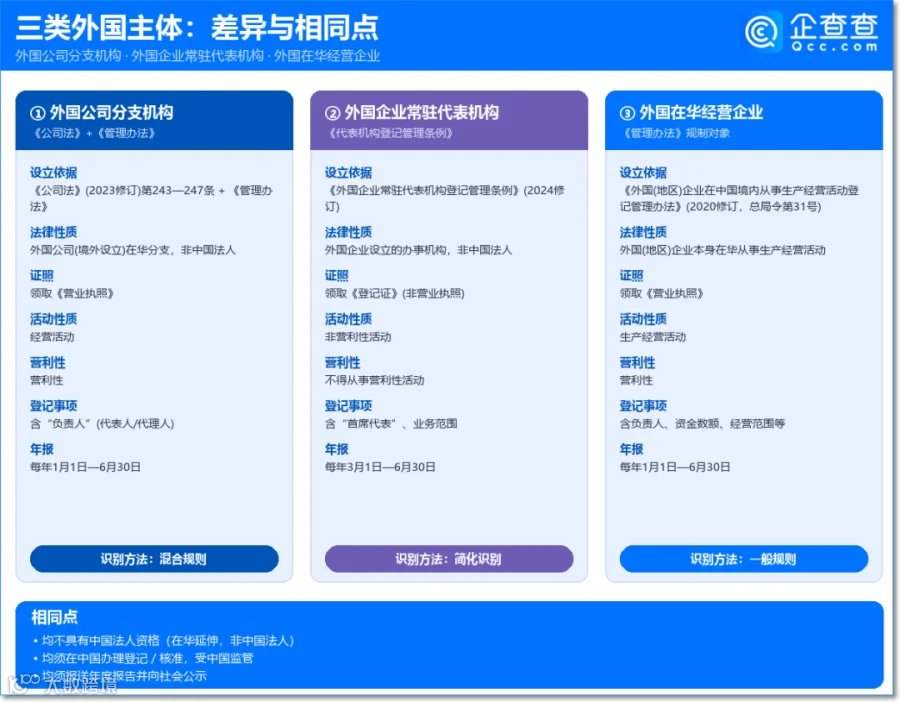
①外国公司分支机构、②外国企业常驻代表机构、③外国在华经营企业
•设立依据不同
①依据《公司法》;②依据《外国企业常驻代表机构登记管理条例》;③依据《外国(地区)企业在中国境内从事生产经营活动登记管理办法》。
•证照不同
①、③经核准登记领取《营业执照》;②领取的是《外国企业常驻代表机构登记证》,并非营业执照。
•活动性质与营利性不同
①、③从事营利性生产经营/经营活动;②从事非营利性活动,不得从事营利性活动。
•登记事项不同
①、③登记“经营范围”、含“负责人”;②登记“业务范围”、含“首席代表”。
•年报期限不同
①、③为每年1月1日至6月30日;②为每年3月1日至6月30日。
•均不具有中国法人资格,属外国主体在华的延伸。
•均须在中国办理登记或核准,并受中国监管部门监督管理。
•均须报送年度报告并向社会公示。
二 识别方法

1、外国公司分支机构:混合规则。依据12号令第九条第二款,金融机构除应按第八条识别该分支机构所属外国公司的受益所有人外,还应当将该分支机构的至少一名高级管理人员认定为受益所有人。佐证材料方面,12号令第十七条第三项要求同时获取外国公司的信息和资料以及外国公司分支机构的营业执照、高级管理人员信息;该口径亦与《受益所有人信息备案指南(第二版)》4.2项“至少1名最高层级高级管理人员”的备案要求一致。
2、外国企业常驻代表机构:混合规则。12号令第十一条第五项将其列入简化识别情形,规定“参照本办法第九条第二款识别受益所有人,无较高风险情形的,可以根据风险状况采取简化的识别措施”。即识别方法参照第九条第二款(穿透所属外国企业并认定至少一名高级管理人员),识别措施上允许在无较高风险时予以简化。
3、外国在华经营企业:一般识别。12号令未对其单列豁免或简化规则。该类主体既不属于第十条豁免对象(机关法人、事业单位、基层群众性自治组织、农村集体经济组织、政府间国际组织、外国政府及驻华使领馆等),也不属于第十一条简化对象,应适用第八条一般识别标准逐层识别。
三 示例企业
外国公司分支机构
登记类型:外国(地区)有限责任公司分支机构
主体类型:外国公司分支机构
成立日期:2019年**月**日
负责人:卢*
最新年报:显示其隶属企业为“乔恩迪尔投资有限公司”
判断依据:12号令第九条第二款、第十七条第三项及备案指南4.2项

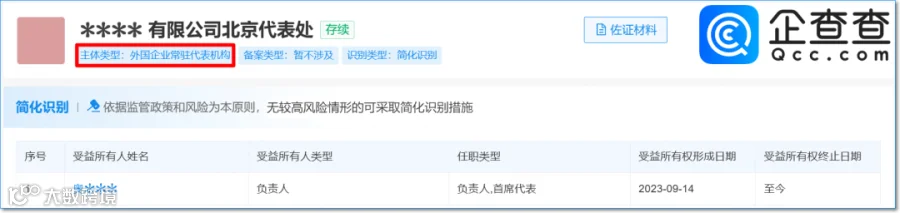
外国企业常驻代表机构
****有限公司北京代表处
登记类型:外国企业常驻代表机构
主体类型:外国企业常驻代表机构
成立日期:2003年**月**日
首席代表:奥***
判断依据:12号令第十一条第五项在条文体例上将“外国企业常驻代表机构”归入“简化识别”,但同时明确“参照第九条第二款”。即识别方法本身采用混合规则(穿透所属外国企业+认定至少一名高级管理人员),仅“无较高风险”时才可采取简化识别措施
外国在华经营企业
****国际公司
登记类型:外国(地区)企业在中国境内从事经营活动
主体类型:外国在华经营企业
成立日期:1998年**月**日
负责人:刘**
判断依据:12号令未对“外国在华经营企业”设置专门豁免或简化条款,按第八条一般识别

· 先以证照区分性质:领取《营业执照》为经营性主体(①外国公司分支机构、③外国在华经营企业);领取《登记证》为非营利性代表机构(②外国企业常驻代表机构)。
· 外国公司分支机构与外国在华经营企业均应“穿透所属外国企业+认定至少一名高级管理人员”,外国企业常驻代表机构在无较高风险时可简化措施。
· 外国公司分支机构属法定受益所有人备案主体,需要对备案信息进行核验比对;外国企业常驻代表机构不在备案范围,应以尽调材料为主。
— 企查查·受益所有人服务团队 —