


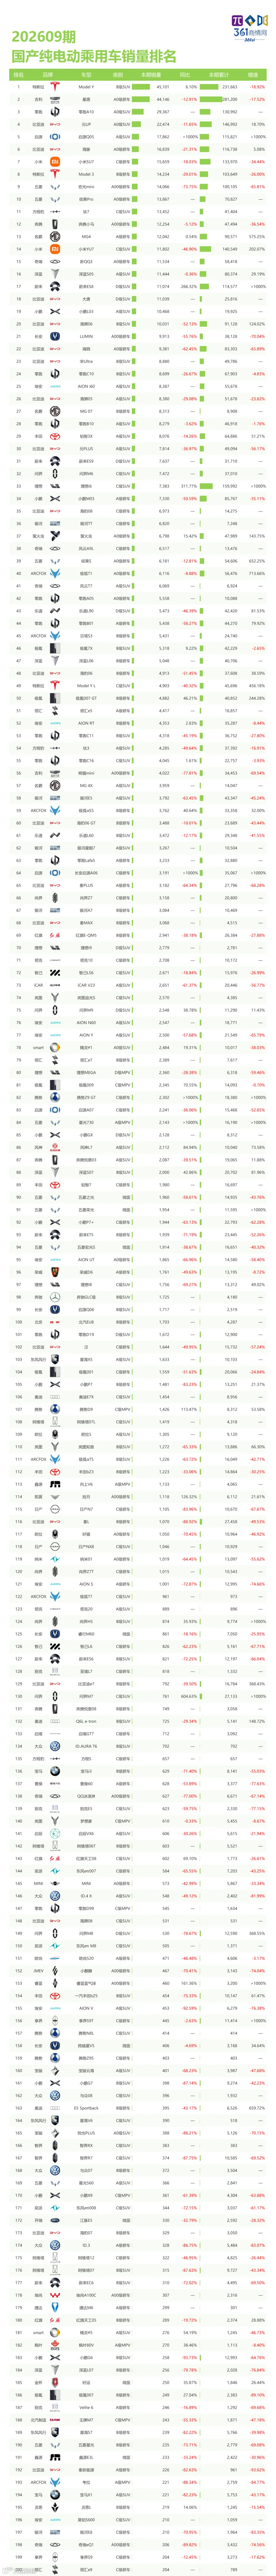
2026 年 9 月国产纯电动乘用车榜单显示,特斯拉 Model Y 以45101 台的本月销量登顶,本期累计销量 231663 台,同比小幅上涨 6.10%,是当月唯一单月销量突破 4.5 万台的车型。吉利星愿紧随其后,月销 44146 台,累计销量 281200 台;零跑 A10 位列第三,销量 29367 台,头部两款车型销量差距极小,形成双强竞争格局。
从品牌阵营来看,比亚迪车型矩阵覆盖 A0 级轿车、各级别 SUV,多款车型跻身榜单前列,元 UP、海豚、海狮 06 等车型贡献稳定销量,是纯电市场的核心供给力量。小米 SU7、小米 YU7 两款车型表现亮眼,SU7 当月销量 15659 台;YU7 销量 11802 台,累计增速高达 202.07%,高端纯电轿车与 SUV 双线发力。蔚来 ES8、理想 i6 迎来爆发,同比增速均超 260%,高端大尺寸纯电 SUV 增长势头强劲。
市场分化特征明显。不少经典入门车型出现大幅下滑,五菱宏光 mini 当月销量 14066 台,同比暴跌 73.75%;比亚迪海鸥、长安 LUMIN、吉利熊猫 mini 等传统 A00 级代步车型同比降幅普遍超过 50%,入门微型纯电需求收缩。与此同时,启源 Q05、蔚来 ES8、理想 i6、极狐 T1 等新车 / 换代车型增速突破 100%,新品成为拉动增长的主力。
车型结构上,B 级 SUV、A0 级轿车仍是销量基本盘,中端家用车型竞争最为激烈。高端 D 级 SUV、C 级轿车赛道热度持续提升,新势力高端车型销量持续放量;低端微型纯电市场萎缩,市场重心持续向中高端家用纯电车型迁移。

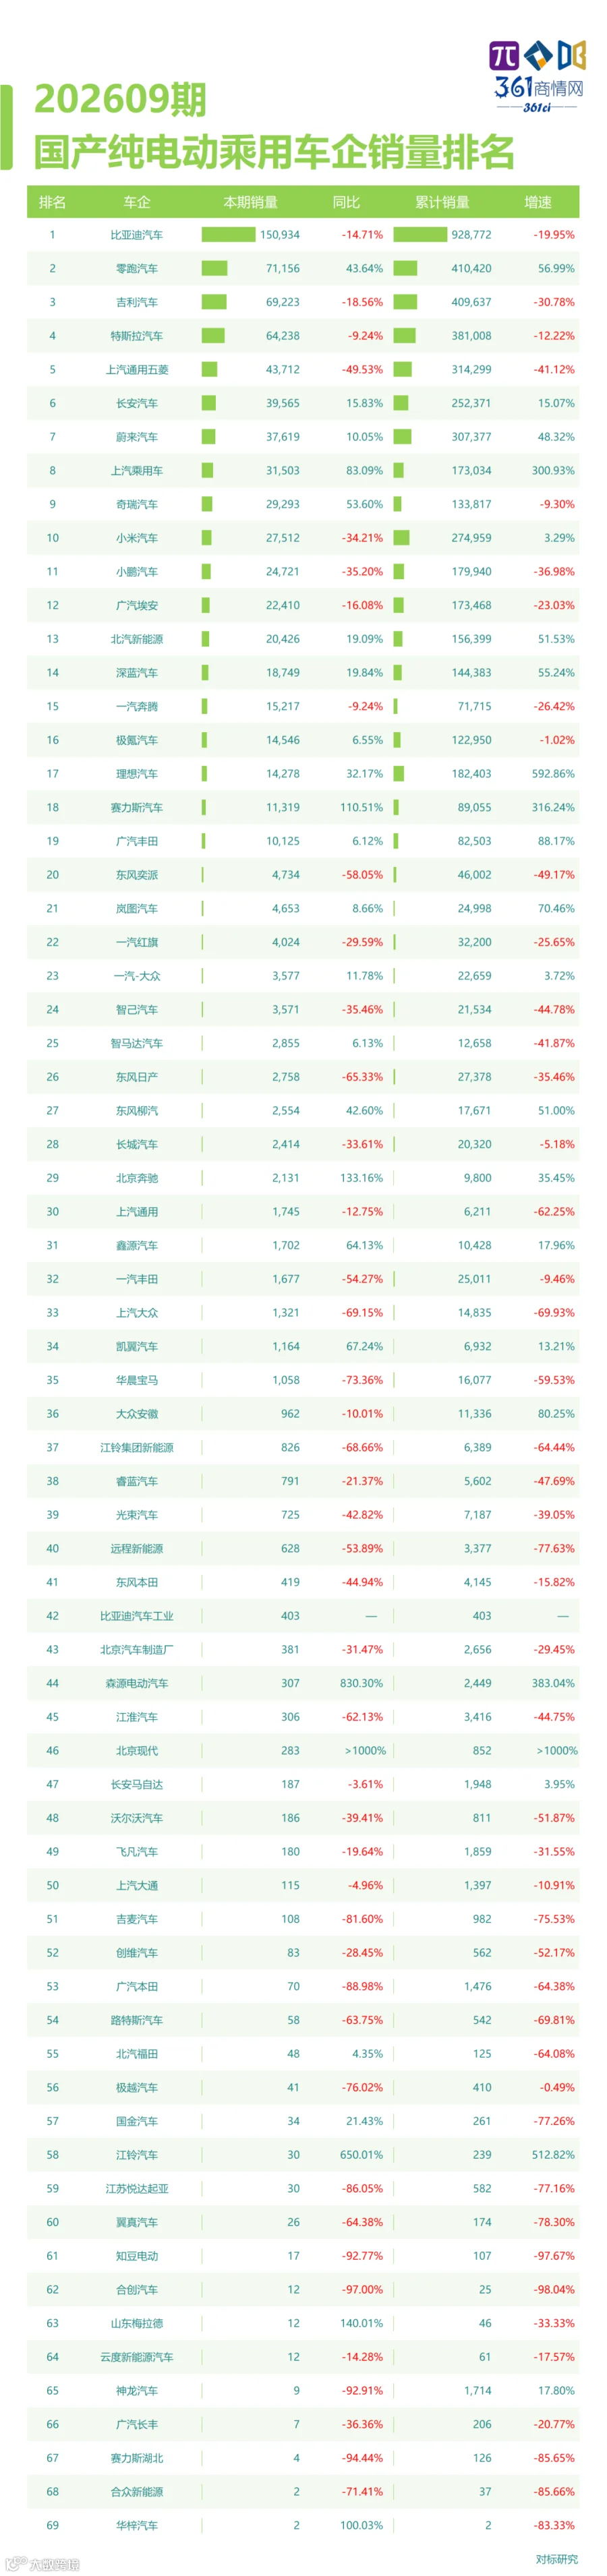
2026 年 9 月国产纯电动乘用车车企销量榜单显示,比亚迪汽车继续稳居行业首位,9 月销量 150934 台,累计销量 928772 台;不过同比下滑 14.71%,累计增速为 - 19.95%,头部大盘承压。零跑汽车以71156 台位列第二,同比大涨 43.64%,累计销量 410420 台,累计增速 56.99%,是 TOP5 里增长势头最强的车企。吉利汽车、特斯拉汽车分列三、四名,本月销量分别为 69223 台、64238 台,二者本月同比均出现下滑;上汽通用五菱排名第五,销量 43712 台,同比大幅下滑 49.53%,入门纯电销量收缩明显。
增长阵营分化显著,多家车企实现高增。上汽乘用车本月销量 31503 台,同比增幅 83.09%,累计增速高达 300.93%;理想汽车当月销量 14278 台,同比上涨 32.17%,累计增速 592.86%;赛力斯汽车同比增长 110.51%,累计增速 316.24%。长安、蔚来、奇瑞、北汽新能源、深蓝同样保持正向增长,新品带动销量释放。
不少主流车企出现同比下滑。小米汽车 9 月销量 27512 台,同比下滑 34.21%;小鹏汽车销量 24721 台,同比下降 35.20%。合资品牌纯电表现偏弱,华晨宝马本月销量仅 1058 台,同比大跌 73.36%;东风日产、上汽大众、江铃集团新能源降幅均超过 60%。
整体格局上,比亚迪依旧维持绝对体量优势,但同比承压;零跑、上汽乘用车、理想、赛力斯等品牌凭借产品迭代跑出高增长。市场呈现 “头部体量稳固,二线品牌分化,合资纯电持续走弱” 的格局,品牌间增速差距巨大,市场竞争进一步加剧。
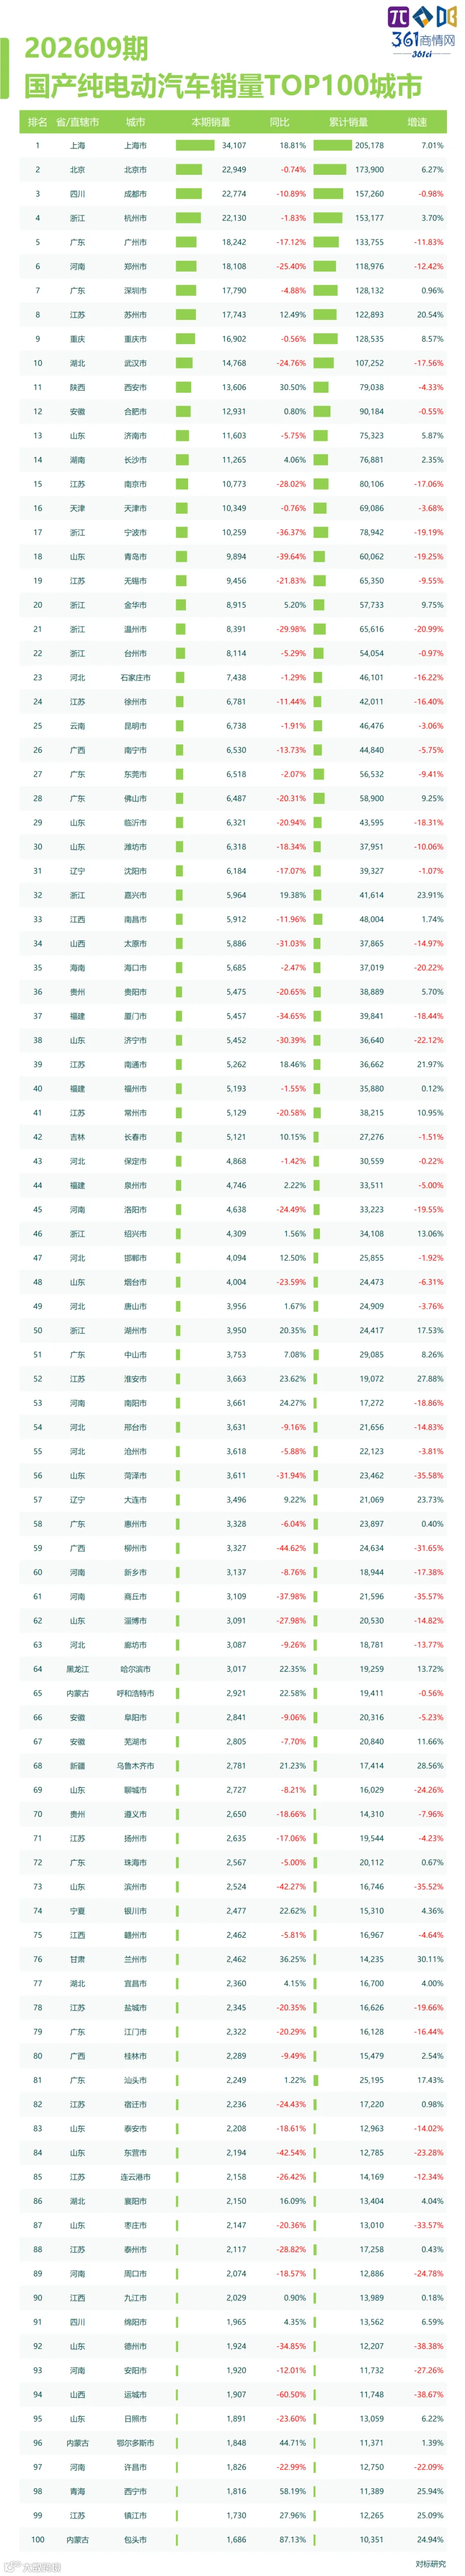
2026 年 9 月国产纯电乘用车城市销量榜单显示,上海以 34107 台稳居全国首位,同比增长 18.81%,累计销量 205178 台,是国内唯一单月销量突破 3 万台的城市。北京 22949 台、成都 22774 台、杭州 22130 台紧随其后,四城构成第一梯队;广州 18242 台、郑州 18108 台、深圳 17790 台、苏州 17743 台位列 5-8 名,头部城市销量体量接近,竞争激烈。
城市市场增长呈现明显分化。西安本月销量 13606 台,同比大涨 30.50%;包头同比增幅高达 87.13%,西宁、鄂尔多斯、淮安、嘉兴、哈尔滨、呼和浩特等城市同比增幅均突破 20%,西北、苏北部分城市纯电消费释放强劲。与之相对,多个核心城市出现大幅下滑:青岛同比下降 39.64%,商丘下滑 37.98%,厦门、太原、济宁、菏泽降幅均超 30%;广州、武汉、南京、温州等新一线城市同比降幅也超过 20%,华东、华中部分市场需求承压。
区域格局上,长三角城市整体大盘领跑,上海、杭州、苏州、南京、宁波等城市全部进入前 20,江苏、浙江上榜城市数量最多,是国产纯电核心消费阵地。珠三角的广州、深圳位列前十,东莞、佛山等省内城市同样保持稳定销量;中西部核心城市成都、重庆、武汉、西安体量突出,成为第二增长极。北方城市分化明显,西安高增,而山东、河南大量地级市出现两位数下滑。
整体来看,一线与强二线城市依旧是国产纯电销量基本盘,但城市间增速差异巨大。部分西部、北部地级市迎来爆发式增长,而华东、华中不少成熟市场进入需求调整期,区域市场从集中爆发转向结构性分化。
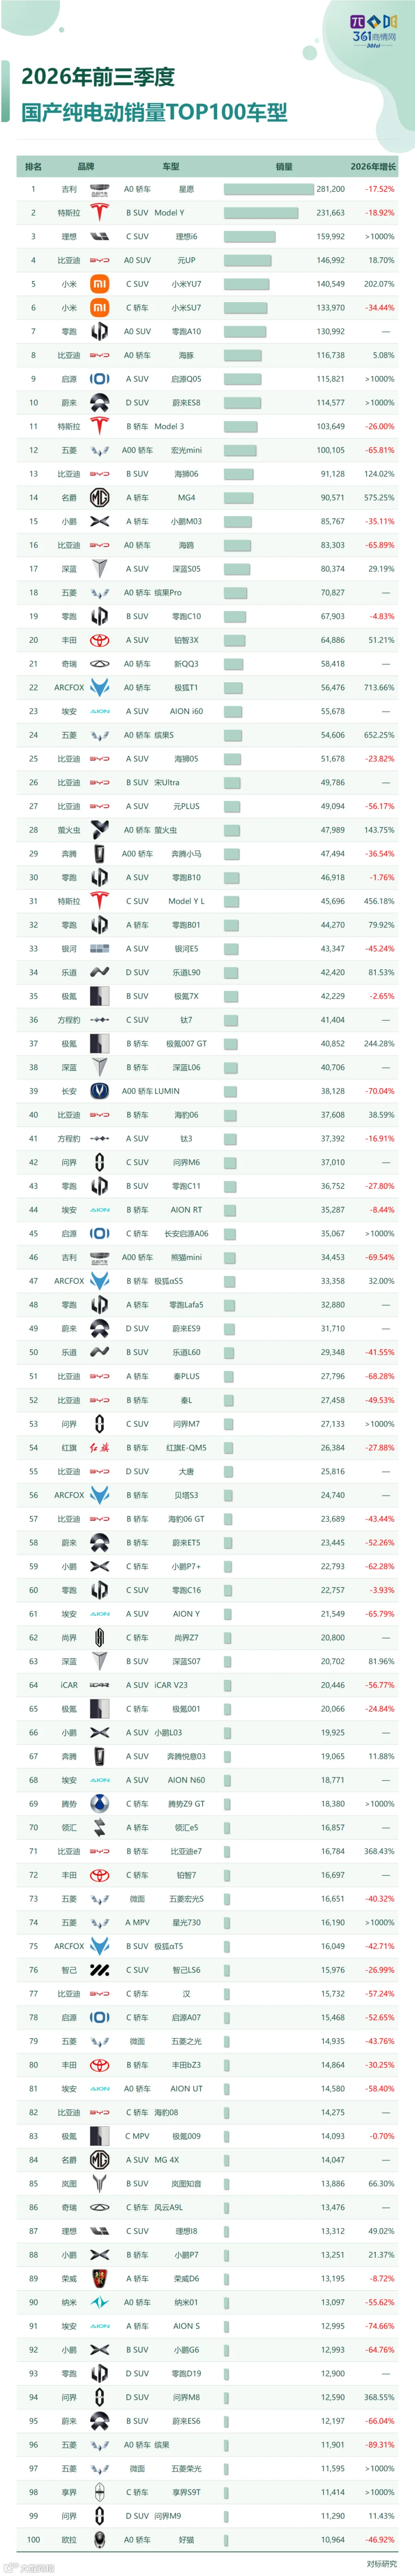
2026 年前三季度国产纯电车型榜单显示,吉利星愿以 281200 台登顶车型销量榜首,不过同比下滑 17.52%;特斯拉 Model Y 以 231663 台位居第二,同比下降 18.92%。理想 I6 以 159992 台排名第三,增速超 1000%,是头部阵营里爆发力最强车型。比亚迪元 UP、小米 YU7 分别以 146992 台、140549 台位列第四、第五,小米 YU7 同比大增 202.07%,新势力新品表现亮眼。
市场车型增长高度分化,多款新品实现倍数级增长。理想 I6、启源 Q05、蔚来 ES8、问界 M7、领势 Z9 GT 等车型增幅均 > 1000%;极狐 T1 增长 713.66%,名爵 MG4 增长 575.25%,五菱缤果 S 增长 652.25%,高增速车型以全新换代车型与新上市产品为主。而不少曾经的走量基础款销量大幅回落:五菱宏光 mini 前三季度销量 100105 台,同比下滑 65.81%;比亚迪海鸥同比下滑 65.89%,长安 LUMIN 下滑 70.04%,微型 A00 纯电赛道需求明显萎缩。
价格段与品类格局发生变化。榜单头部同时覆盖 A0 级家用轿车、中型 SUV、中大型 SUV,SUV 车型占比持续走高,C/D 级高端纯电产品放量显著。比亚迪全系多款车型上榜,元 UP、海豚、海狮 06 保持稳定走量;小米双车 YU7、SU7 双双跻身前十,小米 SU7 前三季度销量 133970 台,但同比下滑 34.44%。零跑有多款车型进入 TOP30,A10、C10、B10 共同构成品牌销量支柱。
整体来看,前三季度国产纯电车型格局呈现老款入门微型车持续承压,全新中高端 SUV、轿车爆发增长的特征。头部车型体量巨大,但存量爆款普遍同比下滑,市场增长动力由新品驱动,产品迭代速度成为品牌抢占份额的关键。
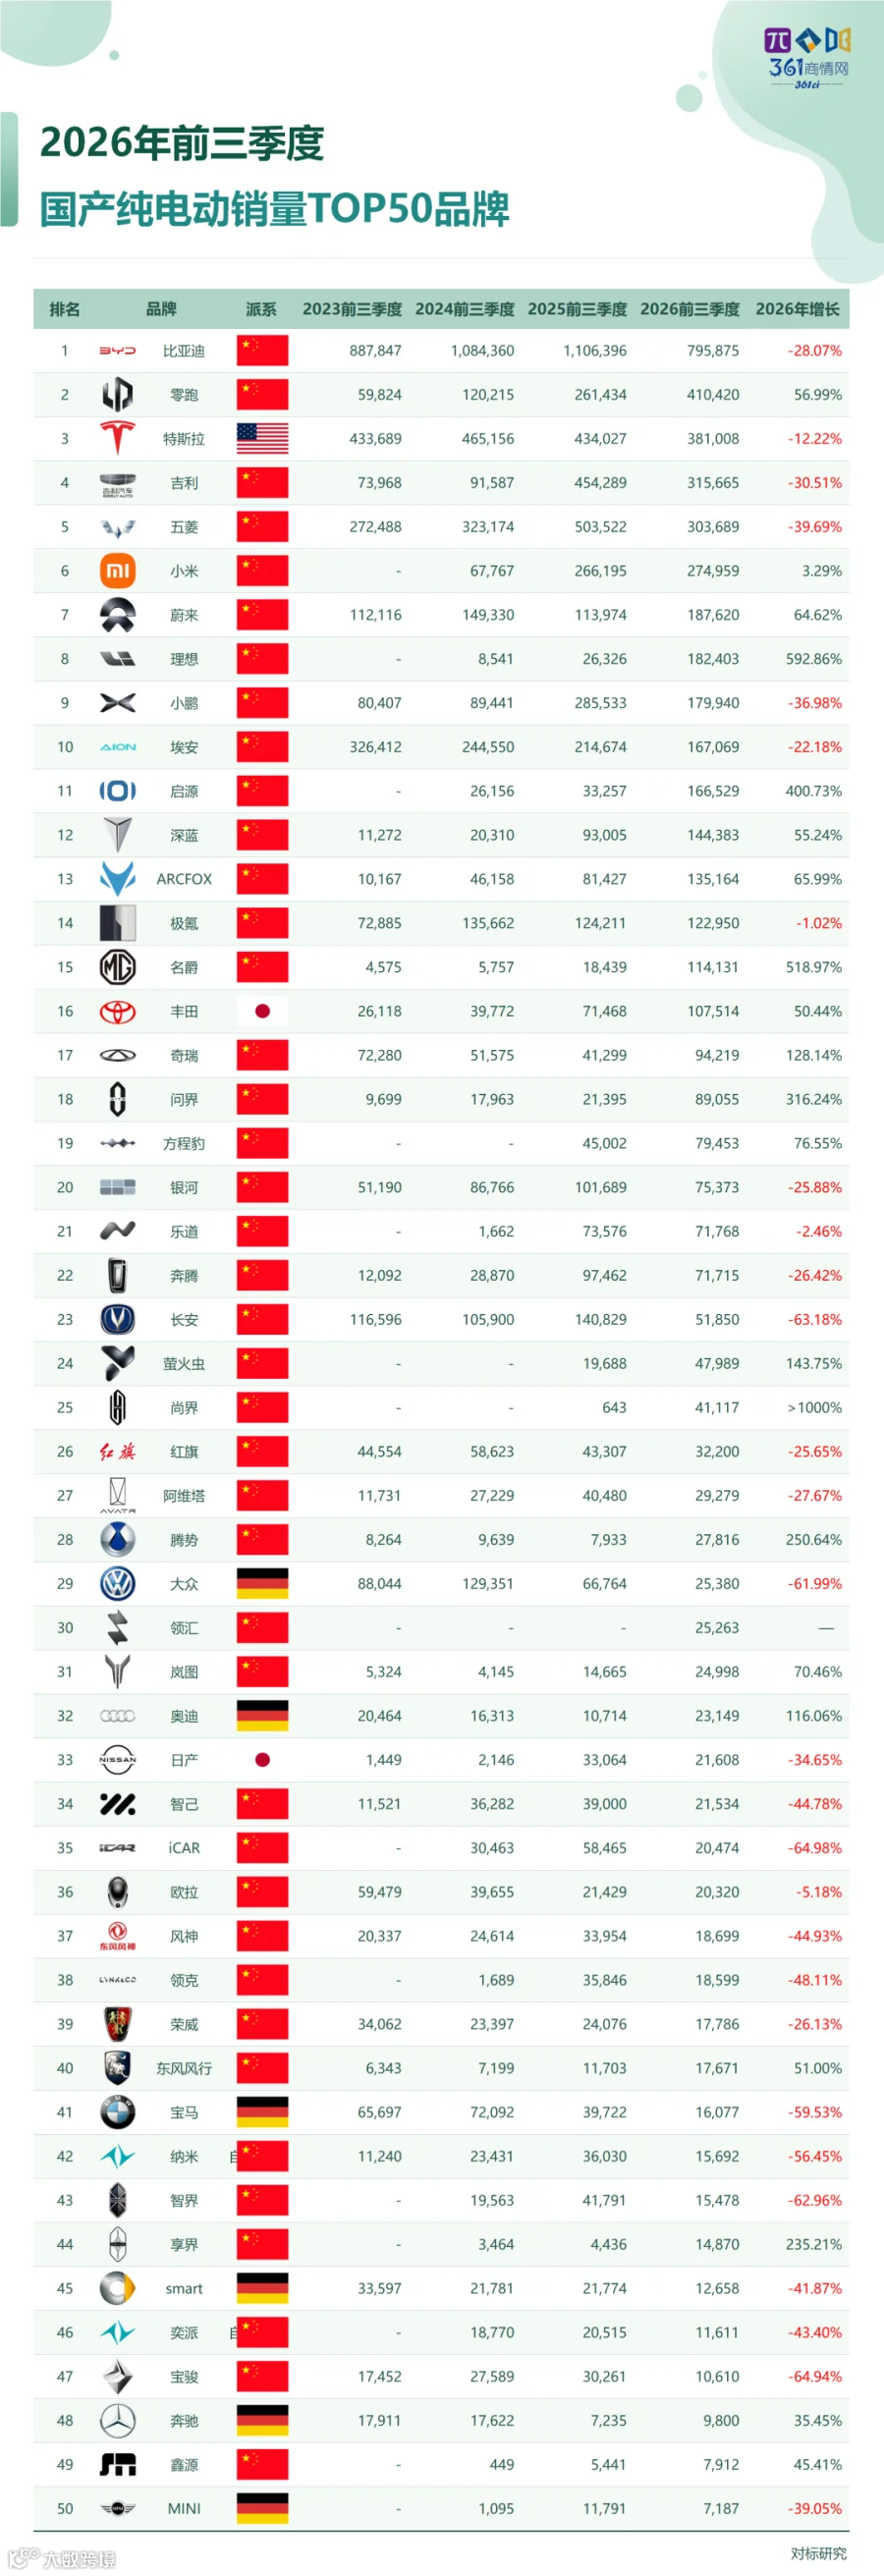
2026 年前三季度国产纯电品牌榜单显示,比亚迪以 795875 台位居品牌销量第一,但同比下滑 28.07%;零跑 410420 台排名第二,同比大增 56.99%,成为头部阵营增长主力;特斯拉 381008 台位列第三,同比下降 12.22%。吉利、五菱紧随其后,销量分别为 315665 台、303689 台,两大品牌均出现明显下滑,降幅依次为 30.51%、39.69%。
市场品牌增长呈现两极分化,多家新势力、新品牌实现倍数级增长。理想前三季度销量 182403 台,增幅高达 592.86%;启源 166529 台,同比增长 400.73%;问界增幅 316.24%,名爵 518.97%,尚界增速突破 1000%。蔚来、极狐、岚图、方程豹同样保持较高正向增长。而不少传统品牌承压明显:长安同比下滑 63.18%,大众下滑 61.99%,iCAR 下滑 64.98%,宝马、宝骏降幅均超过 59%。
新品牌持续崛起,小米以 274959 台排在第 6 位,同比小幅增长 3.29%,站稳头部品牌行列。极氪、埃安、小鹏销量分别为 122950 台、167069 台、179940 台,小鹏同比下滑 36.98%。外资品牌丰田表现亮眼,销量 107514 台,同比增长 50.44%,奥迪也实现 116.06% 的增长;日产、宝马、奔驰、大众等多数海外品牌销量同比回落。
整体来看,前三季度国产纯电品牌格局重塑,老牌头部品牌普遍销量收缩,新品类、新品牌成为增长核心来源。零跑、理想、启源、问界等品牌凭借新车放量快速抢占市场份额,行业竞争进一步向新品迭代能力倾斜。
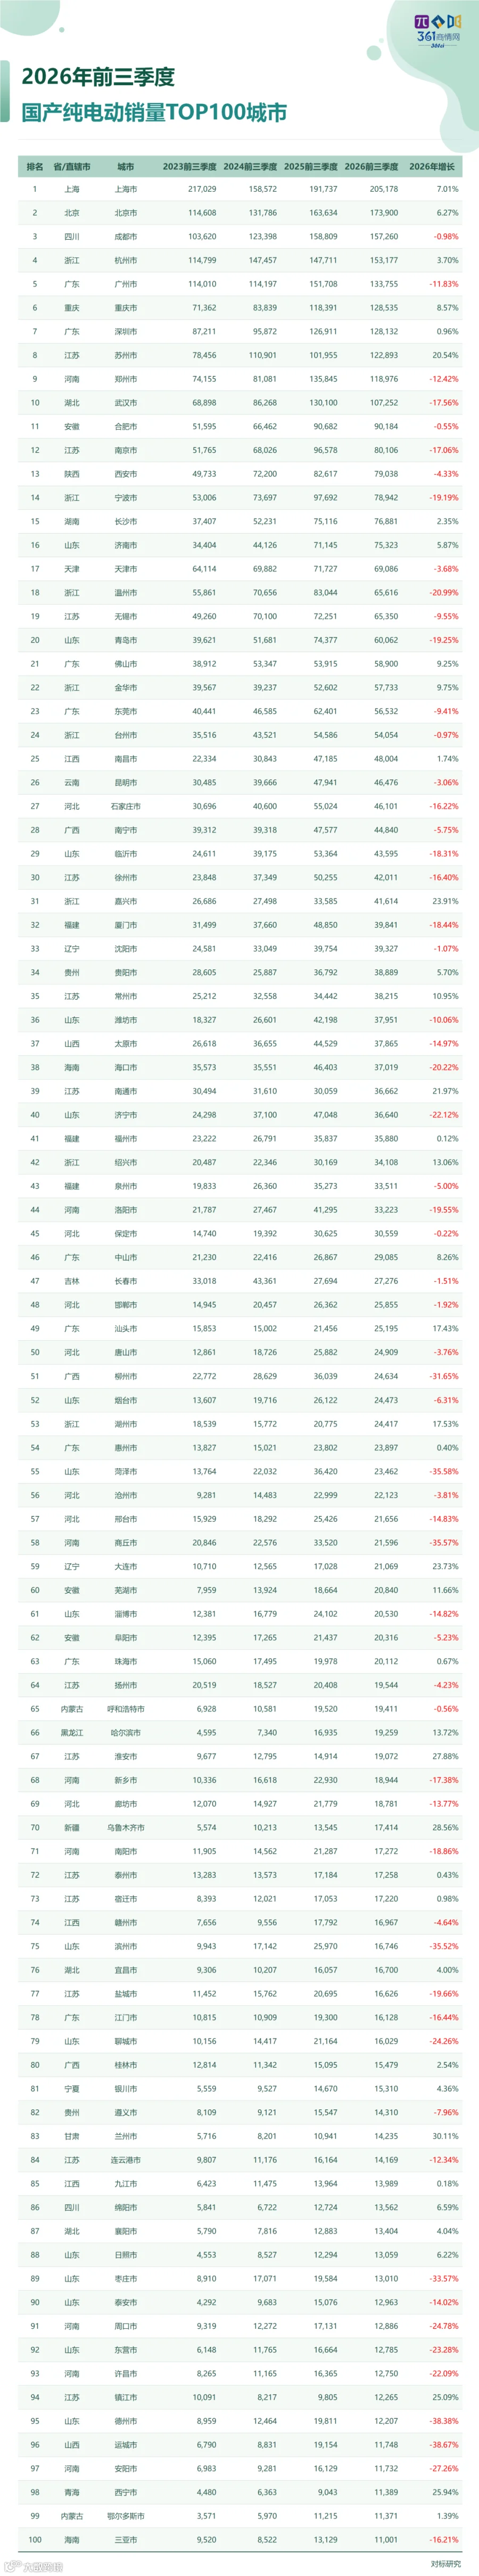
2026 年前三季度国产纯电城市销量榜单,上海以 205178 台稳居全国第一,同比增长 7.01%;北京 173900 台位列第二,同比上涨 6.27%,双一线城市领跑全国市场。成都 157260 台排第三,同比微降 0.98%;杭州 153177 台、广州 1337555 台分列四五位,广州同比下滑 11.83%。重庆、深圳、苏州紧随其后,重庆销量 128535 台,同比增长 8.57%;苏州 122893 台,增幅高达 20.54%,是头部城市里增长强劲的代表。
城市市场表现分化明显,长三角城市增长动能突出。南通(+21.97%)、嘉兴(+23.91%)、大连(+23.73%)、淮安(+27.88%)、乌鲁木齐(+28.56%)实现较高增速;而大量北方、中原及部分华南城市出现销量下滑,菏泽(-35.58%)、商丘(-35.57%)、滨州(-35.52%)降幅突出,柳州、德州、运城等城市降幅也接近或超过 30%。
从区域格局看,长三角上榜城市数量最多,江苏、浙江多城持续贡献稳定销量;珠三角广深佛莞保持前列,但广州、东莞同比下滑;成渝、京津冀仍是核心大盘。郑州、武汉、南京、宁波等新一线城市承压,均出现两位数同比下滑。
整体来看,上海、北京作为核心基本盘保持稳健增长;长三角多数城市韧性更强,中原、山东部分地级市下滑显著,区域消费冷热分化加剧,纯电市场增长重心持续向长三角聚集。

点赞
分享
在看