
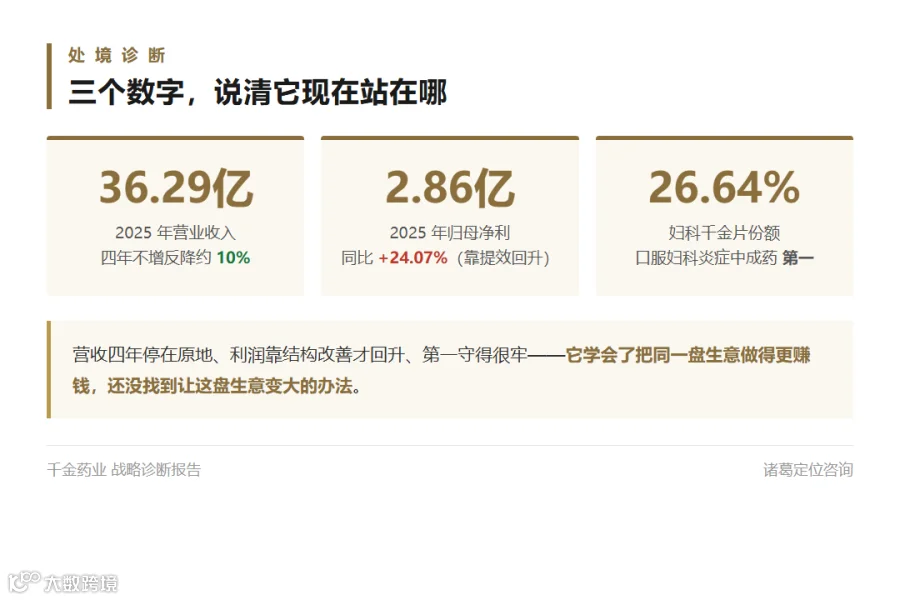
关键判断:千金有三个别人拿不走的东西——一个国民级的名字、一份十年攒下的信任、一套湖南药企里最实的数字化基建。这三样放在任何一家企业身上都是资产。但资产和增长之间隔着一道工序:资产要能变成新的顾客,才叫增长。 而它现在的问题正是——这盘生意缺的从来不是效率,是一个新的出口。
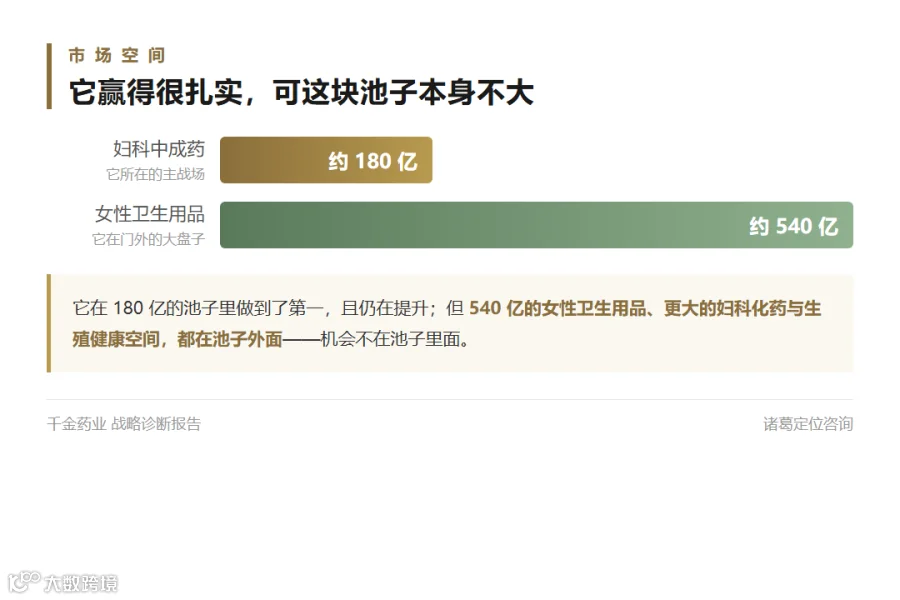
-
需求端在变,客群基数在缩:出生率持续下降,妇科炎症的天然客群在本源上减少;公司自己承认「生育率持续下降」;靠「等更多患者来」的增长模式,走不通了 -
女性健康消费从「治病」转向「全周期」:需求从「炎症治疗」扩到经期、孕产、产后、更年期、日常护理——是一条贯穿一生的消费链;这正是它最该抓的机会:它已经有「千金」两个字 -
信息入口在迁移,从线下到线上:年轻女性获取健康信息的入口,从「问妈妈、问店员、问医生」转向「问手机」;它的校园公益触达在弱化,线上直达的机会在放大
关键判断:行业正在换题——过去那道题是「谁的药好、谁的渠道广」,现在的题变成了「谁能陪女性走得更久」。 千金把第一道题做成了满分;第二道题,它的卷子还基本是空白的——但它的笔(品牌、会员、公益)比谁都好。
-
上游 · 药材:中药材价格受天气与供需波动,2024—2025 年一度涨幅明显;有中药材子公司(千金药材,+28.87%),但自给程度有限,仍受价格波动影响 -
中间 · 药企(它):靠「独家品种 + 基药身份」拿定价空间:妇科千金是中药保护品种 + 国家基药,这是它的硬底牌;这是它最强的一段——70% 的毛利主要来自这里 -
下游 · 医院与药店:掌握处方与货架;集采与医保控费是下游的游戏规则;妇科千金靠基药身份免受集采直接冲击;化药则要正面挨集采 -
最下游 · 顾客:顾客的认知与选择,才是最终决定权——是不是「指名购买」;这是它最软的一段:顾客认「千金」是治炎症的,认不出它还能做什么
-
千金药业(妇科千金):口服妇科炎症中成药;市占率 26.64%,第一,领先第二名约 5.2pct -
华润三九:妇科中成药;主要竞品,市占率第二 -
广药集团(花红片):妇科中成药;广西花红,同类品种 -
云南白药(妇炎康):妇科中成药;同为妇科炎症类 -
齐鲁制药、石药、扬子江:化药仿制;千金化药板块(湘江药业)的对手 -
恒安、景兴健护、尤妮佳:女性卫生用品;七度空间 / ABC / 苏菲,卫生用品赛道的巨头
-
顾客的认知惯性:「千金 = 妇科炎症药」这个认知太牢了。牢到成为负担——顾客不会想到「千金还能解决别的女性问题」。这不是它做得不好,恰恰是它做得太好的代价 -
流量型新品牌:新消费品牌用私域、种草、直播直接触达年轻女性,抢的不是药,是「第一次对话的机会」。它们比千金更懂年轻顾客怎么说话 -
巨头跨界:恒安、尤妮佳等在女性护理领域的品牌与渠道极强——千金想从「药」走到「护理」,要正面对上它们
关键判断:千金在妇科中成药的链条上是强者,但它在新赛道上是后来者。它真正的对手不是某一家药企,而是「顾客认定它只会治炎症」这个惯性——这个惯性是它自己过去的成功造出来的。 要突破它,不是再多做一个好药,而是让顾客重新认识「千金」这两个字。而它手上,恰好握着一张别人没有的牌:几十年攒下的女性信任。
-
妇科千金(主治):医生处方 + 药店指名购买——顾客知道自己要买「千金」,也能说出口;它是被「认」来的,这是真品牌 -
补血益母(产后):产后康复用药,靠医生推荐与药店关联销售;市占率 14.48%;认知弱于妇科千金,属于「顺带买」 -
化药(湘江药业):集采中选品种进医院,靠中标而非品牌;顾客不知道这是千金产的——无品牌感知 -
卫生用品(千金净雅):线上小程序与零售,靠会员和复购;有会员(321 万),但认知远弱于护理大牌
-
一个真品牌:「千金」是中国驰名商标、品牌价值 20.34 亿;连续 14 年获西普会妇科用药金奖;妇科千金连续十余年第一,市占率仍在提升 -
一份稀缺信任:「你好千金」公益做了 10 年:走进 1,600+ 所学校、触达 6,300 万人次女性、累计 3,550 场 -
一批真实会员:卫生用品累计会员 321.2 万人(2026H1),半年新增获客 86.6 万人;C 端四个小程序已上线
关键判断:千金药业最大的特别之处在于——它不是一个「没有位置」的企业,而是一个「位置太窄」的企业。 它有品牌、有信任、有 321 万会员——这些是很多企业求之不得的。但它的强认知被牢牢锁在「妇科炎症」这一个场景里。它现在最该做的,不是再做一个新单品去证明自己会创新,而是把「千金」这两个字的分量,从「一个药」扩到「一个人」。
-
一个国民级品牌:「千金」驰名商标,60 年积累;妇科千金连续十余年第一;品牌价值 20.34 亿,市占率 26.64% -
一份稀缺信任:十年公益,「你好千金」走进 1,600+ 所学校;触达 6,300 万人次,会员 321.2 万 -
一套真的数字化基建:B 端平台建设 28% → 57.4%;智能排产、采购决策系统、批文产业化模块、LIMS 系统上线;联合阿里启动「智赋女性健康平台」二期;研发周期 8 年 → 2.5 年,采购成本降约 50%
-
它最擅长:把现有的事做得更好:降本、提效、优化流程、压缩周期——它已量化的成果几乎全在这一类;它是一名优秀的「效率选手」 -
它最需要:找到新的需求出口:营收四年停在原地,说明「提效」已经不能带来增长了;它缺的不是效率,是「新问题」 -
结果:效率做得越好,成本降得越多,但营收还是原地踏步——2026H1 营收增速仅 5.52%;它把最强的能力,用在了最不缺的地方
关键判断:千金药业的禀赋很厚:一个国民级的名字、一份十年攒下的信任、一套湖南药企里最实的数字化基建。 它也确确实实在用 AI——中台、DeepSeek、智能体都上了。但它的力气,几乎全用在了「把旧事情做得更好」上——而降本提效,恰恰是它最不缺的能力。 它真正该做的,是把这份认真(组织力、数据力、执行力的组合),转向那个它一直回避的问题:顾客还想从「千金」这里得到什么?
-
① 守住妇科第一:市占率 25.8% → 26.64%,连续十余年第一——守得非常好;回答的是「怎么把老产品卖好」 -
② 做出化药第二:湘江药业 +18.7%/+41.9%,地屈孕酮片量产——是真增长;回答的是「怎么再多做几个产品」 -
③ 把数字化做扎实:B 端平台 28%→57.4%、采购成本降约 50%、接入 DeepSeek 与智能体;回答的是「怎么把成本降得更低、流程跑得更顺」
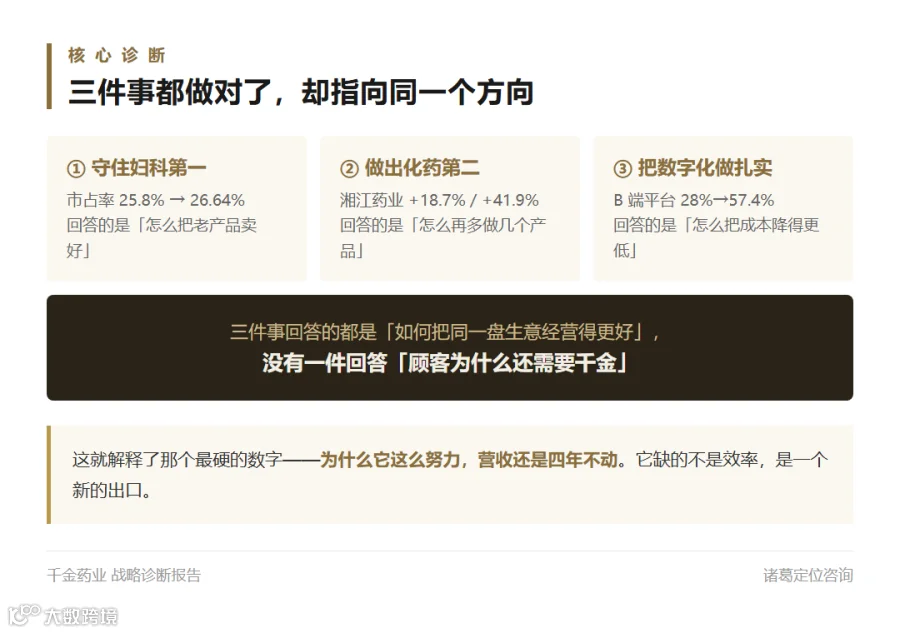
关键判断:千金药业今天遇到的困难,不是「做错了什么」,而是「做对的都集中在一个方向」。它守住了第一、做出了新线、用上了 AI——每一件都是加分项。 但这些加分项加起来,还是没能让这门生意变大。因为这盘生意缺的,从来不是效率,而是一个新的出口。 从「把一个药做到极致」转到「把一个人服务到底」,不是要它放弃优势,而是它守了六十年的那个优势,到今天终于有了扩大使用范围的可能。
-
1. 继续加码中成药妇科(企业主业):有限——顾客已认,但池子在缩;已独占(第一),但天花板低;放弃增长想象空间 -
2. 把化药做成第二主业(企业正在做):部分——集采品种,顾客无品牌感知;较难——仿制药无独占性;要面对集采降价、需持续拿批文 -
3. 从「妇科用药」升维到「女性健康」(推荐):是——覆盖顾客一生的需求,不只一个病;能——十年公益 + 6,300 万人次 + 321 万会员,别人没有;要放下「我就是个卖药的」定位惯性 -
4. 卫生用品独立做大:是,但顾客认知弱;难——面对恒安、尤妮佳等巨头;要投入巨大营销,正面肉搏 -
5. 只把 AI 用来提效、稳住利润(企业正在做):不直接——顾客感知不到;不能——同行都在做;把 AI 锁死在「省成本」上,错过它更大的可能 -
6. 卖品牌/授权/多元化投资:不是;不能;会稀释主品牌
-
是不是顾客的购买理由:女性一生有太多「需要被照顾」的时刻(经期、孕产、更年期、日常护理)——顾客要的不是更多的药,是一个始终在场的品牌 -
能不能被独占:十年公益、6,300 万人次、321 万会员、60 年品牌——这是时间攒出来的,钱买不到,对手也追不上 -
和现有能力匹配吗:品牌、会员、卫生用品、化药、C 端小程序、数字中台——全部现成,不需要另起炉灶 -
要放弃什么:放下「我只是个卖药的」定位惯性;不追求「再造一个妇科千金」那样的大单品,而是把品牌做成「陪伴」
-
产品:从「妇科炎症用药」扩到「女性全周期需求」——青春期、育龄、产后、更年期各有一段,用现有批文矩阵(妇科千金、补血益母、卫生用品、妇科化药)分段落覆盖,不铺全新摊子 -
价格:品牌药守住价格,不参与低价内卷——靠「千金」这两个字的信任支撑溢价,而不是靠降价换量 -
渠道:从「药店 + 医院」扩到「会员运营」——321 万会员和四个 C 端小程序已上线,把一次交易变成长期关系 -
推广:把「你好千金」公益从「科普教育」升级为「品牌入口」——不是再做十年科普,而是让参加过活动的女性知道「千金还能为我做什么」 -
组织:考核从「单品销量」转向「用户生命周期价值」;「柔性组织」已经建了,要把「以用户为中心」真正落进考核指标里 -
节奏:守住「妇科第一」的基本盘不丢;化药与数字化继续做,作为「今天和明天的现金流」;升维这条线用品牌与会员慢慢养,不急于求成
关键判断:千金药业要做的事,说穿了不复杂:它已经证明了自己很会把「一个产品」做成「一个品牌」,现在要证明的是,能把这个品牌用在「一个人」的一生上。 这件事的门槛不在资金、不在产能,在愿不愿意重新定义「千金是谁」。从「治一个病」到「陪一个人」,这就是它下一段路。