
|
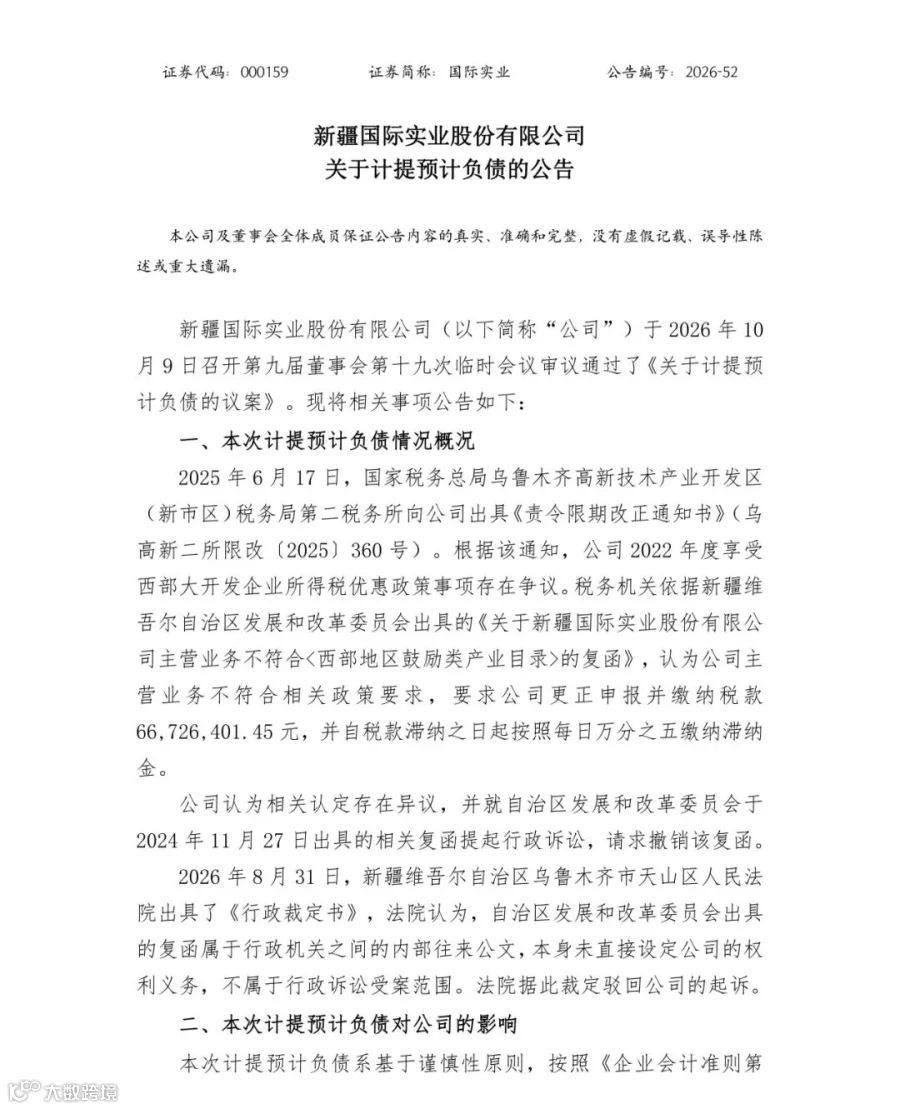
这是一起典型的“西部大开发优惠资格被追溯取消”引发的涉税追补案,核心矛盾是“主业是否符合鼓励类目录”及“发改委复函的法律效力”。目前公司面临补税+高额滞纳金的现实压力,短期财务冲击显著。
如新疆国际实业因西部大开发税收优惠资格被追溯取消、需补缴超6600万元税款及高额滞纳金(最终计提1.07亿预计负债)的案例,叠加2026年A股超百家上市公司密集补税(金额近百亿,多涉及优惠口径分歧与自查自纠)的背景,在税务系统深入实施数字化转型下税费征管“强基工程”(聚焦基础征管、合规遵从、以数治税、部门协同)的当下,我们建议企业:
新疆国际实业核心风险在于“优惠备案→后续被取消→税务追溯”。西部大开发优惠实行“自行判别、申报享受”,但税务后续管理可提请发改委判定,一旦判定不符即面临追缴+滞纳金。
我们建议,税收优惠不应仅依赖初始备案,如西部大开发税收优惠需按年(甚至按季)对照《鼓励类产业目录》复核主营业务收入占比、核心业务实质,留存完整业务流、收入结构佐证链;针对边界模糊业务,主动与属地税务及主管部委(发改/工信)保持沟通,获取预裁定或书面确认;关注关联部门信息变动对税务的连锁反应,提前预案。
2026年多家上市公司(如北大荒、华菱钢铁等)补税多因税收大数据比对发现优惠适用、收入确认等涉税风险。新疆国际实业被追缴也体现数据穿透后“后续管理”趋严。目前税收征管强基工程强调“税收大数据作用”“风险提示等精准引导”,企业需从被动应对转向主动合规。
我们建议,企业应主动借鉴监管“自查自纠”导向,建立内部“体检”机制,特别是主动排查评估企业目前及过往税收优惠是否存在风险,比如西部大开发税收优惠、高新技术企业税收优惠、无偿划转特殊性税务处理等,此类税收优惠一旦被追溯补税,往往意味着巨额税款、滞纳金、甚至罚款,将会给企业资金流带来巨大压力,绝非日常税务成本可比。
总的来说,在"强基工程"纵深推进期,企业税务管理正经历从"单点申报"到"全景合规"的范式跃迁。唯有构建业财税深度融合的合规体系,让税务前置嵌入业务决策链条,实现涉税风险的全周期管控,方能避免"补税+滞纳金+业绩暴雷"的连锁冲击,守住企业现金流与持续经营的安全底线。
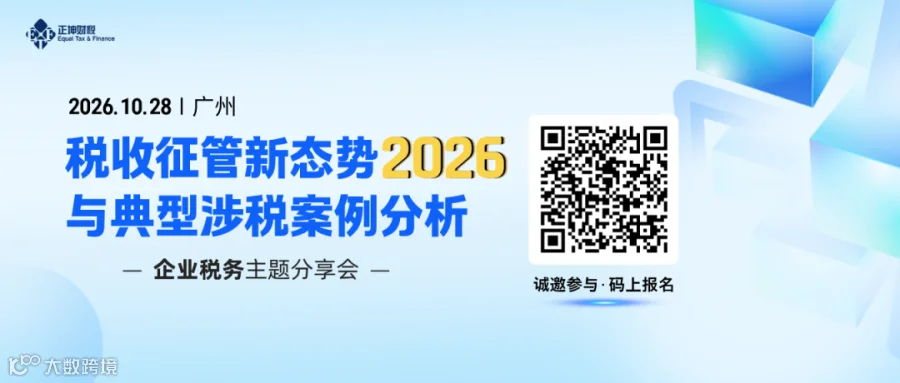
10.28 《2026税收征管新态势与典型涉税案例分析》主题分享会,将结合真实案例,从税收征管态势、资产划转错享特殊性税务处理、多场景税务风险应对、增值税立法适用政策差异等实操维度切入,帮助企业将税务管理从“事后应对”转向“事前排雷”,提升全周期风险防控与经营研判能力,化解合规盲区,降低税务风险成本,构建业、财、税深度融合且可持续迭代的合规体系。
👇 不容错过,码上占位吧~

我们期待您的参与,与您一同在2026征管新态势下探寻企业涉税风险的识别与化解之道,从资产划转的破局方案,到高频风险推送的应对实务,让合规走在业务发生前面,共同构建业、财、税深度融合且可持续迭代的合规体系。
| 免责声明
以上公告来源于巨潮资讯网。感谢关注正坤财税(ID:zhengkuncaishui)