据戴德梁行产业地产部数据统计,三季度长三角范围内共有53个新签约外资产业项目,包括新项目和增资扩产项目,涉及德国、日本、瑞士、美国等18个国家和地区,统计口径聚焦制造业、研发类产业签约项目,不含物流仓储类、产业园投资项目,也不统计制造业及研发项目的开工、奠基及开业数据,较二季度有一定回落。
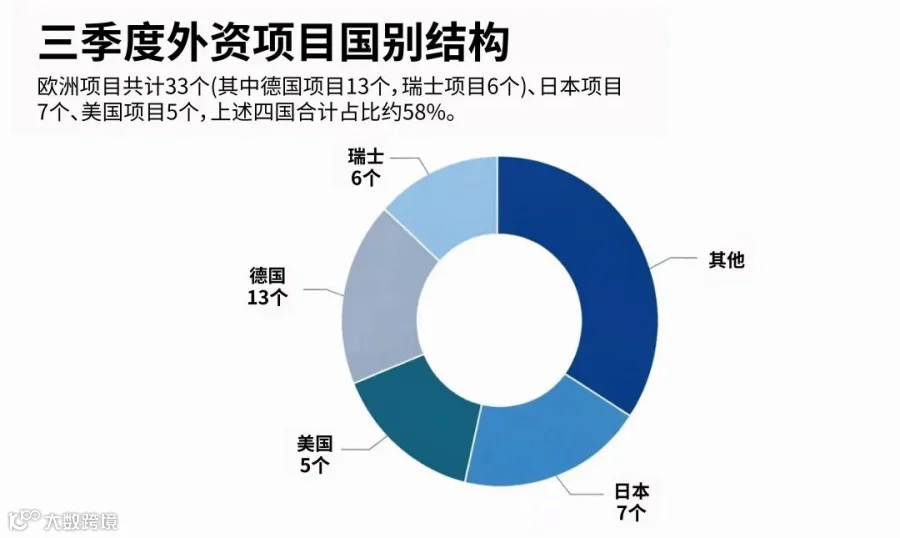
从国别结构来看,三季度欧洲项目共计33个(其中德国项目13个,瑞士项目6个)、日本项目7个、美国项目5个,上述四国合计占比约58%。
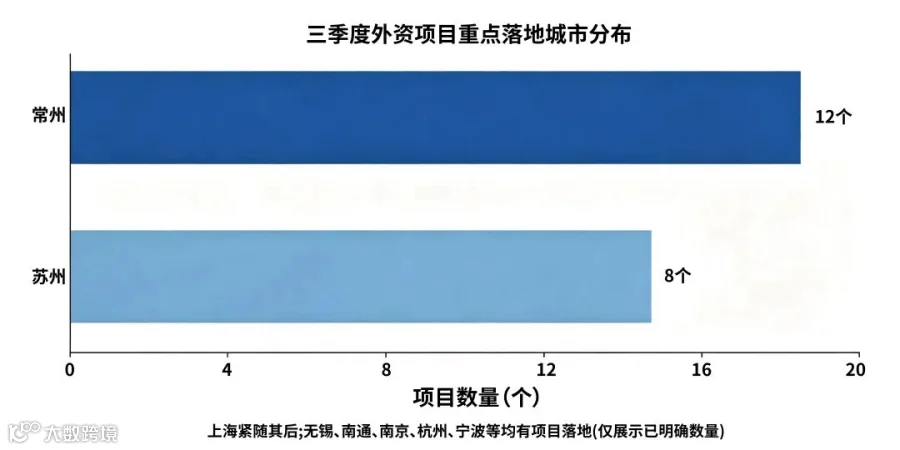
从城市分布上看,常州以12个项目位居首位,苏州以8个项目位列第二,上海紧随其后。无锡、南通、南京、杭州、宁波等亦有项目落地。
从产业分布上看,装备制造产业项目16个,汽车及零部件产业项目11个,两类项目合计占比达50.9%;新能源及储能相关电力设备项目7个,本季度增速亮眼,主要受全球AI算力中心、新型工业化、交通运输电动化带来的电力负荷攀升需求驱动,外资加速布局储能电池、输配电设备、节能系统等赛道;新一代信息技术、大健康、新材料与化工产业项目各4个,其他产业类型项目共7个。

戴德梁行产业地产部中国区租赁与交易线负责人、华东区产业地产部主管贺超表示,三季度长三角外资签约项目共计53个,项目数量较二季度有所减少。欧洲企业在长三角的投资态势保持平稳,德国项目数量依然居首,瑞士项目数量持续增长。新签项目和增资扩产项目占比大致相当,体现出外资在长三角的布局既有新进入者,也有存量企业的持续投入。整体而言,外资在长三角的产业布局仍以制造环节为基础,同时向研发测试、区域总部及生产性服务等环节延伸,“制造-研发-服务”的一体化布局特征日益凸显。

+86 150 0085 6063
Amanda.c.he@cushwake.com