

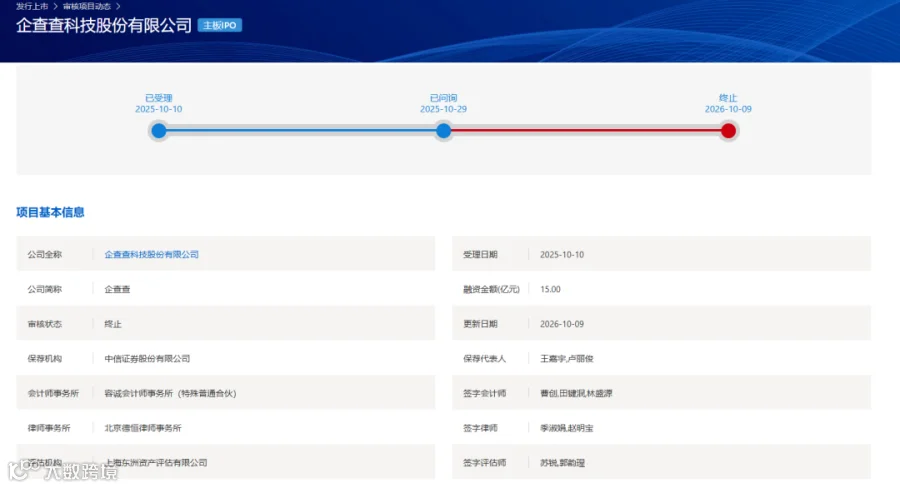
2026年10月,企查查主动撤回上交所主板IPO申请。距离2025年10月获受理,刚好一年时间。
说起企查查,很多人并不陌生。查一家公司的工商信息、股权结构、司法风险、经营异常,它和天眼查、启信宝、爱企查一起,是国内企业信息查询最常用的入口。
根据招股书披露,其收入主要来自会员制查询服务,同时向B端提供专业版、数据接口等产品。2025年公司营业收入7.87亿元,归母净利润3.77亿元,毛利率91.41%;同期计划的募集资金为15亿元。截至2025年末,平台累计注册用户超过1.6亿,月活跃用户约7863万。

上交所主板的核心定位是重点支持业务模式成熟、经营业绩稳定、规模较大、具有行业代表性的优质企业。企查查在财务数据上看似接近这一标准:2023年至2025年营收从6.18亿元增长至7.87亿元,归母净利润从2.59亿元增至3.77亿元,毛利率高达91.41%。
从数字上看,营收规模接近主板第一套标准中“最近三年营业收入累计不低于15亿元”的门槛,但是在业务实质是否具备蓝筹企业的稳定性和可持续性方面,还是面临很大的压力和挑战。
本次撤回,结合首轮问询及其答复,其撤回的原因集中在:
一方面,企业的会员类产品常年占主营收入85%上下,C端贡献超过四分之三,B端专业版和数据接口合计不到15%,第二增长曲线尚未形成。
2023年天眼查以42.3%的份额居首,企查查28.7%排第二,爱企查18.5%、启信宝10.5%,四家合计超过99%。底层数据源同源,功能趋同,用户换一个App的成本几乎为零,企查查在回复中也承认与竞品存在同质化竞争。
另一方面,AI工具是否会对这种企业信息查询平台的业务模式和市场格局带来重大影响,企业有什么应对措施?当AI搜索产品也可以快速找到这些企业的公开信息时,用户是不是会流失了,这涉及技术壁垒、护城河、竞争态势、发展可持续性问题。
账上18.1亿元,同期拟募资15亿元,其中约5亿元投向人工智能研发项目。企查查的答复是:会员费按期预收、收入分期确认,公司列示的预收款项超过7亿元,需为可能的退款留出资金,还要覆盖薪酬、税费和供应商预付款,并为外延并购预留空间。
在主板审核趋严的背景下,募资用途的合理性与紧迫性也是一个重要的审核维度。
企查查的商业模式,是把政府、司法机关、行业协会依法公示的信息采集回来,清洗加工后形成数据服务提供用户。上交所首轮问询函大篇幅聚焦于数据合规,涉及数据采集、存储处理、个人信息保护、数据跨境四项等。当核心数据获取方式本身存在合规不确定性时,业绩的可持续性便无法得到有效保证。
企业说明了自己在2019年7月取得人民银行企业征信机构备案,做企业征信是有牌照的。另一个是《征信业管理条例》允许征信机构从政府已公开信息、法院判决裁定中采集企业信息,并明确企业董监高的履职信息不算个人信息。
但企业在审核期内也发生了一些情况:
①2025年9月,公司因产品服务未按要求履行报告义务,被认定违反《征信业务管理办法》第三十一条第二项,罚款1万元;
②2026年4月30日,其微信小程序因违规收集使用个人信息,被国家网络安全通报中心点名。
两笔金额都不大,时间却敏感,落点又都指向数据与征信合规。
该类企业的底层逻辑是聚合政府公开信息并以会员制方式变现,其行业成熟度和长期可持续性尚未经过完整经济周期的检验。
企查查所处的赛道虽然用户规模庞大,但数据获取的政策依赖性极强,一旦数据开放政策或征信监管规则发生调整,其商业模式的基础可能面临系统性冲击。
本次撤回申请,也是一次理性止损选择,在面对监管部门在合规根基、增长叙事与板块定位三方面的疑问上,选择按下了暂停键。

【声明】转载及侵权相关事宜,请告知我方处理。