

 10 月 15 日,巴西的 Magazine Luiza(圈内一般叫它 Magalu)正式开始在 Shopee 上卖自己的库存商品。自有库存这几个字有分量(上架的不是临时凑的货盘)。
从经营模式来看,这次合作属于典型的自营商品多渠道销售。Magalu 提供自己采购、持有和管理的商品库存,Shopee 则提供现成的线上流量和交易渠道,双方不需要重新建立一套完整的销售体系,就能把现有商品触达更多消费者。
对零售商而言,这种方式的价值不只是多开一个销售入口,还在于提高既有商品、仓储和供应链资源的利用率。尤其是已经具备成熟采购和库存管理能力的大型零售商,将自有商品同步到外部平台,可以在不完全依赖自有网站和应用流量的情况下,继续拓展销售规模。
首批进了五个品类:家用电器、电子产品、家具、游戏产品,以及电脑与 IT 产品。品牌有两个,Magazine Luiza 和 KaBuM! 一起上。
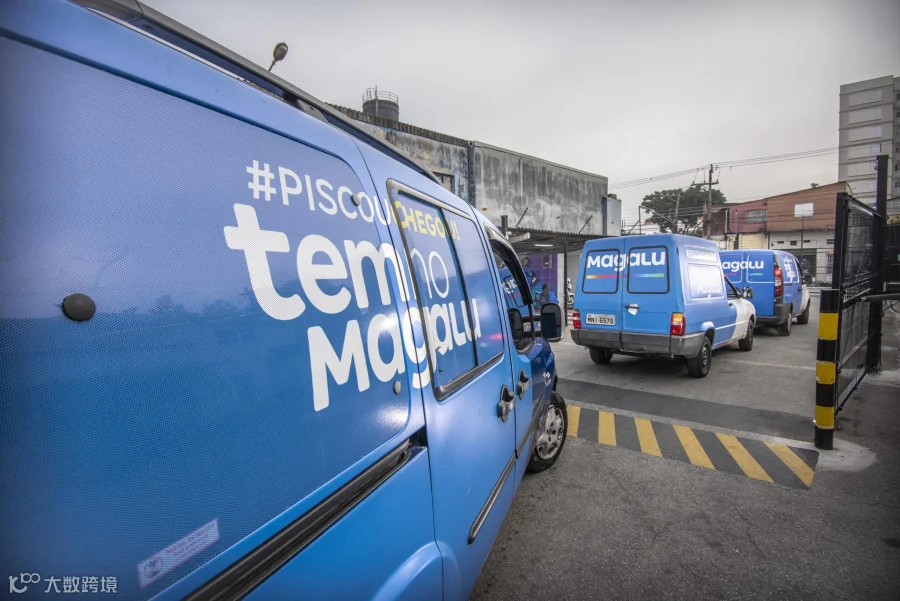
这些商品挂在 Shopee 的官方店铺板块下。配送不走平台的车队,交给 Magalog(Magalu 旗下做物流的那家公司)。
物流安排是这次合作中另一个值得关注的环节。家电和家具与普通小件商品不同,运输成本不仅取决于重量,还会受到商品体积、配送距离、搬运要求和末端交付方式的影响。如果完全依赖外部物流服务,卖家需要根据服务商的报价、覆盖范围和配送时效来安排经营。Magalu 继续使用自己的物流运营体系,可以更直接地协调商品库存、订单处理和配送计划,也有机会提高现有物流网络的利用率。
从企业经营角度看,Magalog 承接外部平台订单的意义,还在于扩大物流业务的服务规模。订单量增加后,如果仓储、分拣和配送线路能够得到更充分的利用,单位订单的运营成本就有机会下降。但这种改善并非必然发生,仍取决于订单分布、配送密度、退货比例以及实际运输成本。因此,这次合作不只是销售渠道的扩张,也涉及零售业务与物流业务之间的协同。
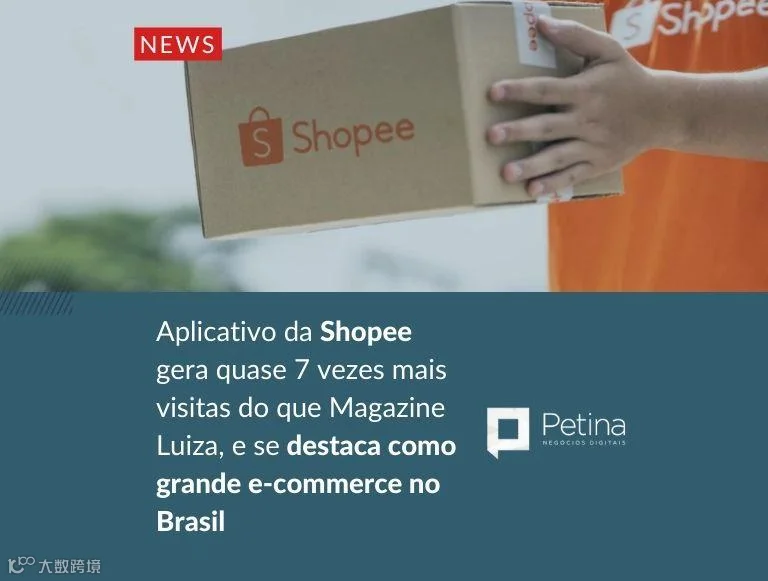
官方店铺这块位置不是谁都能拿,平台通常留给有品牌、有正规资质、出事能追到人的商家,权重和展示位也跟着不一样。一家零售商的库存进来占了这块地方,和普通店铺争的就不是同一层曝光(也是这次合作比表面看起来更重的地方)。
看到这里,还是一次常规的渠道扩张。有分量的是 Shopee 那侧拿出来的东西。
从 Magalu 近期的渠道布局来看,这次合作并不是一次孤立的尝试。E-Commerce Brasil 于 10 月 15 日的报道指出,Magalu 已经陆续通过 AliExpress、Amazon 和 Mercado Livre 等外部电商平台销售自营商品,Shopee 是其进一步拓展外部销售渠道的一部分。这说明公司的思路不只是把消费者引导回自己的商城,而是尝试让自有库存进入更多已有购买需求的交易场景。
对于大型零售商而言,多平台销售可以扩大商品覆盖范围,但也会增加库存同步、价格管理、订单处理和售后协调的复杂度。同一商品在多个平台同时销售时,如果库存信息更新不及时,就可能出现超卖;如果各平台促销节奏不同,也需要提前协调售价和库存分配。
因此,多渠道经营的关键不只是增加销售入口,还在于建立能够支撑多个平台同时运营的库存与订单管理体系。
Magalu 能用上的不止一个货架位。Shopee Live、Shopee Video、平台自己排的双日期促销,加上巴西超过一千万人的创作者与联盟营销网络,这些东西单独拎出哪一样,都是商家得从零搭起的摊子。
就说那双日期促销,属于平台自己排的节奏,跟上去得连带备货和调价一起动,不是挂条链接就完事。而 Shopee 在巴西每个月有约 9000 万用户。
对于 Magalu 来说,关键不只是 Shopee 每个月有多少用户,而是这些用户中有多少原本没有在 Magalu 的自有渠道购买商品。Exame 于 10 月 15 日的报道援引 Magalu 运营副总裁 Fabrício Garcia 的说法称,公司预计,通过 Shopee 购买 Magalu 商品的消费者中,超过 75% 将是公司的新客户。
这是企业对合作效果的预期,并非合作开始后的实际统计结果,但它反映了 Magalu 选择外部平台的重要原因:借助其他平台已有的消费者群体,触达原有渠道尚未覆盖的人群。
不过,新增消费者并不自动等于新增利润。卖家仍然需要承担相应的平台费用、营销投入、履约成本和售后支出。对 Magalu 而言,这次合作能否持续产生价值,最终还要看新增订单能否覆盖这些成本,以及消费者是否会形成稳定的复购。
对于普通第三方卖家来说,同样值得关注的是流量规模之外的实际购买意愿、商品转化率和订单利润,而不是仅凭平台用户数量判断市场机会。
一边要的是库存周转快一些,另一边要的是货更全、能承接更大件的品类。各自拿到了缺的那一块,合作才谈得下来。
已经在这个平台做巴西站的卖家,心里大概会先紧一下。家电、电脑、家具这几类,大零售商有现货、有仓,配送还攥在自己手里,价格上的腾挪空间天生比中间商宽。
这种竞争压力在标准化商品上尤其明显。以常见的家电、电脑配件和游戏设备为例,同一型号通常具有明确的品牌、规格和功能,消费者可以直接比较不同店铺的售价、配送时间和售后条件。大型零售商拥有自己的采购和库存体系,能够在备货、库存周转和物流安排上进行统筹,因此在部分商品上可能具备更强的成本控制能力。
但这并不意味着大型零售商一定能够提供最低价格,其实际优势仍取决于采购条件、库存成本、促销投入和履约效率。
对于原本就在 Shopee 巴西站经营的第三方卖家,更现实的做法是区分自己与大型零售商的竞争范围。对于品牌、型号和规格完全一致的商品,应重点核算到手成本,关注平台促销期间的价格变化,并避免为了争夺订单而持续压低利润。
对于品牌授权、专业服务、配套产品和细分需求,则可以通过商品组合、专业选品、详情页信息和售后体验建立差异。竞争策略不一定是全面降价,而是找到大型零售商暂时没有充分覆盖、同时又有实际需求的市场空间。
位置也不是完全重叠。Magalu 走的是自家品牌的标准化商品,长尾和非标不好做。平台上那些细分需求、小众配件、配套周边、定制款式,它吃不到。这类需求抓牢,比在标品上硬碰低价现实。
还有一点可以留意。首批只进了五个品类,零售商把库存往第三方平台搬,往往先从周转慢、占地方大的品类试水。这一批走得通,后面跟上的品类可能更多。
合作由 Reuters、Exame 和 Mercado & Consumo 在 10 月 15 日报道,具体上架节奏和后续品类,以平台与品牌的正式说明为准。