



“Pinnacle Marine”冲刺港股:
新加坡船王家族持股92%
图源:招股书
公众号后台回复“Pinnacle Marine”获取完整招股书信息
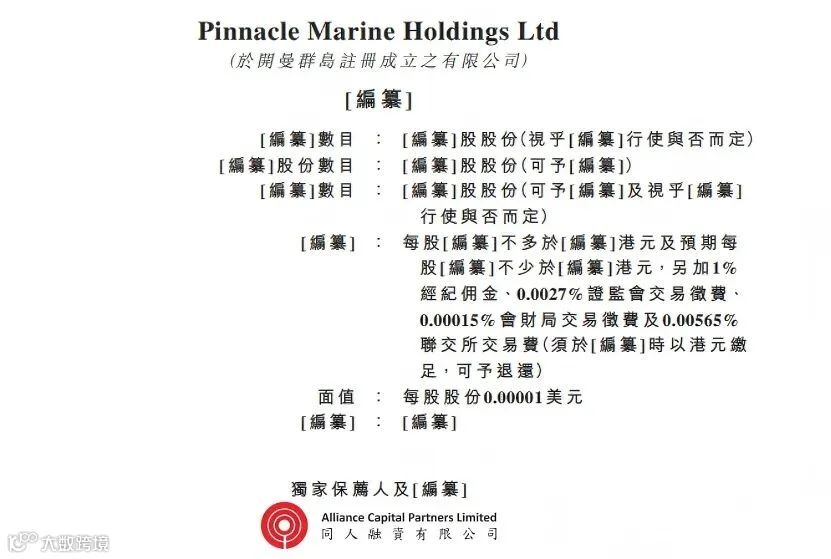
近日,新加坡海事服务商Pinnacle Marine Holdings Ltd向港交所主板递交上市申请,同人融资担任独家保荐人。这是公司年内第二次递表,今年2月首次提交后因满六个月失效。
公司背景:从码头菜档到全链条海事服务商
Pinnacle Marine的故事始于创始人Chua TK的父亲。Chua家族早年在新加坡码头经营“菜档”,向停靠船舶供应蔬菜及日用品,相当于船上的小卖部。这门不起眼的生意让家族摸透了港口运转的门道。2009年12月,Chua TK与家族成员共同成立Pinnacle Marine,初期从事船舶物资供应。2011年购入首艘补给船并开展租赁业务,2018年正式进军造船。2024年1月,公司在裕廊工业区建成的港口码头设施全面启用,占地约15.3万平方英尺,拥有直接水岸通道,造船产能从同时建造2艘提升至最多5艘,年产能约15艘。截至最后实际可行日期,公司累计交付67艘工作船,其中48艘售予第三方,19艘自持用于租赁及代理服务。
公司核心产品为小型铝制工作船,专为新加坡港口及近岸环境设计,用途涵盖港口支援、船员接送、沿海物流及离岸水产养殖作业。公司构建了“造船+租赁+代理+物资供应”的全链条协同模式,营运以新加坡港为核心。

图源:花瓣网
行业地位:新加坡铝制工作船建造商第三,双重行业红利驱动
根据行业顾问JWA报告,按2025年交付船舶数量计算,Pinnacle Marine在新加坡铝制工作船建造商中排名第三,仅次于Penguin International和Strategic Marine。公司是新加坡少数同时覆盖造船、工作船租赁、船务代理及船舶物资供应四大业务线的“一站式”综合服务商,板块之间的协同效应构成了区别于单一造船商或代理商的竞争壁垒。
从行业需求端来看,公司正踩中双重结构性红利。
第一重红利来自港口吞吐量的持续扩张。 新加坡港2025年船舶到港总吨位达32.2亿总吨,集装箱吞吐量达4466万标准箱,均创历史新高。JWA报告预计,到2030年船舶到港总吨位将攀升至35.5亿至37.0亿总吨,港口越繁忙,对工作船的需求就越大。
第二重红利来自海事脱碳政策的强制替换周期。 根据新加坡海事港务局规定,自2030年起所有在新加坡水域营运的新注册港作船必须为电动船或使用净零排放燃料。这一监管导向将直接拉动存量老旧工作船的替换需求,2025年当地工作船建造订单同比增长10%,未来五年需求复合年增长率预计达6.6%,对应每年约66艘新船的市场空间。此外,总投资超200亿新元的大士超级港建设正在推进,2040年全面落成后年处理能力达6500万标准箱,长期为港口配套服务提供增量支撑。
财务表现:营收稳增,2026年前五月利润回落
2023财年、2024财年、2025财年及2026年前五个月,公司营收分别为3490.4万、4090.9万、4641.7万、1941.6万新加坡元,2023至2025财年复合增长率约15.3%,2026年前五个月同比微增0.6%;毛利分别为1053.0万、1518.0万、1924.6万、836.5万新加坡元;毛利率分别为30.2%、37.1%、41.5%、43.1%,持续提升主要得益于港口码头设施投产后运营效率改善及高毛利造船业务占比上升;拥有人应占全面收益总额分别为377.9万、608.7万、971.4万、331.2万新加坡元,2026年前五个月同比下降约22.7%,主要因2025年同期录得终止租赁负债一次性收益约90万新加坡元,2026年同期并无此收益。
分业务来看,造船服务收入从2023财年的374.3万新加坡元增至2025财年的1426.7万新加坡元,占总收益比例从10.7%提升至30.8%,是核心增长引擎。船务代理服务仍为最大收入来源,2025财年贡献约1958万新加坡元。经营活动现金流方面,2023至2025财年从452.5万新加坡元增至1110.5万新加坡元,但2026年前五个月降至71.4万新加坡元,较上年同期的167.5万新加坡元下降57.4%,利润与现金流出现明显背离。
图源:花瓣网
创始团队与股东背景
公司为典型的家族控股企业。IPO前,Chua TK通过Prompt Venture持股约71.99%,配偶Lim SC、姐姐Chua GC、弟弟Chua TS及内弟Lim CP分别持股9.22%、9.23%、6.46%及4.62%,家族合计持股约92.3%。2023年2月,日本老牌航运企业安保商店以500万新加坡元投资入股,取得约7.7%股权,是唯一的机构投资者。家族合计控制超过九成股权,意味着上市后流通盘较小,股东结构稳定但流动性可能不足。
本次IPO募资用途
本次IPO募集资金将用于:取得及开发新的工业土地以扩充造船产能;扩充船队及物流能力;偿还一项本金约810万新加坡元、年利率2.5%的未偿还银行借款;补充营运资金及一般企业用途。

图源:花瓣网
Pinnacle Marine的招股书中有几个值得关注的维度:
其一,公司报告期内累计宣派股息1584.8万新加坡元,占同期累计净利润1959.3万新加坡元的比例超过80%,其中2023财年派息1087.5万新加坡元,约为当年净利润的2.88倍,而募资用途中却包含偿还银行借款,分红与募资之间的资金安排逻辑值得关注。
其二,公司2023至2024年间将5艘自建工作船出售给第三方并回租,确认了合计约40.7万新加坡元的权利转让收益,2025年1月又以约380万新加坡元购回,回购价较出售价高出约5%,该等售后回租及购回安排对利润表的影响需持续跟踪。
其三,公司收入高度集中于新加坡市场,业务受新加坡港口流量及区域经济波动影响较大。
其四,2026年前五个月经营现金流骤降至71.4万新加坡元,利润现金含量显著下降,营运资金管理效率值得关注。
中介团队
本次IPO独家保荐人为同人融资;审计师为罗申美;公司中国律师为达辉,公司中国香港律师为何韦;券商中国香港律师为崔曾;合规顾问为同人融资;物业估值师为Robert Khan & Co Pte Ltd;行业顾问为Justin Wee & Associates Pte Ltd。
图源:花瓣网
结语
Pinnacle Marine从码头菜档起家,用十五年时间攀爬至造船、租赁、代理及物资供应的全链条位置,新加坡铝制工作船建造商第三的市场地位和港口流量红利构成了其港股上市的基本面支撑。但家族持股高度集中、2026年前五月利润回落、经营现金流骤降以及大额分红与募资偿债并存的资金安排,仍是其上市后需要持续面对的课题。

注:文字素材来源于互联网公开渠道,如有侵权,请联系删除。本文内容仅出于传递信息之目的,仅供参考。
关注“APTA CLUB”公众号
解锁跨境成长新生态!
