

QUOTE
828新政落地催生9月重点50城新房供应环比近乎翻倍,来访认购等先行指标向好,但市场分化显著,二手房占比持续走高。
判断10月,先要看清9月留下的两个前提:其一,9月全国重点50城新建商品住宅新增供应环比大增97.4%,货源集中补齐;同期9月及前三季度20城一二手成交总面积同环比和累计同比三者皆持平微降0.5%左右,成交平台并未松动。供应补上、需求稳住,“银十”前提已到位;其二,微观项目端的来访与认购在9月继续回升,12个重点城市来访环比8升4降、认购环比10升2降、开盘去化率环比7升4降1平,认购的普涨面连续两个月大于来访。来访与认购是成交的先行指标,9月持续改善将在10月的成交数据显现。两个前提叠加,10月成交环比改善是有基础的——但城市间分化差距较大,意味“银十”仍是结构性回升。
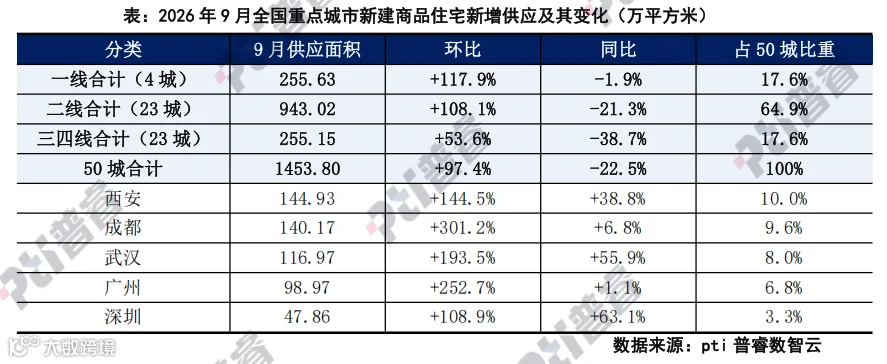
据pti普睿数智云监测,9月全国重点50城新建商品住宅新增供应1453.80万平方米,环比大增97.4%,接近8月的两倍;但同比仍下降22.5%,前9月累计8410.31万平方米、累计同比下降21.8%。环比翻倍与同比降两成同时出现,说明这一轮放量更多是时点因素所致——“8·28”商品住房销售制度改革的地方细则在9月至10月初集中落地(北京9月24日、上海9月28日、广州9月30日、武汉10月1日、天津10月10日),项目赶在新老划断前集中取证,形成了一轮典型的“抢证潮”。
这一轮被时点挤出来的不是被需求拉出来的新增供应放量预计短期仍将持续,但并不是“扩产”,新房总体供给制约成交规模的矛盾中长期不会缓解。
放量最突出的是强二线城市。西安9月供应144.93万平方米、成都140.17万平方米、武汉116.97万平方米,分列50城前三,环比分别增长144.5%、301.2%和193.5%,且同比全部正增长(38.8%、6.8%、55.9%)——这是50城中唯一一类“环比大增、同比也增”的城市,三城合计402.07万平方米,占50城总量的27.7%。一线城市合计255.63万平方米、环比增长117.9%、同比仅微降1.9%,同比最接近持平;三四线合计255.15万平方米、环比增长53.6%、同比下降38.7%,放量最弱、跌幅最深。能级越高,供应的增幅越强,这与土地成交、新开工和需求端的韧性是一致的。
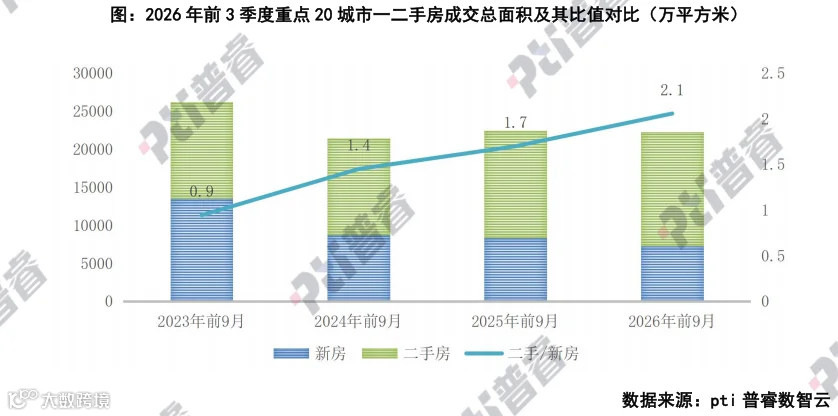
需求端来看,首先是总量平台依然稳固。9月20城一二手成交总面积2243.51万平方米,环比微降0.8%、同比微降0.4%;前9月累计22284.44万平方米、同比仅微降0.8%,较2024年同期还高出4.0%。4个一线城市前9月累计5748.27万平方米、同比增长3.9%。总量口径上,2024年以来建立的成交平台依然稳固,总需求并未萎缩。
但真正变化的是平台构成。前9月20城二手房成交14997万平方米,是新房的2.06倍,2023年同期这个比值只有0.94。四年间二手房增长17.8%,而新房几乎腰斩(-46.0%)。总量收缩全部发生在新房端,需求没有消失,只是结构完成转换。这也解释9月供应翻倍为什么没有推高当期成交,也意味着新增货源成了库存,“银十”的考验正是这批已经到位的货能走掉多少。
项目的来访与认购是比成交更领先的指标——客户到访、现场认购、网签备案之间通常存在一个月左右的时滞,9月案场端的变化,会在10月成交数据上兑现。这正是判断“银十”最有价值的一组前置信号。
9月普睿数智城市机构调研数据显示:来访环比8升4降,认购环比10升2降,开盘去化率环比7升4降1平。认购的普涨面连续第二个月大于来访,说明改善不只是客流的季节性回补,更是到访—认购转化效率的实质抬升。
来访端,长沙环比增长20%领涨,深圳增长10.2%、成都增长10%、武汉增长9%、广州增长7%;认购端的回升明显更强:深圳盘均认购环比大增90.7%,广州增长34%、合肥增长31%、长沙增长12%。同比维度,西安来访增长23%、认购增长28%,济南在低基数上来访增长93%、认购增长213%;成是少数访购同比双降的城市。
开盘去化率变化同样积极:成都环比大幅提升51个百分点至69%,武汉提升23个百分点至61%,郑州提升13个百分点至63%,天津提升9个百分点至61%。放量与去化同步改善的典型是深圳——9月推售环比增长258%,开盘认购环比增长301.9%,去化率仍提升3.8个百分点至35.1%、同比提升15.2个百分点。
但分化也在同步扩大。推盘量最大的广州(9月推售3335套、环比增长154%)开盘去化率仅15%、同比下降8个百分点;合肥去化率22%、环比下降7个百分点;济南去化率11%、环比下降16个百分点。12城去化率高低相差约7.5倍,说明9月供应翻倍没有被均匀消化,在部分城市直接沉淀为库存,成为10月去化不确定性来源,也是“银十”只能是结构性的根本原因。

9月给10月留下的是三个数字:供应环比翻倍把货补齐,一二手成交持平证明总需求没有萎缩,来访认购连续两个月的转化效率抬升则提供了先行信号。“有房可卖、有人来看”两个前提,给10月一个相当完整的开局。
顺着上面两个背景往下推,10月的判断其实已经比较清楚。
先看供应。普睿数智城市机构调研预计10月供应将普遍高位回落:广州预计环比下降64%,武汉、西安、长沙、合肥、杭州、郑州、厦门等预计环比回落。但这并不改变“有房可卖”前提——10月的可售货源主要来自9月集中入市,供应从“新增放量”切换为“存量消化”。
再看需求。9月来访、认购与去化率的三重改善,普睿数智城市机构调研显示,13个重点城市中,多数预期10月新房成交环比回升:南京环比增长25%、济南、广州增长18%、郑州回升至约26万平方米(9月约23万平方米)、武汉约50万平方米环比上涨、西安稳中有升、成都“阶段性回涨”,上海“分化持续”。二手房成交预期更为一致,无一城预期明显下滑。
在两个前提上,还有三重动力进一步支撑10月环比改善。一是国庆假期积累的认购需要在10月完成网签转化。二是10月新盘入市相对集中,深圳超20盘近4800套、西安20盘2545套、武汉6个纯新盘首开、广州8个加推或开盘项目。三是10月1日起实施的中央财政个人住房贷款贴息(首套、建筑面积120平方米以内、总价150万元以内,年化贴息1%、最长5年、单户上限100万元),对低总价刚需形成实质支撑。
把三条线合起来:货有了、人回来了、政策也给了一把,10月成交环比改善的概率相当高。
因此,我们对10月基本判断是环比改善、同比降幅继续收窄”的“结构性银十”。热度会集中在新规产品、低总价刚需与核心区强产品力项目,而不是全域普涨。需求没有消失,只是在价格、产品与流动性的三重筛选下完成了重新配置。


普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。