

 10 月 15 日,J.P. Morgan Payments 对外说了一件事:Mercado Libre 正在用它的嵌入式支付方案,给 Global Selling 项目里的美国卖家做跨境收付款。
按公布里的内容,钱要走过的大致路径画出来是这样:
拉美买家付的款 → Mercado Libre 的账户体系 → 摩根大通提供的嵌入式收款服务 → ACH 批量付款 → 美国卖家在境内的账户
这条链上真正难办的在两头,中间那段反倒是体力活。
前半程是开户和身份核验。跨境生意把美国卖家挡在门外的,常常不是货能不能卖出去,而是在当地收钱要过多少道手续。摩根大通这次放进来的 KYC 和 KYB 服务就嵌在这个环节,卖家用不着自己再去逐个市场找银行对接。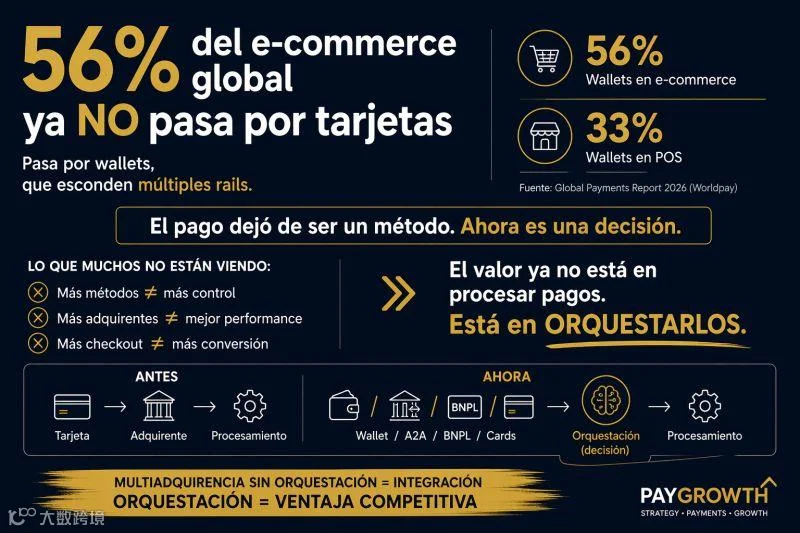
对于跨境卖家来说,开户和身份核验的难点不只是提交一次企业资料,还包括不同市场对企业主体、实际受益人和经营信息的要求可能存在差异。如果卖家同时进入多个国家,就需要持续管理企业文件、身份信息以及账户审核状态。将 KYC(了解你的客户)和 KYB(了解你的企业)流程嵌入平台,可以减少卖家在不同服务商之间重复提交资料的操作,但并不代表所有市场都采用完全相同的审核标准,也不意味着一次审核就能满足后续所有业务要求。卖家仍需要保证企业资料真实、完整且及时更新,并按照平台要求配合补充文件。对计划长期经营拉美市场的商家来说,这部分工作最好在正式扩大销售之前就纳入日常合规管理。
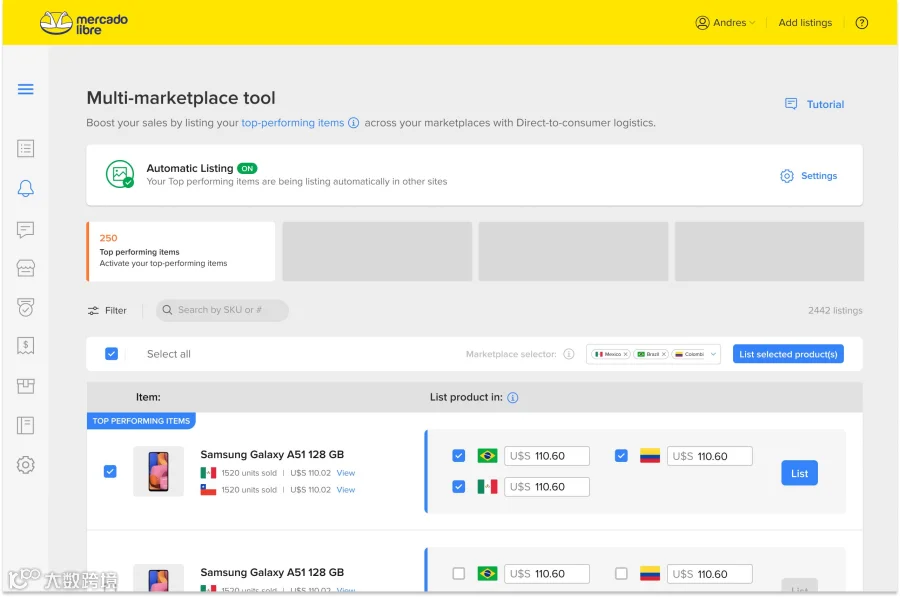
嵌入式支付这套做法,拆开来并不玄。银行账户、企业身份核验、批量付款这些原本得跑银行柜台或者对接口才能做的事,被打包成一组服务,直接接进平台后台。卖家在熟悉的后台里完成的部分越多,需要自己找第三方补的环节就越少。
平台自己下场做金融服务的另一面,是依赖关系更深。账户、回款通道集中在一处,一旦这套通道出问题或者规则调整,卖家能临时切换的余地不大。选之前把备用回款路径想清楚,不算多余。
这里还需要区分资金服务的便利性与资金安全管理。即使开户和回款流程整合到同一个平台,卖家仍然需要确认账户的适用条件、付款周期、费用安排,以及遇到审核、账户限制或付款延迟时的处理方式。备用回款方案也不只是另外准备一个银行账户,还应包括日常现金储备、结算记录留存和异常付款的联系渠道。对于经营规模较大的卖家,最好定期核对平台余额、已发起付款和银行实际入账金额,发现差异时及时追踪。这样做不是因为整合支付一定存在风险,而是避免把所有资金管理工作都建立在单一服务流程始终正常的假设上。
后半程是钱怎么回来。ACH 批量付款负责把在各个市场攒下的销售款一并转回美国。批量这两个字不能一带而过:同时跑好几个国家的卖家,各市场的结算有自己的节奏,一笔一笔往回转,手续费和等待时间都扛不住。
不过,批量付款解决的是资金转出的处理方式,并不意味着所有销售款都能在同一天结算。不同市场的订单确认、退款、争议处理和平台结算周期可能不同,因此进入批量付款环节的资金,仍然取决于各笔款项何时达到可支付状态。对卖家而言,真正需要管理的是从消费者付款到平台结算、再到美国银行账户入账的完整周期。尤其是在同时经营多个拉美市场时,采购货款、广告支出、物流费用和退款准备金可能集中在不同时间发生。如果只看账户里的销售额,而没有区分已结算资金和仍在平台处理中的款项,就容易高估实际可用现金。建立按市场和币种划分的回款台账,能够帮助卖家更准确地安排补货和日常支出。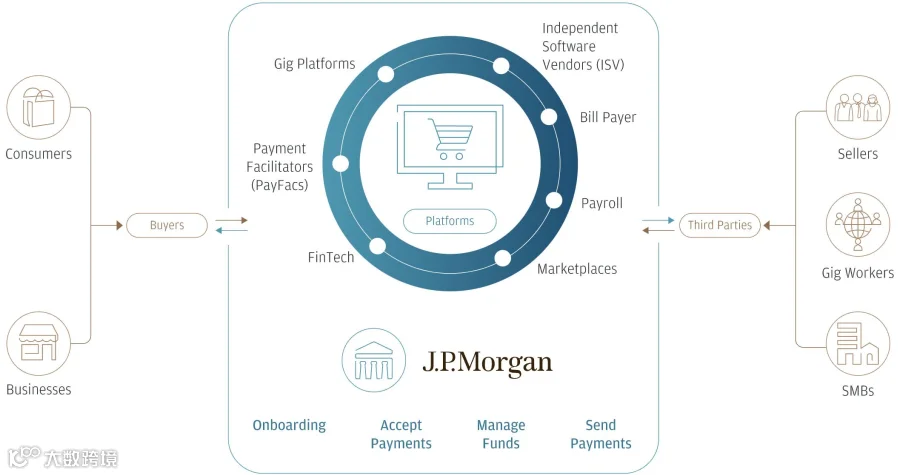
Global Selling 目前放美国卖家进入的市场有六个:阿根廷、巴西、墨西哥、智利、哥伦比亚、乌拉圭。这几个地方的需求结构、物流条件差得不小,能不能一次铺开,很大程度上看后台的账务能不能先处理干净。
多市场经营带来的账务压力,不只是把几笔销售款合并转回美国,还包括不同市场的销售额、退款、平台费用和汇率变化如何对应到同一套财务记录中。即使卖家最终以美元收款,也需要弄清楚当地交易金额如何换算、结算采用什么汇率,以及相关费用在哪个环节扣除。否则,后台看到的销售额可能与实际到账金额存在差异,影响卖家判断各市场的真实利润。比较稳妥的做法是按国家和币种分别记录销售收入、退款、费用及实际回款,再统一汇总到美元口 径。这样既能核对每笔结算,也能比较阿根廷、巴西、墨西哥等市场的经营表现,避免只看订单增长,却忽略汇兑和费用对利润的影响。
降下来的是哪一段,得看明白。这套方案疏通的是账户和资金流转,它不负责帮谁把货卖出去,也不会替卖家豁免各市场自身的税务与合规要求。
已经在拉美跑的美国卖家,这回省下来的是对接成本。还没进去的,留意后面 Global Selling 会不会借这套支付底子再拉开覆盖名单。
消息出自 J.P. Morgan Payments 在 10 月 15 日的公布。要提醒的是,公布内容讲的是合作方向与服务范围,具体怎么接、什么时候全部卖家都能用,还得看双方的正式说明。