

顶层设计加速完善,深层煤层气政策加码
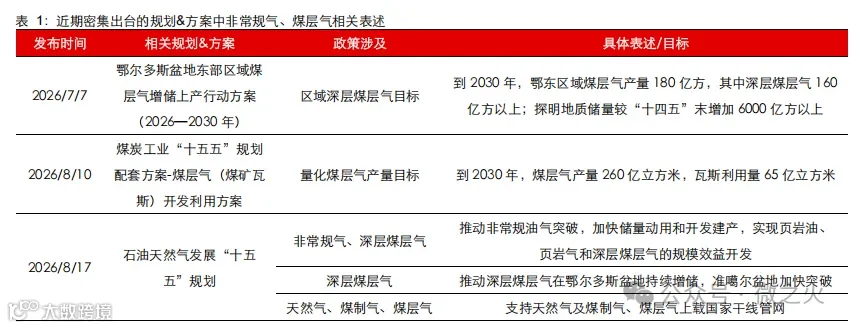
近期油气相关政策密集发布,“非常规气”与“煤层气”在规划中的权重明显持续抬升。我 们对比梳理发现,十三五/十四五时期,政策更多是将非常规气作为天然气增量的重要补 充,而进入“十五五”后,相关表述明显增多、目标也更加具体:以关键词统计看,“十四 五”规划中“非常规”出现 2 次、“煤层气”出现 3 次,“深层煤层气”未出现;而“十五五”相 关规划中“非常规”出现 4 次、“煤层气”出现 6 次,“深层煤层气”出现 3 次,不仅提及频 次提升,且从原则性表述进一步走向区域目标、全国目标和管网配套目标的系统部署。
近期连续发布的鄂东专项行动方案、煤炭工业“十五五”配套方案及油气“十五五”规划, 均直接涉及非常规气、深层煤层气和煤层气上载管网等关键环节,表明政策重心正由“补 充支持”转向“重点加码”。
基于这一变化,我们认为,非常规气,尤其是煤层气和深层煤层气,已由过去的边际补 充资源升级为“十五五”国产气增储上产的重要抓手。
从非常规气到深层煤层气,国产气增产主力明确
天然气增产继续,“十五五”承担更大边际责任
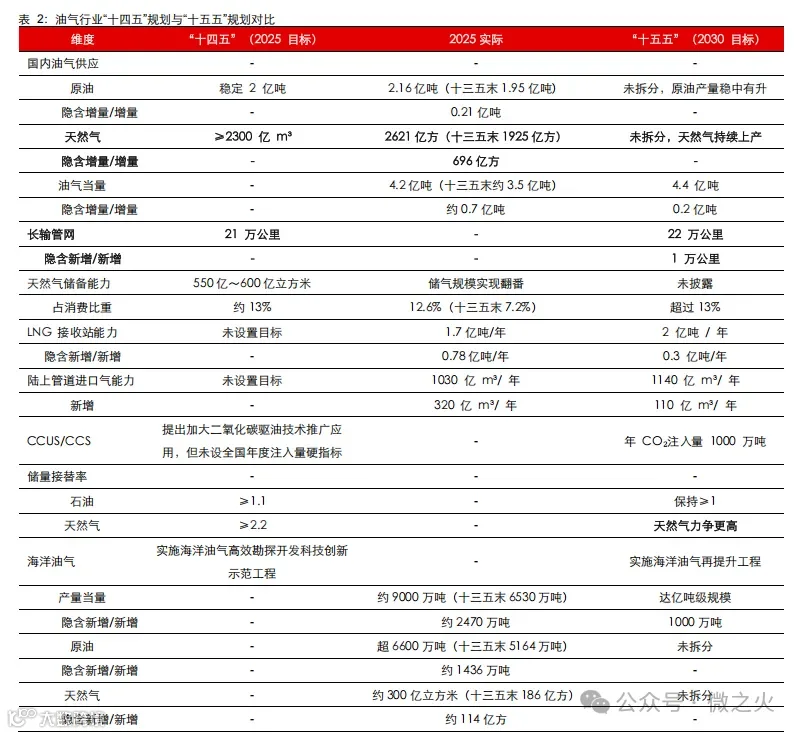
“十五五”期间油气增量并未结束,而是国内油气供给从高速增长转向稳产增产。《石油 天然气发展“十五五”规划》提出,到 2030 年国内油气供应量达到 4.4 亿吨油当量,国内 油气总产量持续增加;而国家能源局《中国油气勘探开发发展报告(2026)》披露,2025 年我国油气产量当量已达到 4.2 亿吨,原油产量 2.16 亿吨、天然气产量 2621 亿立方 米。由此看,2025-2030 年仍有约 0.2 亿吨油当量增量空间。考虑到原油产量已处历史 高位,后续更多强调稳中有升,天然气持续上产更可能承担新增油气当量的主要部分。
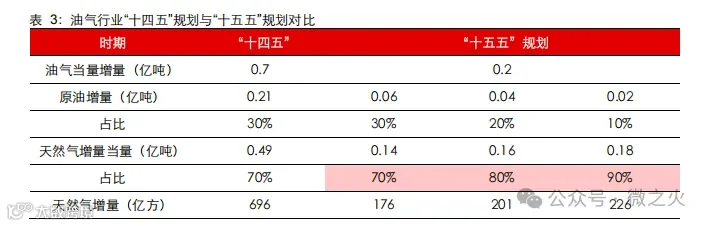
“十四五”期间,天然气已成为国内油气增储上产的主要增量来源,十五五这一趋势有 望延续。按 2020 年油气产量当量约 3.5 亿吨、2025 年约 4.2 亿吨测算,十四五期间油 气当量增量约 0.7 亿吨;其中天然气产量由 1925 亿方提升至 2621 亿方,增加约 696 亿方,折合约 0.49 亿吨油当量,贡献约 70%。展望十五五,规划提出 2030 年国内油 气供应量达到 4.4 亿吨油当量,较 2025 年仍有约 0.2 亿吨增量。考虑到原油产量已处 2.16 亿吨高位,后续更强调稳中有升,若假设十五五增量中 80%来自天然气,则对应 天然气增量约 0.16 亿吨油当量,折合约 201 亿方。
非常规气:政策多方护航,支持力度气种分化
基础设施补短板,打开产量释放空间
“十五五”期间,管网建设的重要性将进一步提升,非常规气开发将从“有资源、有技术” 走向“能外输、能消纳”。规划提出,到 2030 年全国油气长输管网规模达到约 22 万公 里,并提升储气、LNG 接收和陆上管道进口能力,体现“产供储销”体系建设仍是油气安 全保障的重要抓手。随着管网体系完善,非常规气从资源端到消费端的连接效率有望提 高,国产气增储上产的现实约束也将逐步缓解。
管网决定资源量能否转化为商品量。非常规气开发的关键,不只是地下有没有气,更在 于气能否以合理成本进入市场。煤层气、致密气等非常规气资源分布相对分散,单井产 量和压力条件差异较大,通常需要井场集输、增压、处理和主干管网接入共同支撑。若 外输管网不足,井口产量难以及时转化为销售气量,企业新增投资回收周期被拉长,甚 至会抑制后续钻井和压裂节奏。因此,管网建设本质上是在扩大非常规气资源的商业化 半径,使更多地下资源量转化为可销售的商品气量。
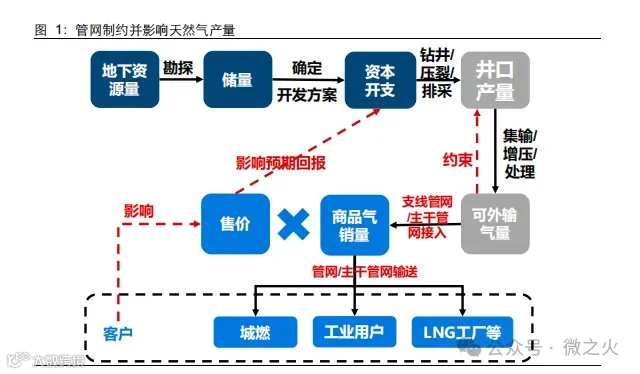
除了产量瓶颈突破外,管网完善还会改变非常规气的售价和盈利能力。在管网接入不足 的地区,非常规气往往依赖本地消纳,销售半径有限,价格容易受区域供需和单一客户 议价影响;而接入主干管网后,气源可进入更广阔的跨区域市场,参与城燃、工业和冬 季保供等多元需求,价格发现更充分。对开发企业而言,外输能力提升不仅意味着更多 气量能够销售,也意味着优质气源有机会获得更合理的市场化定价,进而改善项目现金 流和资本开支意愿。
中央资金补贴继续,提升增量补贴权重
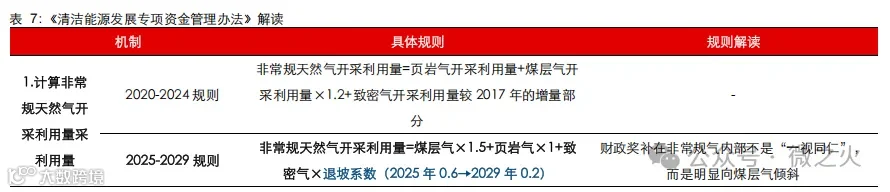
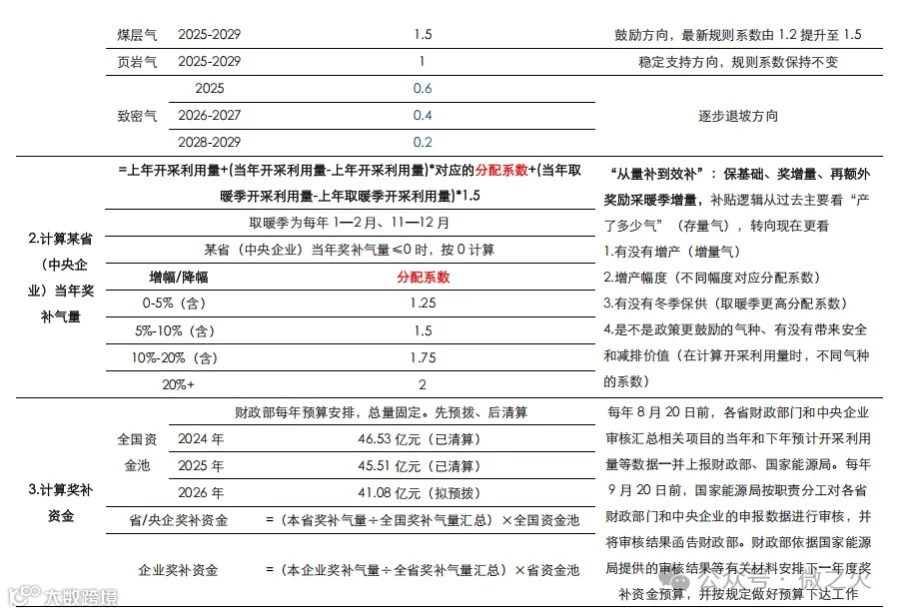
非常规气补贴已从“按量给钱”转向“按增量、保供和气种权重分配资金池”。早期煤层气、 页岩气更多采用固定单价补贴,企业实际开采利用多少气,就按对应标准获得补贴;2019 年后,财政支持机制转向“多增多补、冬增冬补”,2020-2024 年进一步纳入清洁能源发 展专项资金暂行办法,2025-2029 年新办法继续实行中央资金池、先预拨后清算、按奖 补气量占比分配。也就是说,企业最终补贴弹性不只取决于产量绝对值,还取决于气种 权重、全年增产幅度、采暖季增量和年度资金池规模。
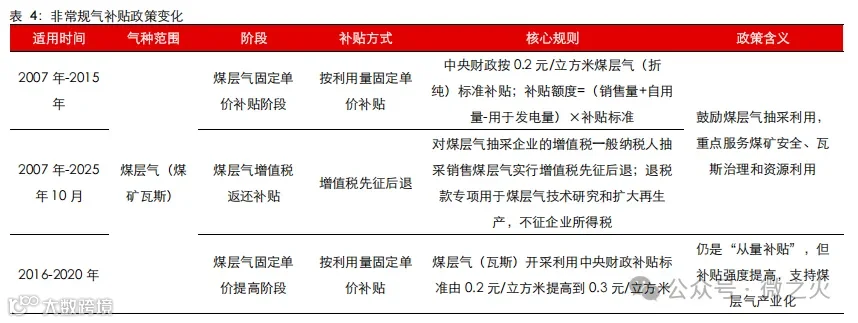

除中央专项资金补助外,部分地方政策可放大非常规气项目经济性。例如新疆自治区明 确,对增产天然气按 0.1 元/立方米给予奖补,对增产煤层气、页岩气、致密气按 0.2 元 /立方米给予奖补,年度增产气量 100 万立方米及以上企业方可申报,实施期暂定 2023- 2025 年。

煤层气:“十五五”定位升级,国内核心接替气源
煤层气的产业定位正在升级,由安全治理附属资源走向天然气增储上产核心接替资源。 从“十三五”到“十五五”,我国煤层气的官方定位发生关键性跃迁。“十三五”时期, 煤层气被定义为天然气重要补充气源,产业以普惠补贴托底,作为国内天然气的增量补 充力量起步发展。进入“十四五”,定位调整为国内天然气重要补充供应,政策告别普惠 补贴,转向“多增多补、冬增多补”的增量奖励机制,重在撬动产量提升。到“十五五 (2026‑2030)”,煤层气定位升级为国内天然气核心接替气源,同时叠加保供、煤矿安 全、甲烷控排三重价值。定位的升级,反映国内天然气保供压力下,煤层气的战略权重 显著抬升。政策层面延续增产激励思路,通过提高分配系数、配套地方差异化补贴,推 动煤层气从过去的补充角色,成长为国产天然气增产的关键接替力量。
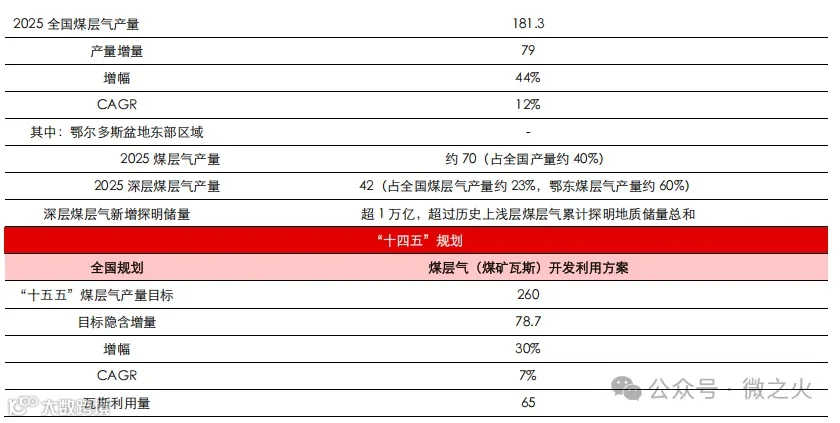
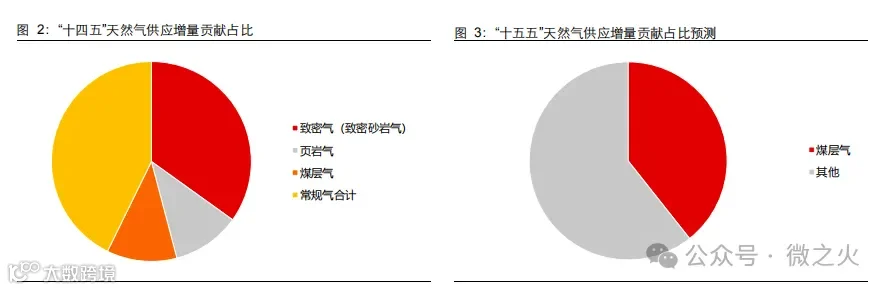
2025 版新办法提高分配中煤层气相对权重,体现支持力度。2020-2024 年旧办法中, 煤层气按 1.2 倍计入,页岩气按 1 倍计入,致密气主要计入较 2017 年的增量;2025- 2029 年新办法中,煤层气按 1.5 倍计入,页岩气仍按 1 倍计入,致密气按退坡系数计 入。奖补气量计算仍保留“上年开采利用量+全年增量加权+采暖季增量加权”的框架,增 产时系数放大奖励,减产时系数放大扣减,采暖季增量额外加权体现冬季保供导向。同 等产量下,煤层气在中央资金池中的相对收益权重明显提升。
深层煤层气:从规模突破到效益提升,成长正当时
深层煤层气进入规模突破+效益开发新阶段
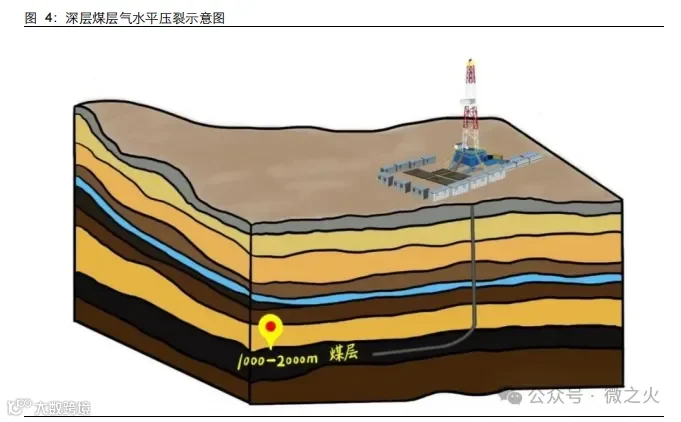
深层煤层气(又称深部煤层气、煤岩气):行业通用界定为煤层埋藏深度≥1500m、赋存 于深部煤储层中的甲烷类非常规天然气,是当前我国天然气增储上产的核心接替资源, 典型开发区块为山西鄂尔多斯盆地东缘大吉气田。深层煤层气游离气占比高,小幅压降 即可快速产气,排采周期短、上产速度快;必须采用水平井+大规模体积压裂人工构建 裂缝网络改善储层渗透性,地层产水量小,无需长年高强度排水,单井初期产能更高、 经济效益更好。
“十四五”以来,我国开始进入深层煤层气勘探突破与效益开发阶段。1989 年前,以煤 矿井下瓦斯抽采为主,地面开发仅零星探索;1989—2002 年,开展煤层气资源初步评 价,引进国外技术尝试开发;2003—2008 年进入先导性试验阶段,国家设煤层气开发 示范工程专项,推动技术攻关;2009—2019 年步入产业化初级阶段,勘探开发规模扩 大,技术装备体系完善,政策与市场化加速,形成沁水盆地南部、鄂尔多斯盆地东缘两 大产业基地;2019 年至今,进入深层煤岩气勘探突破与效益开发阶段,实现“二元富 集”“大规模体积压裂”等勘探开发理论技术突破,为产业革命性发展筑牢根基。深层煤 层气因储量大、分布广、开发潜力突出,正成为我国天然气产量增长的关键接替资源。

微之火2026年10月14日 17:24