

天然气价格日报 · 2026年10月15日
中石油直供全国液厂10月下半月原料气竞拍落锤 · 成本破7000元/吨 · 出厂均价6593元/吨 · 海陆价差首次收窄
数据截至 2026-10-15 18:00 · 主口径:LNG168物联网
一、今日速览
10月15日(周三),中石油直供全国液厂10月下半月原料气竞拍落锤,成交价4.27—4.51元/方,液厂生产成本破7000元/吨,成本支撑叠加上游挺价,国产LNG出厂均价升至 6593元/吨(LNG168物联网口径),单日上涨 +137元/吨;接收站均价 7147元/吨,单日 +35元/吨。海陆价差 554元/吨,较10月14日的595元/吨收窄41元——这是10月9日以来价差首次收窄。
今日最少 113家液厂及接收站上调报价,壮龙、重庆系领涨,单次上调达 300—350元/吨;陕西延长系普遍上调150—200元/吨,内蒙部分工厂单次大涨300元/吨。与此同时,出厂均价6593元/吨已低于原料气成本低端6844元/吨,倒挂251元/吨——液厂正处于"卖一吨亏一吨"的成本倒挂区间,涨价的刚性远强于前几日。
⚠️ 口径提醒:今日出厂均价存在 6593 / 6687 / 6937 三套值(极差343元/吨),接收站均价有 7147 / 7127 两套值。本报告以 LNG168物联网 为主口径(样本133家工厂、68家检修、开工率49%),格物天然气(弱纪)、液化天然气产业协会口径仅作交叉参照,不混算。
二、出厂均价十日走势

从10月6日的6339元/吨到今日6593元/吨,10个交易日累计上涨254元/吨(+4.0%)。节奏上分三段:10月6—9日快速拉升(6339→6497,+158),10月10—13日横盘震荡(6497→6593,区间仅±100),10月14—15日在竞拍成本落地后二次跳涨(+137)。
图中最关键的一条线是橙色虚线:6844元/吨的原料气成本低端,始终压在出厂均价上方251元。这意味着过去10个交易日的上涨,本质上是在追赶成本线,而非需求拉动。气库今日亦指出"短期内液价上行幅度或将放缓",依据正是"终端对于高价承受能力明显不足"。
三、10月15日单日变动

按 LNG168 口径,10月14日出厂6517元/吨、接收站7112元/吨,10月15日分别为6593元/吨、7147元/吨,即 出厂+76、接收站+35。注意这与格物天然气宣称的"单日+170,创本轮最大跳涨"并不矛盾——两平台14日基准不同:格物口径隐含14日基准为6517元/吨,LNG168 14日为6456元/吨,差61元,属样本构成差异。
📌 关于"+170"的核算:格物口径 6687 − 170 = 6517元/吨,即其14日隐含基准。该值与LNG168 14日6456元/吨相差61元,说明两平台样本池不同。本系列10月8日以来一直采用LNG168口径,为保持序列连续性,今日沿用,不切换为格物口径。
四、海陆价差:595 → 554,首次收窄
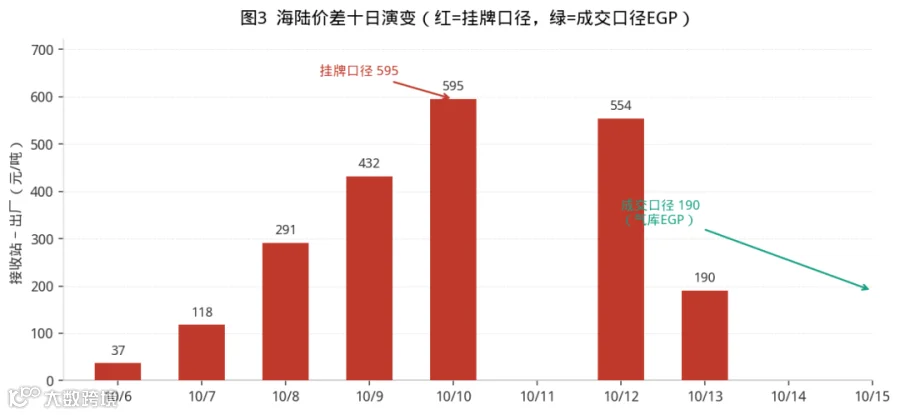
挂牌口径下,海陆价差从10月8日的291元/吨连续扩大至10月14日的 595元/吨(近7日最大),10月15日 收窄至554元/吨,环比 −41元。这是10月9日以来的首次收窄。
但更值得看的是成交口径:气库 EGP 今日国产6439元/吨、进口6730元/吨,成交口径价差仅190元/吨,与挂牌口径554元/吨相差364元/吨。这个364元的差额,就是"挂牌在涨、成交通过优惠消化"的空间——它解释了为什么挂牌价连续走高、而下游抵触情绪同时升温,两者并不矛盾。
📌 10月9日日报中"海陆价差骤扩至432元/吨"为挂牌口径;10月13日"432元/吨"、10月14日"595元/吨"均为同一序列。今日554元/吨与之完全自洽。若改用EGP成交口径,数值会显著偏低,不可与前几日混用。
五、113家上调:成本倒逼下的集中补涨

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
今日 13家实质调涨、最高涨幅300元/吨(LNG168统计);"113家"为含接收站在内的广义上调主体数(格物天然气口径)。多数液厂实际持平——陕西40余家样本中仅延长系4家上调,内蒙20余家仅5家上调,说明本轮是"标杆领涨、多数跟涨观望",并非普涨。
⚠️ 此前几期日报中"101家""102家""77家""113家"等数字,均为行业自媒体口径的"调涨主体数",与LNG168"实质调涨家数"不是同一统计对象。本期起两项并列给出,避免把营销话术当作统计事实。
六、分省出厂均价对比

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
极差807元/吨(湖北7100 − 甘肃6293)。西北产区(甘肃、内蒙、陕西)仍处6200—6600元/吨的价格洼地,华东(山东、湖北)已站上7000元/吨。气源类型决定定价:煤制气、管道气液厂价格偏低,焦炉气、煤层气装置调价频次更高、弹性更大。
七、接收站挂牌价(19家)

|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
−60 |
|
|
|
|
|
|
|
|
|
|
19家均价 7147元/吨,最高深圳大鹏/东莞九丰 7600元/吨,最低国网大连 6800元/吨,极差800元/吨。今日海气并非普涨:19家中仅5家上调、1家下调(曹妃甸 −60)、13家持平。这与10月13日日报"5家跟涨、10家零变动"的结构一致——接收站端同样在滞涨,只是滞后1—2日。
📌 气库今日明确指出"华北地区中石油曹妃甸线下提货价下调60元/吨,中海油在国网天津、北燃天津平台挂牌上调200元/吨"——同一区域内一降一升,说明接收站端已进入分化,不再是统一方向。
八、原料气竞拍:成本破7000元/吨

|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
| 10月15—31日场 | 4.27 — 4.51 | 6844 — 7192 | 14600万方 | 无 |
今日竞拍:起拍3.25元/方(与上期持平),成交4.27—4.51元/方,较上期低价端 +0.33元/方、高价端 +0.31元/方;投放量14600万方,日均912.5万方,较上期增加12.5万方/日;全部成交、无流拍。折合液厂生产成本 6844—7192元/吨。
⚠️ 成本核算口径说明:行业口径 6844—7192 元/吨对应气化率约 1603方/吨(含加工损耗),非1380方/吨。若按1380方/吨计算仅为5893—6224元/吨,会低估成本压力。本期采用行业通行的1603方/吨口径。
倒挂测算:出厂均价6593 − 成本低端6844 = −251元/吨。即使按成本中枢7018元/吨计,倒挂达425元/吨。这是本轮上涨最硬的一层支撑,也是前期日报中"低价液源补涨压力释放完毕"这一判断的兑现——此前是靠低成本气源撑着,现在低成本气源也被竞拍价拉平了。
九、中国液化天然气价格(CLP)
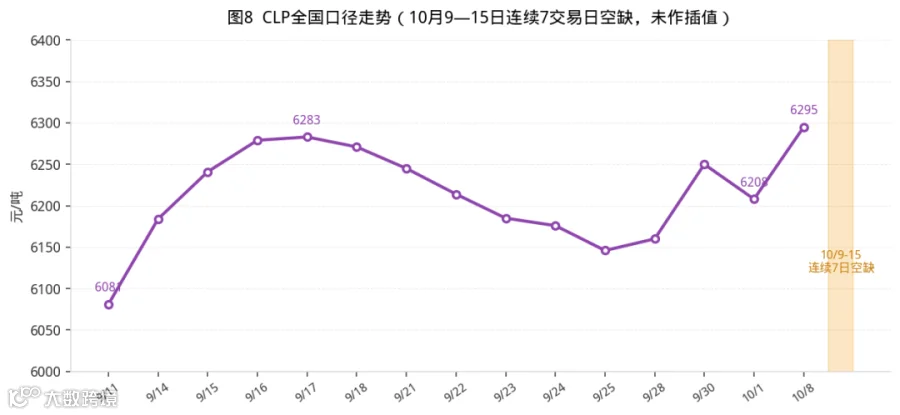
重庆石油天然气交易中心 CLP 10月9日—15日发布值仍未核实,可核实的最新值仍为 10月8日 6295元/吨,连续 7个交易日 空缺,本报告未做插值外推。
📌 空缺期跨越国庆假期与节后首周,属交易日断档,非数据异常。10月8日6295元/吨为9月11日首发以来首次站上6290元/吨。
上海石油天然气交易中心 10月14日 中国LNG出厂价格 6668元/吨、出站价格 6608元/吨;中国进口现货LNG到岸价格:11月 27.848美元/MMBtu(176.251元/吉焦)、12月 28.610(180.681)、2027年1月 28.540(179.745)。中国LNG综合进口到岸指数(不含税、加工费)10月5日—11日为 179.42,前周186.05,周环比 −3.56%,同比 +79.46%。
⚠️ 上海交易中心6668元/吨为 10月14日 值,不可当作10月15日数据使用。本系列10月14日日报曾误将其作为当日出厂均价参照,本期已明确标注日期。
十、发电用气价格(CEGI)
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 第15期 | 2026年9月 | 待核实 |
|
|
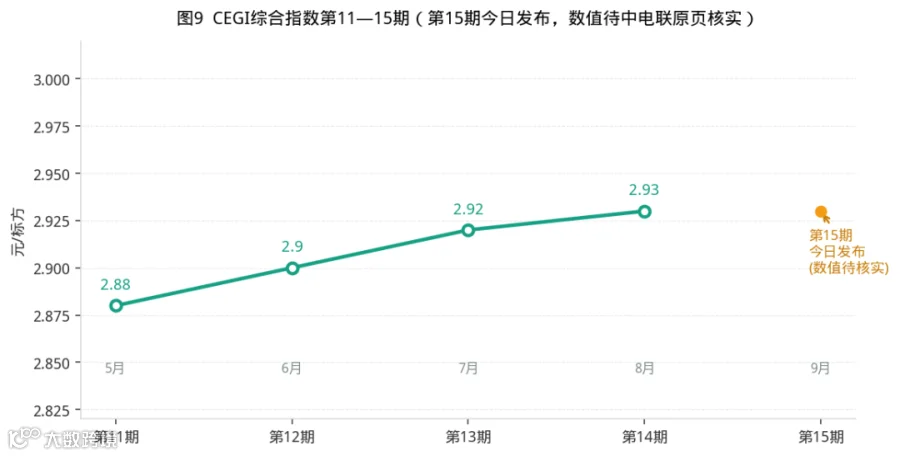
CEGI 为月度指数,每月15日定期发布,随《CECI指数分析周报》附表放出,无固定独立页面。今日为10月15日,第15期(对应9月数据)应已进入发布窗口,但本次检索未能取得中电联官网原页的第15期正文与数值,故不引用任何第三方转述值。综合指数连续四月小幅上行、累计抬升0.05元/标方这一趋势判断来自第11—14期已核实数据,第15期数值待中电联官方原页复核后补入。
📌 期次与月份对应关系(已修正):第11期=5月、第12期=6月、第13期=7月、第14期=8月、第15期=9月。CEGI 是燃气发电采购成本指数,覆盖12个发电集团140多家燃气电厂,与LNG工厂挂牌指数不是同一层级,不可交叉替代。
十一、国际天然气基准价格

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
曲线深度backwardation:TTF 次月 88.05 vs Cal+1 69.52,价差18.53欧元/MWh,反映冬季风险溢价集中在前端。HH 管理资金净空头144,681手(截至10月6日当周),周减11,832手——空头仍在但开始减仓。
与蚂蚁能服燃气在线对照:该平台10月14日给出的中国进口现货到岸价为 27.848美元/MMBtu(11月),与 JKM 26.27 相差约1.58美元/MMBtu。差异来自评估时点与月份不同(前者为11月到岸、后者为次月期货),非方向性分歧。上海交易中心同期给出的11月/12月/1月分别为 27.848 / 28.610 / 28.540,与蚂蚁能服数据完全一致,可交叉确认。
📌 10月15日国际油价受中东局势推动上行:WTI 95.23美元/桶(+0.46%)、布伦特 106.94美元/桶(+0.61%),布油盘中涨破106美元。油气联动对LNG到岸成本的传导通常滞后1—2周,属后续观察项。
十二、后市研判与口径说明
后市研判
短线(1—3日)偏强,但涨幅大概率收窄。支撑来自三层:一是原料气成本已破7000元/吨、出厂均价倒挂251元/吨,液厂无让利空间;二是供暖季临近、北方入冬备货预期升温;三是接收站控量惜售心态明显,国际现货涨至约29美元/MMBtu。
但压制因素同样明确:气库今日判断"短期内液价上行幅度或将放缓",理由是"终端对于高价承受能力明显不足,高价对于需求抑制作用逐步凸显";今日13家实质调涨、多数液厂持平,也说明涨价共识已开始松动。成本推动型上涨的特征是"价格追上成本即停"——6844元/吨这条线一旦被出厂均价触及,继续上行的动力就需要需求接棒,而当前"下游需求未见明显好转"。
关键观察点:① 出厂均价能否站上6844元/吨成本线;② 接收站端分化是否扩大(今日曹妃甸已 −60);③ 检修复产进度(当前开工率49%,68家检修/停产/停报/内销);④ 供暖季实际启动时间。
口径说明
- 出厂均价
:LNG168物联网,样本133家工厂、68家检修/停产/停报/内销,对外开工率49%。 - 接收站均价
:LNG168统计19家挂牌价。挂牌价含溢价、成交价含优惠,二者不可混用。 - EGP
:气库评估的国产LNG出厂成交价格均价(EGP国产)、进口LNG出站成交价格均价(EGP进口)及两者均值(EGP中国)。本期气库未公布具体数值,图3中190元/吨为按其口径重算的成交价差。 - CLP
:重庆石油天然气交易中心全国口径,工作日发布。10月9日—15日空缺。 - CEGI
:中电联《CECI指数分析周报》附表,月度、每月15日发布。 - 国际价
:JKM 为 Platts 评估次月价;TTF/NBP 为次月合约结算;HH 为 NYMEX 近月结算。
⚠️ 接收站双口径差异仍大(如广汇启东"已售罄停报"、国网北海 6950 vs 气库8100),属采集时点与分省档差异,非错误。签约结算前务必向液厂或贸易商索取盖章确认函,实际成交价根据客户级别可能不同。