

传音港股上市,开场有点尴尬。
10月15日,这家顶着“非洲手机之王”光环的公司登陆港交所,开盘就跌破发行价,随后早盘跌幅一度超过7%。
发行价35.30港元,开盘价34.96港元,开盘跌约0.96%。盘中一度跌至32.72港元,较发行价跌约7.3%。
更尴尬的是,发行定价已经贴着地板走。
招股区间35.30至38.80港元,最终定在下限35.30港元。价格已经做出大幅让步,市场却仍然没给出一个热闹的开场。
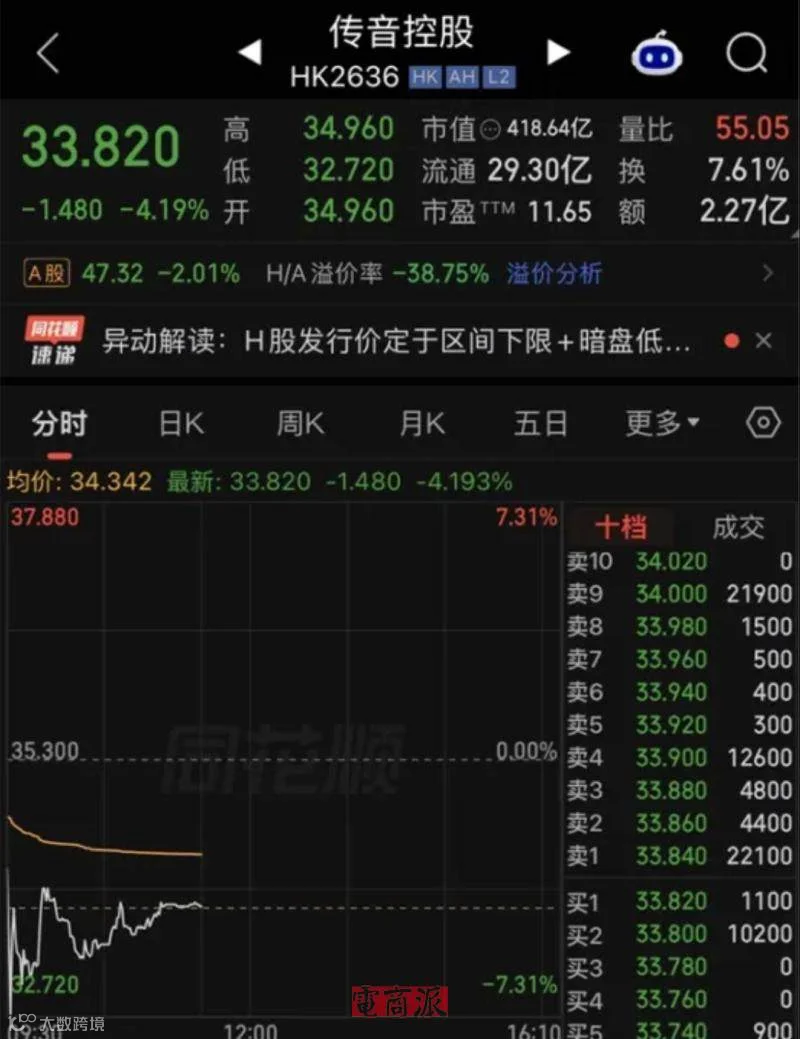
图源:同花顺
传音拿到市场面前的成绩单,其实不难看。
2026年上半年,营收354.31亿元,同比增长21.85%。
归母净利润17.73亿元,同比增长46.22%。
收入涨,利润涨得更多。单看这两行,确实有几分走出低谷的意思。可再往下看,画风就变了。
公司在业绩预告中明确解释:上半年智能手机销量同比下降,但平均售价上涨较多,带动收入增长。历史库存又让成本上涨稍微慢了一拍,毛利率因此提升。
也就是说,传音卖出去的智能手机少了,每台卖得更贵了,生产这些手机用到的一部分材料,还保留着过去的采购成本。
卖得少了,赚得却多了。听起来很不可思议。
这笔利润当然是真的,提前备货体现了传音准确的经营判断。采购部门提前准备,总比涨价之后两手空空强。
但问题在于,囤下的货总有卖完的一天,成本的上涨不可能永远靠囤货来解决。
面包店用此前买下的便宜面粉,按上涨后的价格卖面包,账面自然好看。可面粉用完之后,下一袋要花多少钱,才决定这门生意能不能继续保持同样的利润。
传音眼下就面临类似的考验。

图源:传音财报
利润回暖,不代表盈利能力完成了升级。
真正的定价能力,要看更高的成本进入账本之后,用户是否继续买单,销量能否稳住,利润还能留下多少。单凭一次提价,证明不了这些。
而且,囤货并非免费续命。截至上半年末,传音存货约189.4亿元。上半年经营活动现金流净额为负58.61亿元。公司解释,存储价格上涨促使其增加备货,支付的采购款随之增加。
利润表上赚了钱,经营现金却大幅流出,这两件事完全可以同时发生。材料先买回来,钱先付出去,手机生产、发货、回款还需要时间。仓库越充实,现金就越容易绷紧。
过去的低价库存给利润垫了一层缓冲,如今继续增加的库存,则把更多资金和未来销售绑在一起。
备货太少,怕涨价,怕供应跟不上。备货太多,又要面对周转和价格回落的风险。
采购部门拿到的,越来越像一道没有标准答案的应用题。答题用现金,交卷看销量。
于是,传音的利润回暖里,藏着一种很微妙的紧张。生意暂时更赚钱了,经营却未必更轻松。
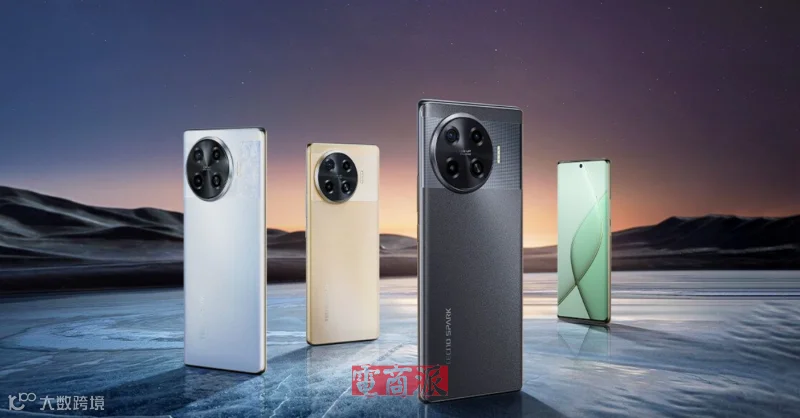
图源:传音
这股紧张,源头在手机之外。AI热潮正在改变存储行业的资源分配。
数据中心需要大量存储资源,上游厂商自然更愿意把投资和产能投向需求强、利润高的产品。手机厂商也要采购存储,却不能要求供应商因为自己服务大众市场,就少赚一点。
TrendForce在9月30日发布的研究中指出,AI相关需求和较高利润继续推动供应商向服务器产品倾斜,手机存储供应仍然偏紧。该机构预计,第四季度传统内存和闪存合约价格还将上涨。
手机和AI服务器使用的存储产品并不完全相同,产线也无法随意切换。上游对资金、产能和产品组合的重新安排,对下游的传音这类企业产生了巨大影响。
AI公司争算力,手机公司算成本。两边是不同的产品,但最后仍会出现在同一份账单上。
对传音这样主打低价走量的厂商,这张账单尤其难处理。
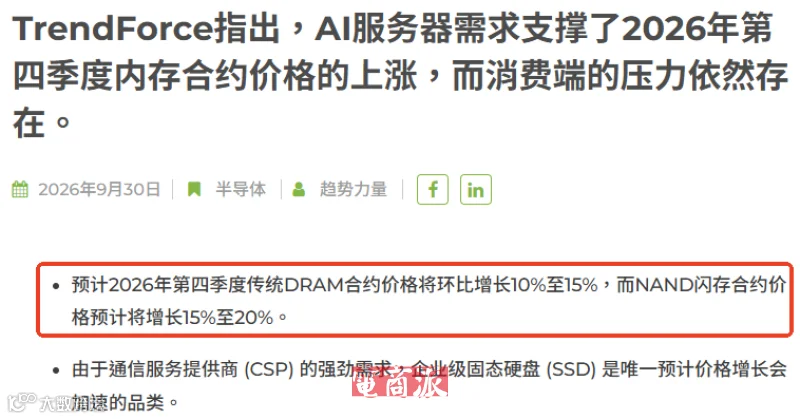
图源:TrendForce
便宜手机也得装存储,也得保证基本体验。零件涨价,不会因为整机售价低就自动打折。
同样增加一笔成本,放在高售价产品上,还可能留有消化空间;落到低价机身上,就容易挤掉本来已经不厚的利润。
厂商能做的调整,无非是提高售价、降低部分配置、压缩自己的利润,或者减少某些产品的供应。每一种都疼。
涨价会考验购买力,降低配置会伤害体验,压缩利润难以长期维持,减少低价产品又可能让出用户。
低价需求始终存在,低价供给却需要成本条件支撑。
这是对传音来说最头疼的地方。消费者需要便宜手机,不代表供应链就能持续提供足够便宜的零件。因此,继续指望靠便宜零件、薄利多销,就能稳稳走下去,已经越来越吃力。
传音不能只等存储降价。价格回落当然有帮助,可把经营改善全寄托在上游松口,主动权就始终握在别人手里。
涨价已经把另一道题推到眼前:当产品变贵,用户凭什么继续选传音?
图源:微博
过去,价格本身就能解释一部分购买理由。价格提高之后,手机得拿出更多东西:更可靠的体验,更适合当地的功能,更方便的售后,或者真正省事的软件服务。
否则,涨价只是替供应商收钱,品牌自己没留下多少价值。
传音也在寻找这个答案。
此次赴港上市,公司计划将募集资金净额的约40%用于AI相关技术研发,约30%用于营销及品牌建设,约20%用于移动互联网服务和物联网产品,约10%用于营运资金及一般企业用途。
AI是最大的单项投向。这件事颇有一点黑色幽默。
AI拉高了传音的供应链成本,传音却又要花钱搞AI。
听上去很奇怪,实际并不矛盾。上游AI需求改变采购条件,终端AI功能争取用户。真正要问的是,研发的钱,最后能换来什么?
传音最值得走的路,应该是把AI做得足够实用、足够便宜,让它服务已有用户。传音从来不缺市场,也从来不缺用户,“非洲之王”的绰号不是吹的。
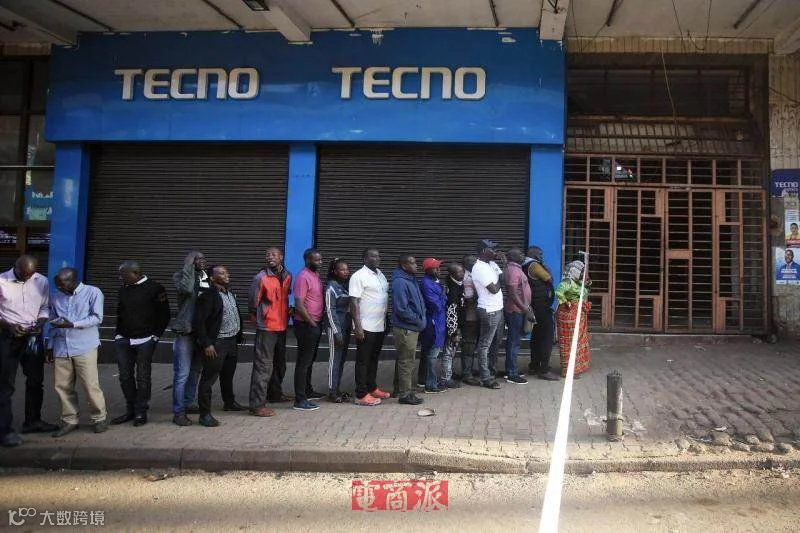
图源:微博
但在成本飙升面前,再大的市场也会丢失。因此,传音搞AI,应该把有限的资源放到明确的问题上。
让语音功能更准确地理解当地语言,让沟通更顺畅,让拍照和信息处理更省事。这些方向的商业价值,需要用户持续使用来证明,不能只靠功能清单的长度。
研发目标也该包括降低运行成本,让中低价位设备用得起,而非一味增加硬件要求。否则,AI增加了存储需求,存储又推高售价,产品越“先进”,离原来的用户越远。技术很忙,生意很累。
更关键的是,传音需要坚持住自己的定位。
指望一次品牌升级就让消费者接受更高溢价,难度很大。提价容易,但信任的建立并非一朝一夕的事。
更现实的方法,是守住基础产品的可靠性,再用用户确实愿意付费的改进,逐步提高单台手机的价值。
图源:微博
所以,判断传音下一步走得怎样,重点应当落到几件具体的事上:高成本材料进入生产之后,利润能否稳住?增加的库存能否顺利变成回款?AI功能能否带来持续使用和复购?
上市融资为传音争取了资金,也争取了一段调整时间。
传音的出路,仍然要回到非洲大陆,回到那群对价格敏感、又希望生活更方便的用户身上。
让他们多付的钱,换到看得见的好处。
上游已经拿走了涨价的钱,传音接下来必须证明,自己值得剩下的那一部分。