


Bulwiengesa发布的《2015年物流与房地产》研究对德国物流地产资产类别进行了为期五年的深度审视,定义了28个物流区域的市场吸引力。该研究由Bulwiengesa联合Goodman、Bremer、Savills及柏林Hyp AG银行共同编制,旨在提升市场透明度。
研究显示,2014年德国物流业产值达2350亿欧元,占欧洲近四分之一,过去十年年均增长3.3%。得益于中心区位与优质交通基建,这一增长趋势有望延续。
物流地产增长达79%
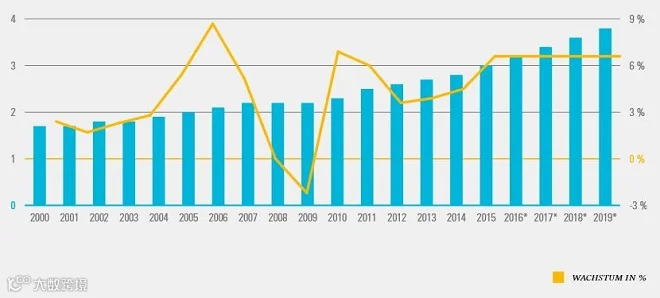
受电商驱动,仓储需求激增。自2000年以来电商年均增长约28%,KEP(快递、邮政和包裹)发送量从17亿件增至28亿件,预计2019年将达38亿件。
2010至2014年间,德国新建物流面积超1530万平方米,其中2012年创纪录达370万平方米,四年总增幅达79%。
在建设主体方面,项目开发商完成40%的新建面积,显示用户倾向租赁专业解决方案;贸易物流公司占比25%,施瓦茨、EDEKA及REWE集团建设尤为积极;工业界位列第三,占比16%。
外国投资份额翻了三倍
莱茵-美因/法兰克福地区建设最活跃,新增建筑面积125万平方米;汉诺威/不伦瑞克、汉堡和杜塞尔多夫各增80万平方米;图林根A4及哈雷/莱比锡地区超65万平方米,均高于柏林、慕尼黑和科隆(略超50万平方米)。
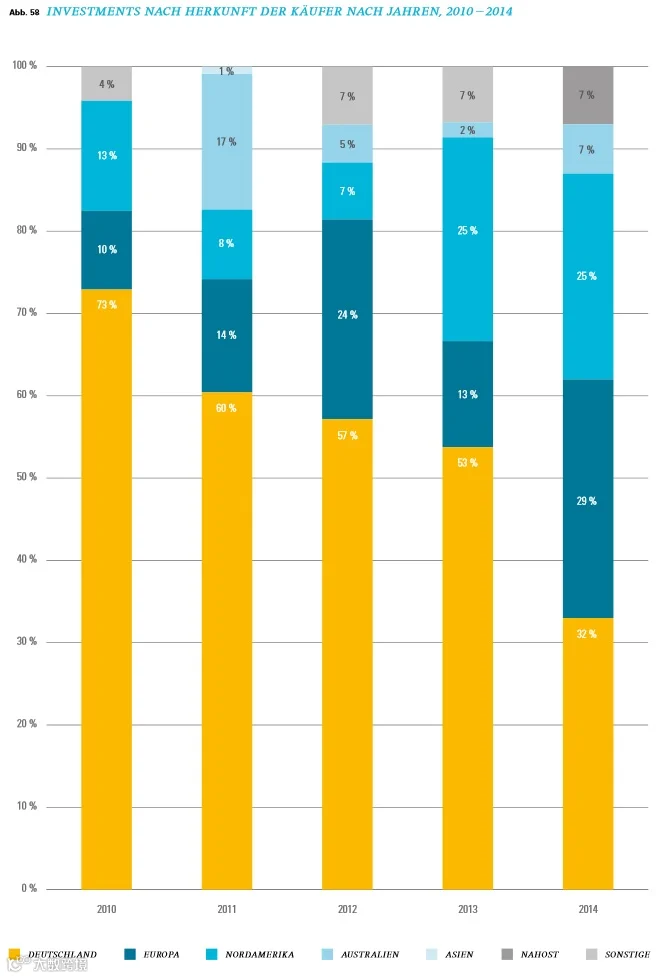
国际投资者主导趋势明显,其投资份额从2010年的27%升至2014年的近70%,且预计持续攀升。北美投资者表现突出,份额超四分之一;中东及亚洲地区投资需求自2014年起显著增加。
长达170页的研究报告《房地产与物流2015》可在此免费下载。