德国新建了多少平方米的物流面积?城市物流面临哪些挑战?最受欢迎的选址在哪里?
目前,物流地产如雨后春笋般涌现。据预测,2017年相比创纪录的2016年(460万平方米)将增长12%。其中特别值得注意的是,投机性建设持续增加,这反映了行业的自信和对市场的乐观评估。
电子商务不仅推动快递、邮政和包裹(KEP)行业达到前所未有的收入高度,也通过持续增长和客户日益新的需求,推动着物流地产行业的发展。
因此,关于新开业物流中心的报道屡见不鲜也就不足为奇了。分析公司Bulwiengesa已与Berlin Hyp、Bremer、Goodman以及Savills房地产咨询机构合作,连续第三年发布题为《Logistik und Immobilien 2017》的新研究报告,描绘了该行业的发展轨迹。
2017年预测:新增超过500万平方米的物流面积
电子商务和客户的需求要求物流商在空间上更靠近客户。因此,在线零售在寻找市中心合适的配送中心(HUB)时,正越来越多地与实体零售业展开竞争。解决“最后一公里”乃至“最后几米”的方案——既涉及日益增加的配送交通,也涉及小型市内配送站的建设——需要所有相关方,尤其是市政政客之间的建设性互动。
尽管未来小微型物业在市中心的需求预计会加强,但迄今为止,物流行业仍以在大都市郊区或连接高速公路、铁路或机场良好的外围地区建设大型物流地产为特征。2016年——此前的纪录年份——创造了458.7万平方米的面积。该研究预计2017年将增长12%,总计将达到512.7万平方米。投机性建设的持续增加也反映了行业的自信和对市场的乐观评估。
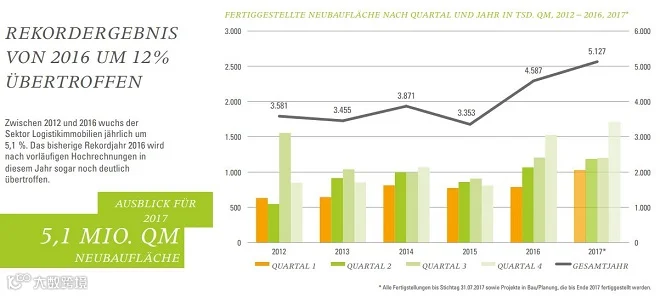
对2018年的预期也同样积极。根据该研究报告,德国物流新建面积的pipelines(项目储备)已经相当充实。不包括所谓的“土地银行”和“幽灵项目”的具体规划项目目前已涵盖约500万平方米。虽然每个宣布的项目的实施都伴随着不确定性,但例如许多由中小企业自用业主将在明年实施的新建项目,目前尚不为人知。因此,2018年很可能再次出现高完工量。
城市物流地产:需求仍不明确
与郊区物业的需求大多明确不同,城市物流地产的情况则有所不同。
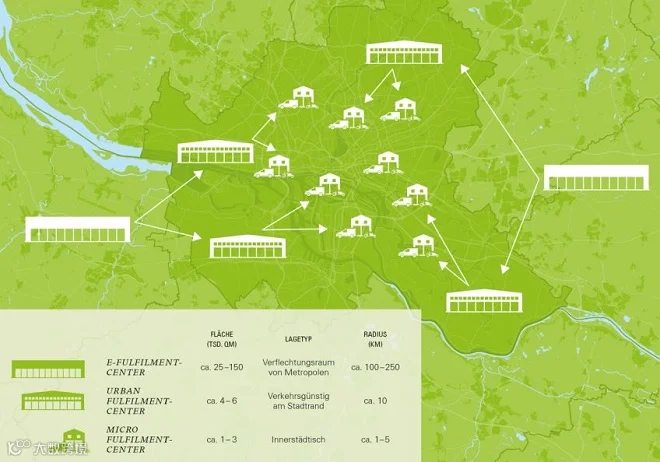
微仓的面积范围可从15至25平方米,延伸至最大3,000平方米的微型履约中心,再到位于城市街区内部或边缘、面积在4,000至6,000平方米的城市履约中心。关键在于密集的分布网络,以实现全面贴近客户的覆盖。因此,停车场、地下车库、商铺和办公楼等空间可被重新利用;目前已有迹象表明,市中心商业园区正迎来复兴,“垂直城市”和“多式联运枢纽”等概念在城市物流中也具有高度相关性。目前作为过渡方案,正在使用集装箱形式的PopUp-Storages和FlexHUBs。
总体而言可以总结说,一个运作良好的城市物流系统必须像食品零售业一样,呈阶梯式结构构建。其背景在于:城市物流所需的房地产无法独立存在,而必须得到补给。因此,将形成由位于市中心的最终交付点(即微仓)与位于城市边缘的补货点相结合的模式。而这些补货点又将由中央仓库进行供应。
德国及欧洲的热点地区
然而,首选地点并不令人意外。正如Bulwiengesa研究报告所述,2012年至2016年间在德国新建的物流用地中,约78%集中在成熟的物流区域。
从欧洲视角来看,凭借其地理位置的中心性和极为完善的交通基础设施,德国已发展成为全球最重要的物流枢纽之一。莱茵-美因/法兰克福物流区在德国位居榜首,而哈雷/莱比锡则下滑三位,让出第二名的位置给需求旺盛的汉堡物流区。杜塞尔多夫地区今年则上升一位。科隆地区今年也前进两位,排在杜塞尔多夫之后、哈雷/莱比锡之前。在2012至2016年的考察期内,前五名物流区的交易量均超过8亿欧元。
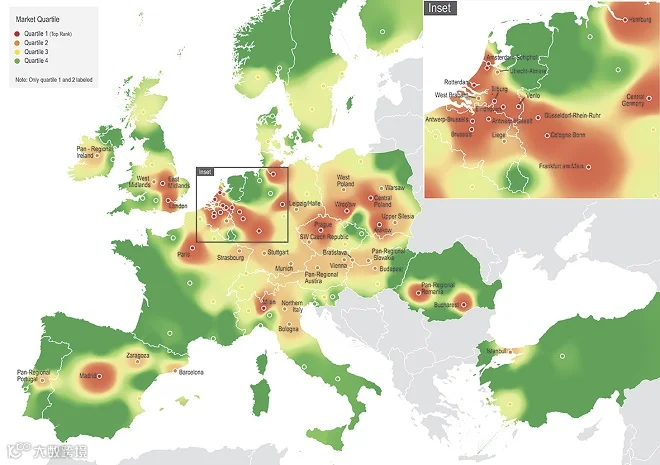
与Bulwiengesa的研究聚焦德国作为选址不同,Prologis, Inc.将目光投向了欧洲市场。其题为《Customer Growth Strategies: Europe‘s Most desirable logistics locations》的分析报告展示了当前欧洲的热点地区。基于分析结果,Prologis通过“2017年欧洲最理想选址前100名奖项”评选出欧洲最佳选址。其中荷兰,特别是Venlo,以最高得分成为欧洲最受欢迎的选址。此外,杜塞尔多夫/莱茵-鲁尔地区凭借Hamm、Unna和鲁尔大都市区三个选址的表现也实现了显著提升。波兰在多个类别中也获得了良好评价——这表明波兰市场正在快速发展。