


自2020年1月1日起,欧盟所有成员国均实施了“快速解决方案”(Quick Fixes),这是一项覆盖全欧盟的增值税改革。该改革对国际运输、纳税义务及欧洲贸易仍产生重大影响。
此次变更主要涉及以下领域:
- 共同体内部供货的免税
- 共同体内部供货的(凭证)证明
- 关于连环交易的新规定
- 关于寄售仓库的新规定
尽管改革旨在简化流程并解决现有问题,但也可能带来新的税务任务。下文将对这四项“快速解决方案”进行深入探讨。
共同体内部供货免税的新要求
首个“快速解决方案”涉及共同体内部供货的免税问题。
自1月1日起,适用此项税收豁免的实质法必要条件包括拥有有效的增值税识别号(USt.-Identifikationsnummer)以及提交汇总报告。
此外,为将共同体内部供货排除在征税范围之外,还需满足以下条件:
1. 接收方在除起运国以外的其他国家拥有有效的增值税识别号;
2. 接收方必须向供应商告知其增值税识别号;
3. 供应商必须及时、完整且无误地提交汇总报告。
若尚未采取行动,应尽快调整数据和流程以保持税务合规。
关于共同体内部供货(凭证)证明的新规定
对于免税的共同体内部供货证明,随着“快速解决方案”的实施,已应用全欧盟范围的解决方案。
要享受免税待遇,必须提供证据证明货物确实已抵达目的地国家(其他欧盟国家),即需要提供相应的“凭证证明”。
凭证证明适用“可反驳推定原则”。当企业(卖方)能够提供至少两份与供货相关、不相互矛盾且来自独立第三方的凭证时,即可推定货物已运往目的地国家。
有效凭证示例:
- CMR货运单
- 银行对账单/发票/与相关付款相关的收据
- 运输保险单
通常情况下,提供其中两份文件即可作为证明。但如果采购方安排了运输,则还需额外提供第三份证明文件,即书面确认采购方同时也是运输的发起方。
连环交易中的新规
随着“快速修复措施”(Quick Fixes)的实施,连环交易中涉及货物移动且享受免税待遇的交付行为有了统一的归属认定标准。
特别是针对涉及中间商的多段交易,新规规定由承担运输责任的中间企业负责。原则上,如果由中间企业负责运输或发货,货物的移动也应归属于该中间商的交付行为。

然而,如果中间商能够证明产品并非由其作为买方接收,而是由其作为卖方进行交付,则不适用上述规定。特别是当中使用出发国的增值税识别号时,通常可推定存在此种情况。
寄售仓库的简化规定
在寄售仓库方面,当企业在其他欧盟国家为客户实现类似准时制(Just-in-Time)的产品本地交付时,规则发生了变化。
此类交付不再被认定为共同体内部交付,只有在从寄售仓库中提取货物并同时满足以下条件时,才构成向采购方的交付:
1. 货物的提取是在装货后的一年内进行的;
2. 企业在目的国没有住所、管理机构、营业场所、居住地或惯常居所;
3. 购买者的全名和地址必须在运输/发送开始时为企业所知;
4. 购买者必须在目标国拥有有效的增值税号;
5. 企业将相关信息纳入汇总报告。
为确保遵守税务规定,在线商家和亚马逊卖家可以使用各类专业工具辅助管理。
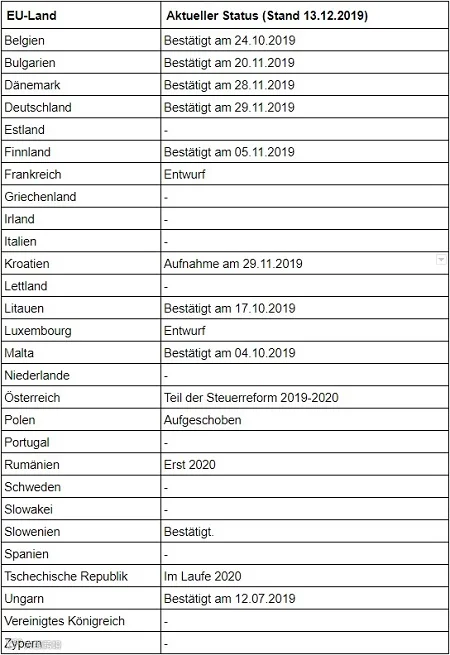
哪些国家迄今为止已采纳这些变更?

许多欧盟成员国已将“快速修复措施”纳入国内法,并为2020年初顺利实施铺平了道路。
有些国家至今尚未发布官方声明,而另一些国家则已提交草案,需尽快予以确认或实施。目前情况大致如下:
关于作者
Maximilian Gampl担任内容营销经理和在线编辑,帮助亚马逊及其他在线零售商在电子商务世界中游刃有余,并持续提供更新与最新资讯——尤其是涉及增值税的内容。