2020-01-30
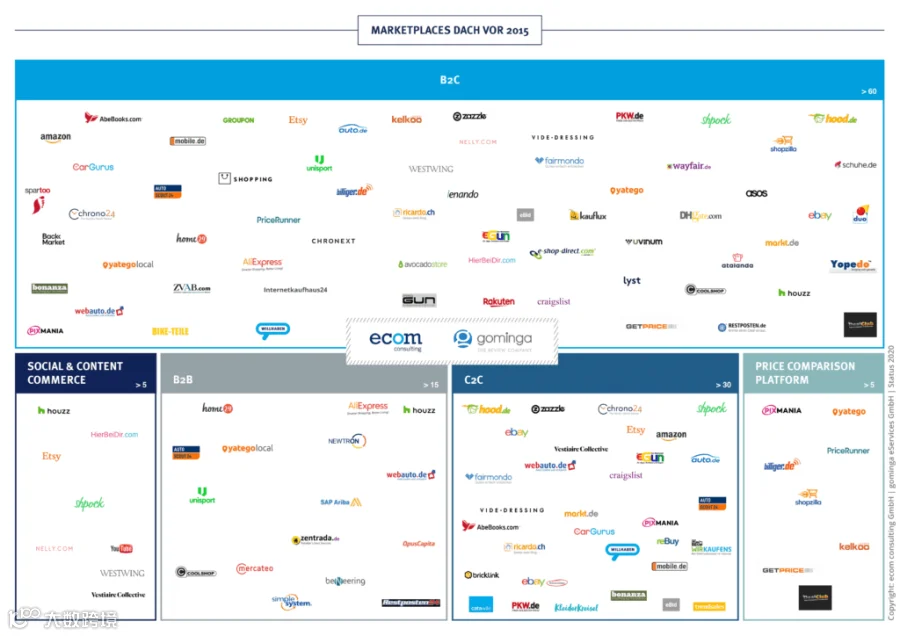
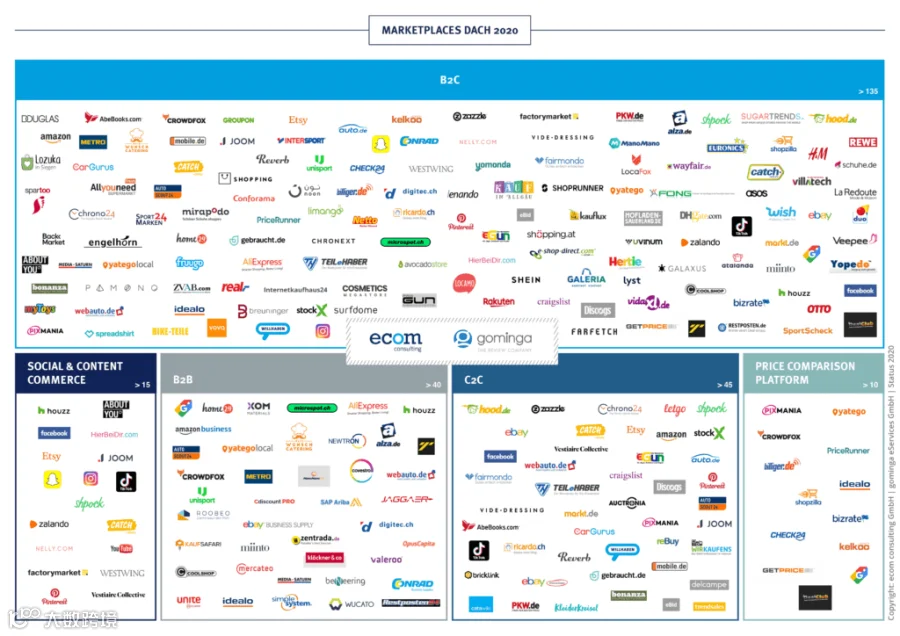
尽管亚马逊和eBay占据主导地位,但在线市场需求仍未饱和。据Ecom Consulting调查,自2014年以来,德国、奥地利和瑞士(D-A-CH地区)新增92个销售平台;过去五年间,该地区市场平台数量从81个增至173个,增长超两倍。
德语国家市场平台现状
Ecom Consulting的研究涵盖B2C、C2C、B2B交易市场及价格比较网站等。目前,B2C领域活跃平台超135家,C2C领域仍有45家以上在运营。许多新兴平台效仿亚马逊模式,既做运营商又做卖家。数据显示,三分之一的电商平台销售自有商品,该比例在过去五年中增长超50%。
大型平台激增背后的隐忧
D-A-CH地区平台激增主要有三方面原因:一是ManoMano、Wucato等新供应商涌现;二是Joom、Fruugo等国际玩家扩张;三是道格拉斯(Douglas)等现有企业拓展自有市场业务。然而专家对此持批评态度,认为许多新平台并非基于强大市场地位或内在需求建立,而是盲目跟风所致。
平台化是“双刃剑”
研究作者Christian Driehaus指出,对品牌商而言,多平台布局既是机遇也是挑战。虽然能扩大覆盖面,但卖家需精准匹配适合自身的平台。随着平台增多,技术投入、资金占用及履约复杂度带来的风险急剧上升。此外,部分新平台在客户互动及评价系统(如Trusted Shops认证)等方面存在明显短板。
市场竞争的残酷性也体现在淘汰率上:2014至2019年间,Dawanda、Allyouneed、GartenXXL、Plus.de和Ciao等平台相继退出市场。
技术赋能多平台管理
摆脱对单一巨头依赖、实现销售渠道多元化已成共识,但在新平台建店成本高昂。Plentymarkets等技术解决方案可有效降低门槛,通过集中管理产品库,仅需几次点击即可将商品同步至新平台。
D-A-CH地区电商平台演变