


目前,仅有少数在线零售商采用嵌入式保险。得益于数字化特性,该解决方案易于集成且价值显著。
后疫情时代电商红利渐退,通胀加剧使消费者趋于理性。零售商除优化体验外,更需通过扩展产品组合、深化客户联系及挖掘交叉销售机会来提升利润率与客户终身价值(CLV)。在此背景下,“嵌入式保险”成为破局关键。
尽管支付与信贷嵌入已成标配,但保险服务渗透率仍低,中小零售商潜力巨大。Assurant调查显示,44%的消费者愿为含延保或设备保险的联网设备买单;Capgemini研究亦表明,超50%中型企业预计本十年末可从嵌入式保险中创收。
应用场景多元化
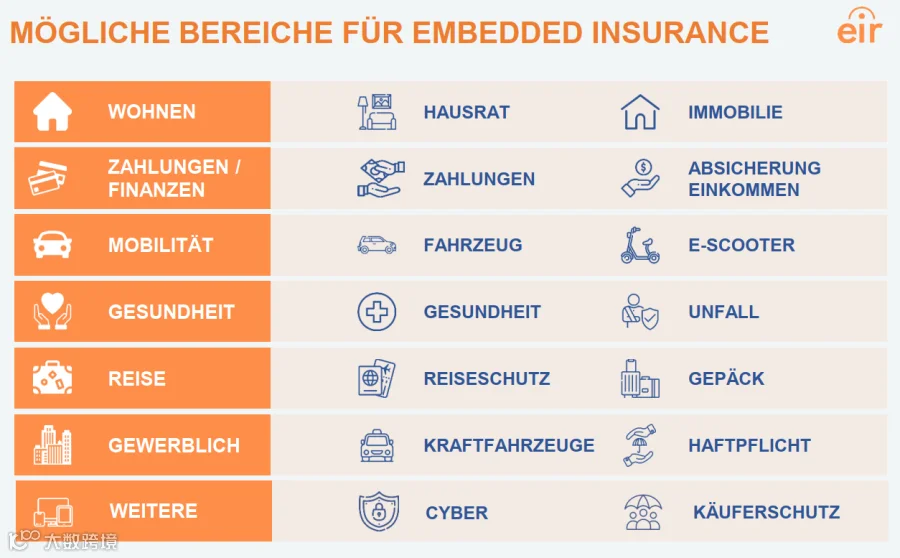
嵌入式保险覆盖领域广泛,电商场景主要聚焦商品保障:
- 电子产品:提供防盗、丢失或非故意损坏保障,如Apple Care计划。
- 交易安全:为二手或点对点交易提供支付与运输担保,确保钱货两清。
核心优势:强粘性与高利润
商家通过引导风险保障获取双重收益:
- 提升利润率:在用户购买耐用品时顺势推荐保障,转化率高。财产保险佣金通常占保费的15%-30%,是重要的利润补充。
- 增强客户粘性:理赔环节创造新的互动触点,为向上销售(Upselling)提供契机。高效理赔能显著提升满意度与复购率,进而提高客户终身价值。
值得注意的是,零售商始终掌握品牌主导权,保险公司仅作为后台服务商处理理赔,确保前端销售体验的连贯性。
打造差异化体验
嵌入式保险本身即是独特的体验载体。例如旅行延误险可在延误超30分钟时触发补偿金,用于机场消费以缓解等待焦虑。电商领域亦可针对高价优质商品设计专属方案,弥补个人责任险的覆盖盲区。
技术集成简便,仅需通过API接口即可将保险产品无缝融入数字购买流程,平台整合度越高,用户体验越顺畅。
结语
嵌入式保险不仅是提升利润的工具,更是重塑客户关系、打造白标差异化体验的战略支点。它让保险摆脱枯燥印象,转化为促成购买的关键因素,助力零售商在竞争中脱颖而出。
 关于作者
Fredrik Solberg 现任瑞典保险公司 EIR Försäkring CEO,拥有逾二十年国际保险管理经验。