


27.05.2024
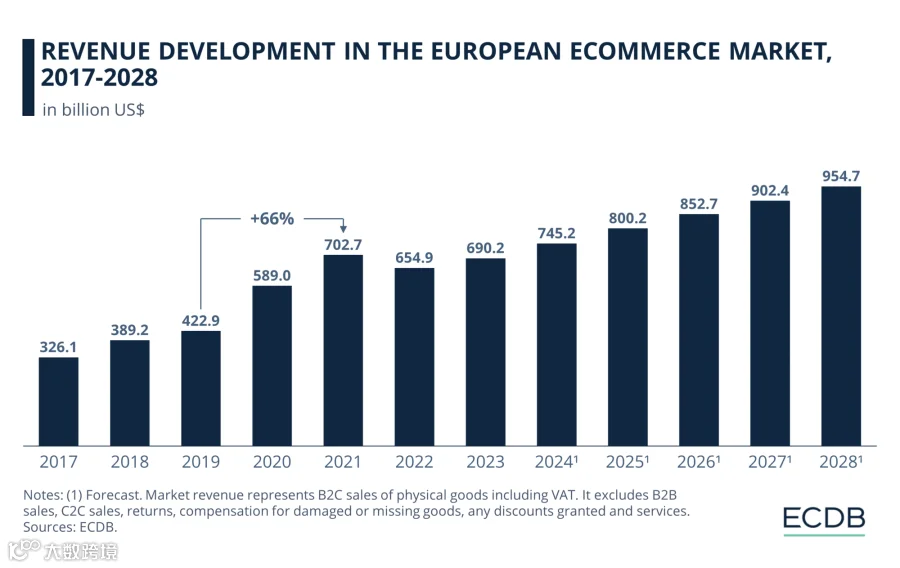
新冠疫情推动欧洲电商市场在2019至2021年间销售额增长66%。尽管经历短暂调整,该市场正重回升势,预计2028年规模将达9550亿美元。本文面向出海卖家,梳理欧洲电商关键趋势、核心市场及消费支付偏好。
欧洲主要电商市场概览
英国(Wielka Brytania)
英国是欧洲最大、全球第三大电商市场。线上零售占其总零售额26%,预计2028年将升至31%。Amazon.co.uk占据主导,2023年收入达161亿美元。热门品类为时尚(28%)、电子产品(16%)及爱好休闲类(15%)。
德国(Niemcy)
德国位列欧洲第二、全球第六。线上销售占零售市场17%,预计2028年增长至21%。Amazon.de以2023年171亿美元收入居首。核心品类包括服装(24%)、爱好休闲(24%)及电子产品(22%)。
法国(Francja)
法国排名欧洲第三、全球第九。线上零售占比17%,预计2028年达21%。Amazon.fr以58亿美元收入领先。最大品类为爱好休闲(23%)、食品(20%)及时尚(16%)。
意大利(Włochy)
意大利位居欧洲第五、全球第十三。线上零售份额12%,预计2028年增至17%。Amazon.it 2023年收入56亿美元。头部品类涵盖爱好休闲(26%)、电子产品(21%)及时尚(18%)。
欧洲热门产品类别
时尚品类在欧洲电商中占据主导,贡献21.6%的收入;电子产品与爱好休闲类紧随其后,各占约20%。家具、食品及护理产品等品类市场份额则在9.6%至9.8%之间。
核心子类目分析
消费电子与服装是欧洲市场份额最大的子类目,分别占比14%和12.7%。媒体、家具、食品、护理产品及工具建材等品类亦表现不俗,市场份额介于4.5%至6.3%之间。
主流支付方式偏好
数字钱包是多数欧洲国家的首选支付方式。波兰、荷兰和瑞典的银行直接转账日益普及;德国和瑞典流行“先买后付”(BNPL)模式;土耳其则以信用卡为主,货到付款同样普遍。
电商经济贡献度
英国电商占GDP比重高达9.3%,位居欧洲首位。丹麦、希腊和瑞典的电商部门也较为显著,分别占其GDP的7.3%、5.9%和5.8%。
2024年欧洲电商市场要点
疫情驱动增长
疫情加速了欧洲电商发展,2019至2021年销售额激增66%。虽2022年出现回调,但市场复苏态势明确,预计2028年规模将突破9550亿美元。
市场主导板块
服装与电子产品构成欧洲电商最大板块。消费者对这两大子类目的持续关注,反映了市场的多元化特征及特定购买偏好。
支付习惯差异
数字钱包在欧洲应用最广,但区域差异明显:波兰、荷兰、瑞典偏好银行直转,土耳其则高度依赖信用卡支付。
收入分布格局
各国电商收入份额存在差异。爱尔兰、捷克和比利时在收入占比上领先,而英国则以电商市场规模占GDP比例见长。
疫情显著推动了欧洲电商发展,2019至2021年销售额增长66%。尽管经历短期波动,市场仍将保持增长,预计2028年价值达9550亿美元。
欧洲电商市场增速迅猛,未来几年有望突破1万亿美元大关。英、德、法等核心市场地位稳固,中小国家潜力巨大。深入洞察当地消费与支付偏好,是卖家在欧洲市场取得成功的关键。
来源:eCommerceDB