


2024年10月1日
德国2023年电子商务完整数据现已公布。结果显示,德国在线零售未恢复至疫情期间的两位数增长水平,市场仍处于调整期。尽管B2C网店销售额仅微降0.2%(未剔除通胀因素),但Shein、Temu等亚洲平台的竞争正日益加剧,对德国传统电商构成显著威胁。
消费者偏好变化与市场停滞
线上购物的比价便捷性、全天候营业及配送服务曾推动德国电商高速发展,但2023年市场增速放缓。继2022年销售额下降2.8%后,2023年降幅收窄至0.2%,总收入为775亿欧元(减少1.645亿欧元)。EHI研究机构预测,2024年名义增长率或为1%,但扣除通胀后实际可能仍为负增长。
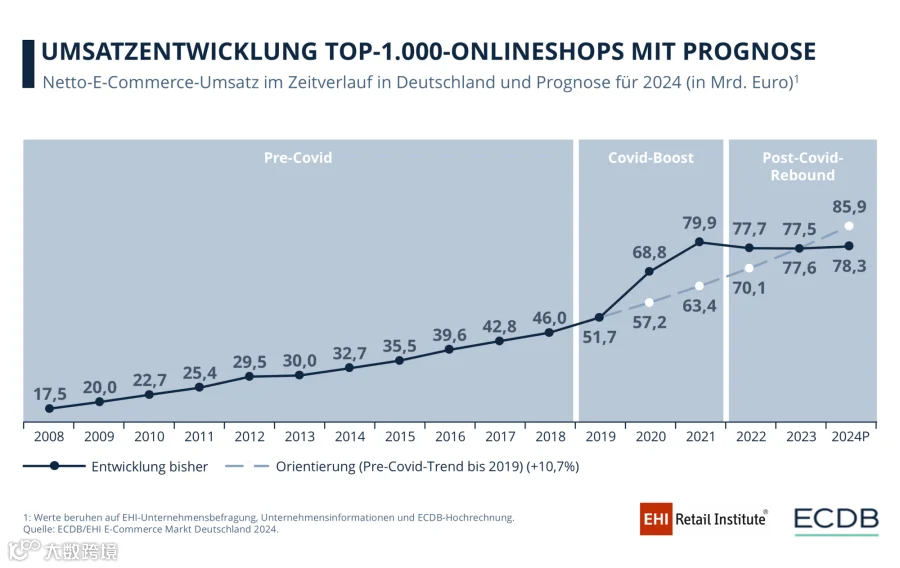
数据显示,2008-2019年德国前1000大网店年均增长10.7%;2019-2021年受疫情“红利”驱动,销售额从517亿欧元飙升至799亿欧元。2022年回落至777亿欧元,2023年稳定在775亿欧元,表明市场正回归常态。假设无疫情影响,2023年市场估值约为776亿欧元,与当前实际水平基本吻合。2024年预测值为783亿欧元,显示市场处于缓慢复苏阶段。
交易平台(Marketplace)排名格局
第三方交易平台在德国电商中地位愈发重要。2023年总商品交易额(GMV)达1336亿欧元,亚马逊、eBay和Otto稳居前三,Kaufland.de、AliExpress及Temu等平台份额快速提升。
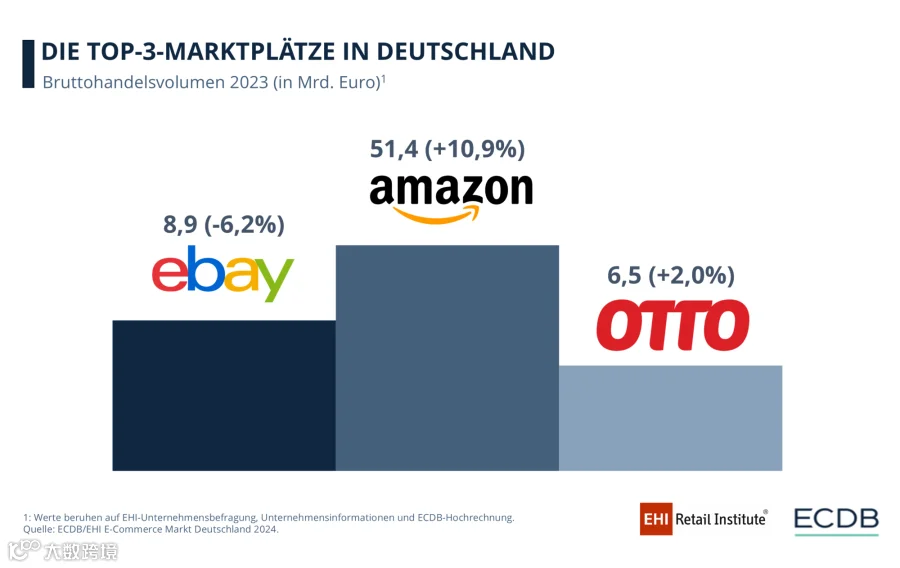
亚马逊与奥托:采用自营+第三方混合模式,GMV显著高于净收入,其中亚马逊的第三方销售占比极高。
eBay:纯第三方平台,不涉足自营,GMV完全来自外部卖家,通过佣金盈利。
亚洲平台竞争白热化
亚洲平台正迅速抢占德国市场。2023年SHEIN德国营收增长30%至5.67亿欧元,位列在线零售商第18位;AliExpress GMV增长43%,跻身交易平台第四。Temu于2023年4月进入德国,2024年Q2按订单量已超越eBay和Otto,仅次于亚马逊。
市场领导者面临战略压力
SHEIN和Temu凭借低价与丰富SKU迫使亚马逊调整策略,这是其近十年来在德国遭遇的首次重大挑战。两家平台日均向德国发送约40万包裹,满足了经济下行期消费者对性价比的需求,对运营成本高企的传统电商形成挤压。
产品质量与监管争议升级
亚洲平台的扩张伴随质量质疑。德国纺织品和鞋类贸易协会(BTE)指出,部分商品不符合欧洲标准且可能违规流入市场。对此,欧盟及德国政府拟加强监管,包括强化产品安全管控、处罚违规行为,并对危险品类实施严格准入监控。
消费者信任危机与传统品牌机遇
IFH调查显示,约60%德国消费者对亚洲平台购物安全性存忧,高收入群体、男性及50岁以上人群尤为明显。科隆大学Werner Reinartz教授认为,这为注重品质与信任建设的传统企业提供了差异化机会:“若消费者确信产品符合欧标,愿支付溢价。”
近期多项举措旨在推动AliExpress、SHEIN、Temu等合规经营,包括强制电子产品注册、包装回收义务分担、强化信息披露及产品安全标准等。电子工商会等行业协会正积极推动公平监管,保障消费者权益。
德国电商未来展望
BEVH数据显示,2024年Q2销售额时隔两年首次正增长,释放复苏信号。但HDE首席执行官Stefan Genth提醒,疫情带来的非理性繁荣已成历史,实体店关闭驱动的增速不可持续。
对计划拓展德国市场的波兰企业而言,需正视亚洲平台的竞争压力,同时把握消费者回归品质与信任的趋势。依托亚马逊、eBay等平台布局是关键入口,但必须根据德国标准优化产品供给,建立长期信任关系。尽管挑战犹存,精准满足本地需求的企业仍拥有广阔发展空间。
波兰电子商会及其欧洲伙伴对抗中国电商巨头