


2024年10月2日
受英国脱欧后海关申报原产国要求影响,亚马逊针对通过FBA出口计划发货的产品,新增了必须标注原产国(COO)的规定。该规定适用于以下FBA发货场景:
- 从欧盟以外国家发往欧盟;
- 从欧盟或非欧盟国家发往英国。
未提供原产国信息将面临严重后果。新商品列表必须在创建时从下拉菜单选择原产国;现有商品列表若在2024年12月31日前仍未关联COO信息,将被取消在欧盟与英国之间使用FBA发货的资格。
什么是原产国(COO)?
根据《欧盟第952/2013号条例》第60条(欧盟海关法典),原产国指产品完全生产或发生最后一次具有经济实质意义的加工处理的国家。若产品在多国生产,应以发生最后一次改变产品特性的重大转型所在国为原产国。
虽然《欧盟海关法典》未强制要求在产品上标注原产国,但若其他法规有此要求,则必须严格执行。
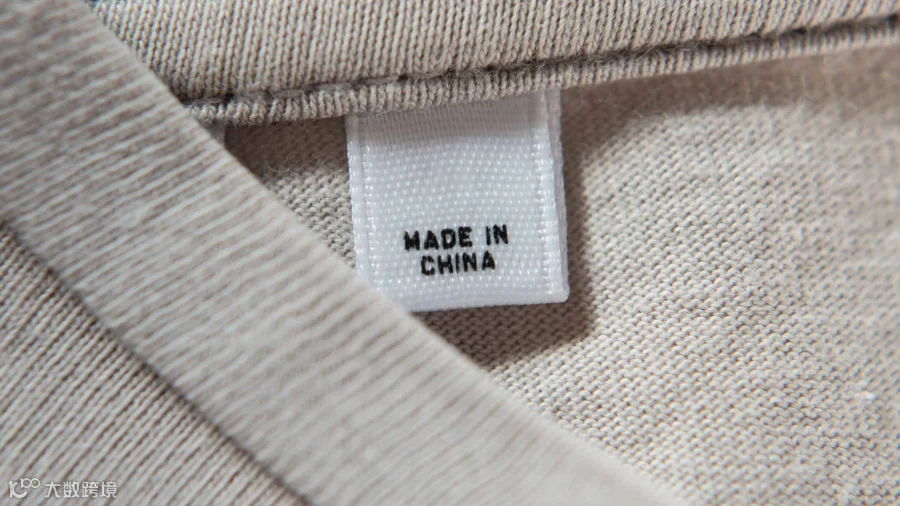
能否省略“中国制造”标识?
不将中国列为生产国在技术上可行,但存在法律与市场风险。合规前提是满足欧盟消费者保护法规义务,包括通用产品安全法规(GPSR)。
依据欧盟法规及GPSR,只要满足以下条件,产品标签可不披露生产国:
- 履行其他信息披露义务:提供生产商或进口商完整信息(含地址及联系方式);
- 符合安全要求:产品具备适当标识并符合欧盟标准。
例如波兰品牌在中国生产的产品,若满足上述条件,理论上无需注明中国为生产国,但仍需警惕潜在风险。
合规省略生产国信息的策略
- 标注波兰生产商信息:以自有品牌销售时,卖家即为法定生产商。可在产品上标注波兰公司名称、地址及联系方式。作为品牌所有者对产品负责,可避免直接标注中国为原产国。
- 强化波兰品牌形象:打造波兰品牌定位,强调质量与合规承诺。只要不暗示“波兰制造”,此类宣传不构成误导。
示例:“由波兰公司[您的公司]研发,符合最高质量标准”、“波兰品牌,品质保证”。 - 侧重非产地信息:不在产品描述中提及具体生产国,转而聚焦产品质量、欧盟标准合规性、企业责任及波兰品牌提供的安全耐用保障。
若已履行所有其他信息披露义务,未提供生产国信息通常不构成违法。
不标明生产国的潜在风险
误导消费者风险
需谨慎避免因缺失生产国信息被认定误导消费者。若客户误以为产品产自波兰而实际来自中国,且产地影响质量认知,可能违反公平商业惯例法规。
竞争对手举报风险
在亚马逊等平台,竞争对手可能举报疑似违规产品。若竞品均明确标注生产国而您未标注,易引发质疑。平台可能要求提供合规证明。
何时可将波兰列为原产国?
合法标注波兰为原产国的前提是:产品在波兰经历了符合“最后实质性转变”标准的流程,即生产过程显著改变了产品性质。
组装与最终生产
进口组件在波兰完成组装、校准和测试,因经历实质性转变,波兰可作为原产国。
示例:从中国进口电子零部件,在波兰完成组装、校准及测试。
化工原料加工
在波兰进口化工原料并加工成成品(如化妆品),可使原产国变更为波兰。
服装生产
进口面料在波兰完成缝制和整理,可将波兰标为原产国。
不改变COO的最小操作
以下操作即使在波兰进行,也视为最小化处理,不会改变原产国:
- 重新包装和贴标;
- 简单组装组件且不改变功能;
- 分拣和清洁。
职责总结
| 方面 | 波兰卖家(从波兰发货) | 波兰卖家(使用英国FBA) |
|---|---|---|
| 欧盟产品(波兰/欧盟) | VAT:卖家或平台对≤135英镑包裹征收缴纳; 清关:所有货物均需办理; 关税:满足TCA条件免征。 |
VAT:平台对≤135英镑包裹缴纳; 关税:FBA欧盟产品免征。 |
| 非欧盟产品(如中国) | VAT:规则同欧盟产品; 关税:≤135英镑包裹通常免征。 |
VAT:平台对≤135英镑包裹缴纳; 关税:适用UKGT,入FBA仓时征收。 |
| EORI编号 | 欧盟及英国清关必需。 | 发往英国FBA仓清关必需。 |
| 海关清关 | 欧盟产品:需申报、原产地声明或EUR.1证书; 非欧盟产品:需提供COO证书。 |
欧盟产品:需在英/欧边境清关; 非欧盟产品:需提供COO及其他文件。 |
| DDP模式 | 卖家支付VAT和关税; 需注册英国VAT号。 |
平台处理≤135英镑货物VAT; 卖家支付入FBA仓关税。 |
| DDU模式 | 收件人提货时支付VAT和关税; 可能降低客户满意度。 |
不适用于FBA(平台代处理消费者VAT)。 |
| 配送时效 | 欧盟产品2-5工作日; 非欧盟产品7-30天。 |
取决于FBA库存及末端配送。 |
| 运输成本 | 欧盟产品较低; 非欧盟产品较高。 |
取决于原产国(欧盟低,中国高)。 |
欧盟与非欧盟产品关键差异
| 方面 | 欧盟产品(如波兰) | 非欧盟产品(如中国) |
|---|---|---|
| VAT(≤135英镑) | 波兰卖家:卖家或平台缴纳。 | 规则同欧盟产品。 |
| VAT(>135英镑) | 收件人支付(除非DDP条款)。 | 收件人支付(除非DDP条款)。 |
| 关税(≤135英镑) | 无关税。 | 通常无关税(酒精、烟草、香水等除外)。 |
| 关税(>135英镑) | 满足TCA条件无关税。 | 按UKGT税率执行。 |
| 海关文件 | 发票原产地声明或EUR.1证书(享优惠关税)。 | COO证书及第三国所需其他文件。 |
| 物流成本 | 较低(短途运输)。 | 较高(跨洲海运/空运)。 |
| 交货时效 | 较短(2-5工作日)。 | 较长(7-30天)。 |
| 额外要求 | DDP需英国VAT注册; 无额外认证要求。 |
需UKCA认证(如电子产品); 英国边境可能额外查验。 |
COO与GPSR义务的区别
需注意:提供原产国(COO)的义务不等于产品安全义务。后者源于通用产品安全法规(GPSR),要求无论产地何处,投放市场的产品必须安全。
总结
省略中国作为原产国信息虽有可能,但若导致消费者误解则存在风险。若已全面履行制造商及产品安全信息披露义务,该做法可合规。对于在中国以外(如波兰)经历重大转型的产品,可合法标注波兰为原产国。
关于《通用产品安全法规》(GPSR)的信息披露义务和要求常见问题解答。进口商、制造商及自有品牌的信息披露义务。