


2025年10月1日
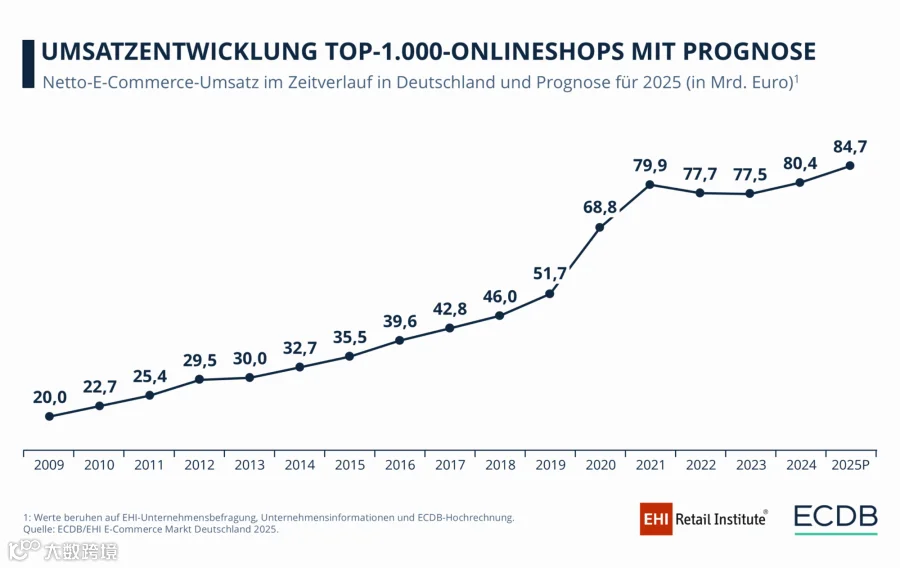
德国电子商务在经历两年停滞后重获增长动力,头部企业表现尤为突出。据EHI Retail Institute与ECDB联合发布的《德国电子商务市场2025》报告显示,2024年德国前1000家在线商店总收入达804亿欧元,同比增长29亿欧元;名义增长率3.8%,实际增长率3.0%。
然而增长分布不均,前十大企业的表现主导了整体市场走势,占据了德国电商近40%的份额。其中,亚马逊依然保持绝对领先地位。
亚马逊:平台与零售商的双重巨头
2024年,亚马逊在德国实现150亿欧元自有销售收入,稳居榜首。其核心优势在于独特的双重业务模式:既是拥有巨大流量的Marketplace,又是以Amazon Basics等自有品牌及Vendor模式(制造商直供、亚马逊转售)运营的零售商。
这种混合模式解释了其市场份额的主导地位。Otto和Zalando也采用类似策略,结合Marketplace功能与自营业务。该模式不仅提升了库存控制力和利润率,还强化了品牌形象,同时吸引了外部合作伙伴利用其基础设施。
德国十大网店格局
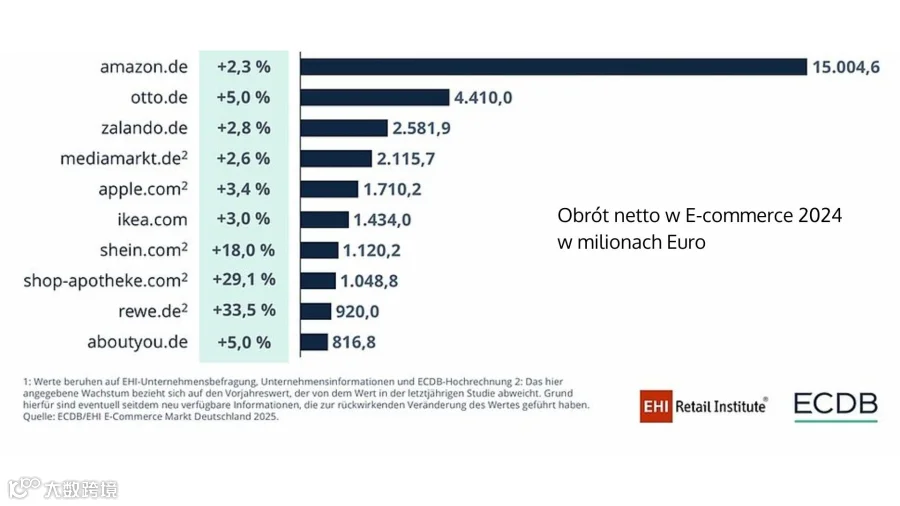
EHI和ECDB数据显示,德国前10大网店贡献了2024年38.8%的在线总销售额,其余990家商店仅分享略超一半的收入。增长分化显著:前10名平均销售额增长8%,而其他商店仅增长1.3%。
2024年德国最大网店排名如下:
- Amazon – 150亿欧元
- Otto – 44.1亿欧元
- Zalando – 25.8亿欧元
- MediaMarkt – 21.2亿欧元
- Apple – 17.1亿欧元
- Ikea – 13.4亿欧元
- Shein – 11.2亿欧元
- Shop-Apotheke – 10.4亿欧元
- Rewe – 9.2亿欧元
- About You – 8.17亿欧元
新玩家表现亮眼。Shein以18%的增长率首次上榜;Shop-Apotheke增长29.1%;食品连锁企业Rewe凭借33.5%的高增速跻身前十。食品和医药行业已成为德国电商最具前景的领域之一。
Marketplace动态:Temu崛起速度惊人
尽管亚马逊在Marketplace领域占据主导,但该板块竞争最为激烈。2024年,德国亚马逊GMV达520亿欧元;eBay为87亿欧元,Otto为71亿欧元,Zalando为40.6亿欧元;新入局者Temu已达34.2亿欧元。

Temu是报告中的最大惊喜,年增长率高达284.6%。尽管体量仍远逊于亚马逊,但其迅速跻身平台前五,超越了众多本土参与者。这对卖家意味着价格竞争加剧,需灵活应对由激进营销和低价驱动的新消费趋势。
多元化布局:除Amazon外还有哪些选择?
亚马逊虽是欧洲无可争议的领导者,但单一渠道依赖存在佣金变动、规则调整及平台自营挤压等风险。明智的策略是实现多元化,力争至少50%的GMV来自非亚马逊渠道。
欧洲其他重要Marketplace包括:
- bol.com:荷兰、比利时领先平台
- Kaufland Global Marketplace:覆盖7国,单账户管理
- Otto:德国第二大平台
- Cdiscount:法国电商巨头
- eMAG:中东欧市场领导者
- Worten:西班牙、葡萄牙关键平台
- Skroutz:主导希腊市场
- Trendyol:土耳其巨头,积极拓展欧洲
- ManoMano:专注DIY与园艺
- Home24:家具与家居装饰
- XXXLutz:DACH地区强势家具商
- MediaMarkt:欧洲最大电子产品零售Marketplace
- CDON:北欧市场
- OnBuy:英国快速增长平台
- Fruugo:覆盖40+国家的全球市场
- Veepee:专注折扣与特卖
- Decathlon Marketplace:运动与户外产品
- About You:西欧时尚配饰
- Modivo:波兰时尚电商,欧洲影响力上升
这些垂直或区域性平台是全渠道战略的关键,有助于收入多元化、建立高忠诚度客户群,并降低对单一平台的依赖风险。
2025年展望
分析师预测2025年德国电商将再增长5.3%,销售额有望达845亿欧元。大型平台仍将获益最多,但利基市场及食品、健康、环保等热门品类也为中小卖家提供了增长空间。
总结
亚马逊在德国电商领域的领先地位稳固,且兼具平台与零售商双重身份,这为其带来巨大竞争优势,也给独立卖家带来挑战。对于计划拓展业务的卖家而言,必须审慎选择销售渠道,做好与顶级品牌乃至平台本身直接竞争的准备。
多元化是最优解。亚马逊可作为基础,但稳定业务需在bol.com、Kaufland、Otto、ManoMano、About You、Modivo等多平台同步布局。多渠道销售将是卖家在德国及欧洲激烈竞争中实现长期成功的关键。