


2026年2月12日
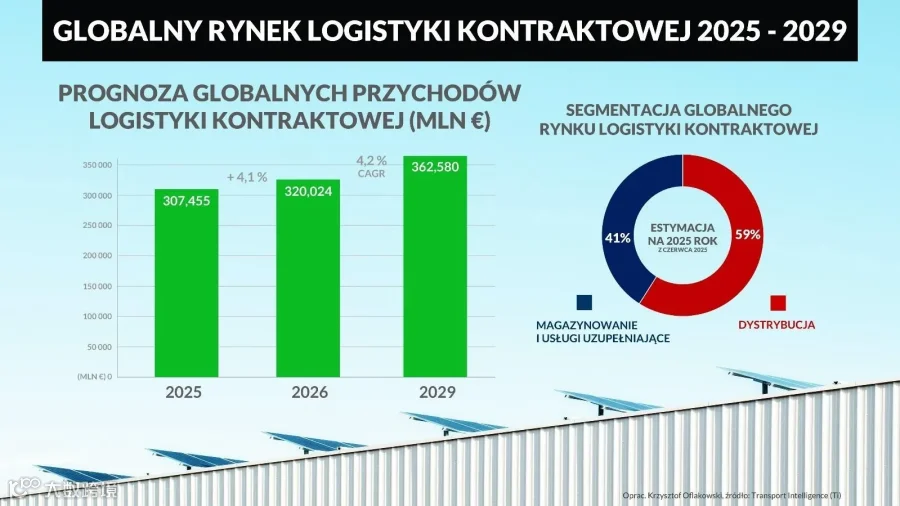
根据Transport Intelligence(Ti)最新数据,2025年全球合同物流市场规模预计达3075亿欧元,同比增长4%。这一增长主要源于结构性因素:仓储及订单履行外包趋势增强、多渠道分销复杂性增加,以及对自动化和增值服务(如库存管理、电商退货处理)的需求上升。
去年业绩呈现显著的区域与行业分化。消费者与健康相关板块表现优于工业及奢侈品领域,后者受经济景气度影响较大。
结果优于2025年中期的预测
2025年4%的增长预期优于6月时3.3%的预测。区域格局方面,亚太地区仍居首位且增速最快,收入增长预估近6%;欧洲则处于停滞状态,增长率略高于1%。
细分市场收入分布保持稳定。分销占据最大份额(59%),同比增长率预估为3.5%;仓储(3.2%)和增值服务(2.5%)增速稍低。
2026年及未来几年会有什么期待?
Ti预测2026年市场价值将增长4.1%至约3200亿欧元;2025-2029年年均复合增长率(CAGR)为4.2%,2029年收入将达3626亿欧元。增长动力来自服务外包、供应链重构及技术投资。
市场正趋于成熟,未来增长更多源于服务发展与效率提升,而非单纯业务量增长。运营商在发达市场仍将面临价格纪律和高成本压力,利润率承压。
尽管当前增速低于2020-2024年的4.6%,但仍高于全球GDP增速。地缘政治演变、贸易流动变化及规模化运营能力将为欧洲创造新机遇。
从地理角度看,欧洲因经济发展较慢且市场成熟,自然增长潜力较小。但长期趋势(外包、现代化、供应链重组)及地缘政治变化(如中国零售商在波兰建仓以应对进口新规)仍将带来机遇。
ID Logistics强调与全球客户保持紧密联系,提供可复制、可定制且易于监控的“核心模式”解决方案。同时,公司正发展运输、分销及增值服务作为综合方案,并持续通过收购整合分散的仓库管理市场以获取份额。
区域市场发展的不均衡
合同物流市场明显分为增长缓慢的成熟地区和动态更快的新兴市场。欧洲表现最弱,增长主要由合同续签、自动化及增值服务驱动。
北美凭借结构性韧性、经济增长及电商支持表现较好。Forrester预测2030年美国电商零售份额将达29%(1.8万亿美元)。但该市场也面临宏观波动敏感、外包渗透率高及贸易政策不确定性等限制。
亚太地区仍是全球增长引擎,得益于GDP增长、生产转移及物流外包趋势。中国和印度共同主导区域及全球增长。
合同物流市场的动态反映在全球GDP和贸易中
合同物流高度依赖宏观经济。全球GDP和贸易温和增长(约3%)调节了关键行业需求,通胀消退和利率降低则利好自动化与数字化投资。
IMF 1月预测2025年和2026年全球GDP增长均为3.3%。AI投资和融资改善部分抵消了贸易紧张局势的负面影响。
2026年经济预测证实了区域间的关联性
IMF数据显示:中国未来两年增长率为4.5%和4%;印度保持6.4%;美国为2.4%和2%;欧元区为1.3%和1.4%。波兰表现优于欧元区,2026年GDP预计增长3.5%。
区域指标与合同部门走势吻合。预计2026年全球贸易增长2.6%,新兴市场和发展中经济体增速(3.6%)明显强于发达经济体(1.9%)。
预计的增长并不意味着没有重大挑战
世界银行预测2026年和2027年贸易增速放缓至2.2%和2.7%,本十年或成自上世纪六十年代以来最弱时期。UNCTAD担忧保护主义加剧,2025年制造业加权平均关税上升4.7%,这将抑制投资并扰乱供应链,对合同物流业产生显著影响。