


2026年2月17日
美国亚马逊市场正进入明显的集中阶段。Marketplace Pulse最新数据显示,仅7,760名卖家便贡献了美国第三方GMV的50%,而这仅占活跃卖家基数的1.6%。
目前,第三方卖家在美国市场的年销售额估计约为3,000亿美元,这意味着50%的门槛对应约1,500亿美元的GMV。值得注意的是,第三方销售已占美国亚马逊总GMV的约68%,表明市场结构不仅在增长,整合力度也在持续增强。
作为对比,2023年达到50% GMV门槛的卖家数量约为15,000名。在不到三年时间里,这一数字几乎减半。
50万活跃卖家与强者法则
Marketplace Pulse估计,美国电商平台现有约50万活跃卖家(定义为过去12个月内至少获得一次评价的主体)。在此背景下,头部7,760家企业展现了极高的集中度,收入结构如下:
- 111名卖家贡献了10%的GMV;
- 1,020名卖家贡献了25%的GMV;
- 7,760名卖家贡献了50%的GMV;
- 约20%的活跃卖家贡献了90%的收入;
- 剩余10%的GMV由数十万个实体分摊。
这是典型的“幂律”分布。随着市场成熟,头部优势日益增强,平台愈发倾向于奖励规模大、广告预算高且运营基础设施完善的卖家。
卖家数量减少,精英阶层门槛提高
2023年至2026年间,不仅头部卖家数量锐减,进入该群体的财务门槛也显著提升。
2023年,外部卖家一半的GMV约为1,150亿美元,目前已升至约1,500亿美元。这意味着更少的实体占据了更大的市场份额,该群体每位卖家的平均年收入已超过2,000万美元,较几年前增长逾两倍。
在贡献一半GMV的7,760名卖家中,每位年销售额均超过500万美元。整个市场中,约有9,000家公司处于此细分市场。顶级参与者如Woot或Pattern等,年销售额甚至超过10亿美元。
这表明顶尖卖家并非微型企业,而是拥有数据分析、物流、定价及广告团队的专业化组织。
美中卖家格局:谁掌控交易量
头部群体的地理结构同样具有启示意义:
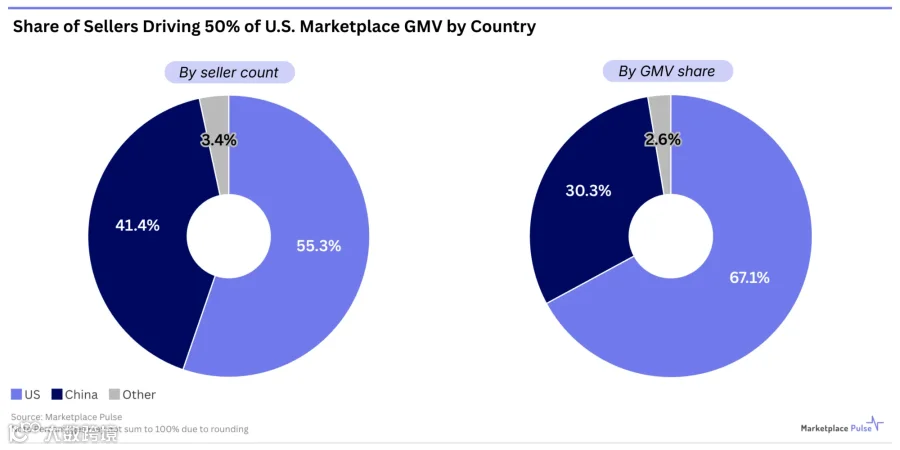
- 55%的前7,760名卖家来自美国,贡献了该群体67%的GMV;
- 中国卖家约占该群体的41%,但GMV占比约为30%。
尽管中国卖家数量占优,但美国企业的单店销售额明显更高。这对包括波兰在内的欧洲卖家是重要信号:竞争已超越单纯的低价制造,本土品牌化、高利润率、自主物流及激进广告投放的企业正变得愈发关键。
“大压缩”:费用、关税与广告的多重压力
Marketplace Pulse将此现象称为“大压缩”,指多重因素叠加推高了卖家生存要求:
- 平台费用不断上涨;
- 物流和仓储成本增加;
- 关税及贸易紧张局势影响进口成本;
- 站内广告成本持续攀升。
结果导致利润率承压,生存发展需要更多资本与运营能力。平台正奖励那些能高效管理库存、周转、广告预算及实时定价的主体。缺乏相应财务和分析支持,如今进入美国市场的难度已远超几年前。
对跨境卖家的战略启示
对于计划或正在向美国销售的波兰及其他跨境企业,这些数据应被视为战略信号:
首先,美国市场由年营收数百万美元的企业主导。若无强大品牌和广告成本控制,仅靠价格竞争效果日益减弱。
其次,入门预算必须涵盖真实的广告成本。在流量集中趋势下,曝光度愈发依赖付费广告。若利润率仅为个位数,广告成本的微小上涨即可能导致亏损。
第三,需精确核算总成本,包括佣金、FBA仓储配送费、长期仓储费、退货成本及目标国税费。
例如,一家年销400万至500万美元的波兰公司,虽接近500万美元门槛,但仍远落后于头部7,760家卖家。若广告成本上升且库存周转下降,即便收入增长,盈利能力也可能被吞噬。
集中度并不意味着市场封闭,而是要求专业化运作:建立品牌、掌控数据、多元化渠道并确保资金链安全。类似趋势在德国等欧洲成熟市场也已显现。
美国数据揭示了平台发展方向:少数企业占据越来越大份额。跨境企业家需做出战略抉择——是构建能在“大压缩”下竞争的规模,还是将亚马逊作为多元化出海战略的一部分。