


2026年4月8日
欧洲BNPL市场现状:从附加项到电商核心要素
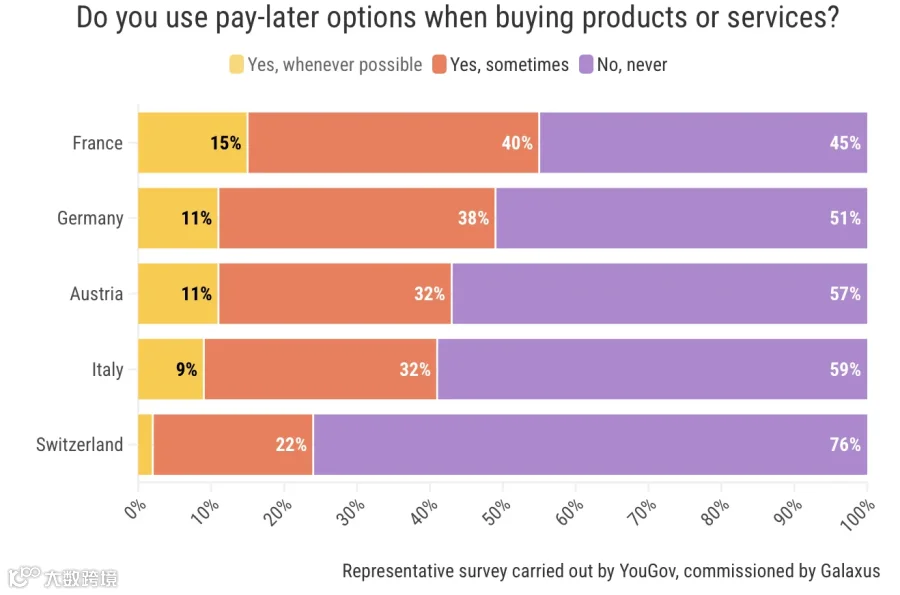
欧洲延期付款和分期付款市场已告别小众阶段,不再仅是高价商品的购买工具。据YouGov受瑞士电商平台Galaxus委托的调查显示,欧洲50%的消费者使用“先买后付”(BNPL)服务。对跨境电商而言,BNPL已从购物车附加项转变为影响转化率、客单结构及客户期望的关键因素。
该研究覆盖德、奥、法、意四国2663名受访者(15-79岁)。约半数受访者使用延期或分期服务,而瑞士仅占四分之一。德国和奥地利市场已将灵活支付视为购物流程的自然组成部分;瑞士市场BNPL渗透率较低,单一支付选项对销售的推动力弱于欧盟国家。卖家需根据目标市场、产品类别及平均客单价差异化调整支付方案,而非简单复制模式。
消费者使用频率与电商运营启示
在受访五国中,多数BNPL用户每年使用数次。德国和法国40%的用户属于此类,瑞士为30%。但高频用户同样显著:德国20%的用户每月使用,10%每周使用;奥地利三分之一用户每月使用;瑞士40%用户每年使用不超过一次。
低频用户视BNPL为便捷购物工具;高频用户则更关注付款期限透明度、退款流程及争议处理效率。随着使用频率提升,客户不仅比较价格,更会比较条款清晰度与售后响应速度。卖家需针对高频用户提供明确的服务指引。
品类差异:电子产品主导,时尚与家电呈现本地化特征
电子产品仍是BNPL首选品类。德国50%、意大利54%、法国44%的分期用户选择此类商品。高客单价、易比价及强购买冲动使电子产品成为BNPL主力场景,分期有效降低了心理决策门槛。
瑞士市场例外,汽车和摩托车的分期比例高于电子产品,反映当地对电子产品价格敏感度较低。这提示卖家:BNPL有效性不仅取决于品类,更与当地购买力及消费者对“值得分期”的价格认知相关。
时尚品类崛起与退货风险管理
德国和奥地利25%的受访者通过BNPL购买服装,显著高于其他国家。这表明BNPL正从耐用品向高频、情感驱动型消费延伸。但时尚行业高退货率带来新挑战:若退货如何影响还款计划、款项调整时间及结算主体等信息不透明,极易引发客诉并拉低店铺评分。
在法国和意大利,40%的受访者将家用电器列为分期购买品类,约为德瑞两国的两倍。对波兰卖家而言,在这两个市场推广BNPL可作为有力卖点,但前提是清晰说明配送、安装、售后及退货规则。
BNPL驱动力:预算匹配、便利性与心理错觉
首要动因是支出与月度预算匹配,各国均如此。其次为便利性(约25%用户认为更便捷),以及心理效应——20%受访者认为分期让产品显得更便宜。
这对产品沟通提出警示:过度强调低月供而弱化总成本、附加费或结算细节,虽可短期提升转化,却可能增加售后咨询量与差评风险。平衡的信息披露才是可持续策略。
过度负债风险与心理健康影响
20%的用户坦言若无BNPL便无法承担购买,法国该比例高达三分之一。此时BNPL已从便利工具变为必要融资手段,直接影响销售风险与品牌声誉。
瑞士23%的受访者表示定期还款对其心理健康产生强烈负面影响。尽管不必然导致违约,但表明BNPL对部分用户已成压力源。若宣传失衡,可能引发付款咨询激增、退货焦虑及结算争议,最终损害满意度与平台评分。
波兰跨境卖家的实操建议
应将BNPL纳入整体销售架构,而非临时附加项。重点从以下层面落地:
精准定位适用市场与品类
数据显示,欧盟国家BNPL最常用于250欧元以上商品,瑞士则为1000瑞士法郎。向德、意、法销售电子产品的卖家,应在250欧元以上SKU的产品页、购物车及结账环节测试BNPL展示;瑞士市场仅在更高客单价时效果显著。
强化规则透明与多语言沟通
必须清晰告知:付款起算时间、退货后款项处理方式、部分退款对还款计划的影响、结算问题对接方(商家或支付服务商)。跨境场景中信息模糊更易引发投诉、纠纷或弃购,尤其在德语区市场。
同步物流与支付系统
以电视退货为例:若仓储与支付未联动,客户可能在退货审核期间收到催款通知,激化矛盾。时尚品类部分退货时,若未自动重算应付款项,客户易误判被多收费,进而影响第三方平台账户指标。
适配本地化运营细节
检查BNPL方案是否真正适配目标市场,而非仅技术可用。分析品类、客单价及常见售后问题,评估沟通是否过度承诺、退货流程对外籍客户是否友好。规范销售话术,确保总价、期限与规则完整呈现,避免仅突出月供。
统一全渠道体验
自营站与第三方平台的付款期限、结算方式等信息必须一致。任何矛盾都会削弱购物体验控制力,导致差评、纠纷与客服成本上升。建立标准化应答模板,覆盖分期、退货、账单调整及取消订单等高频问题,防止优质支付方案反成运营负担。