


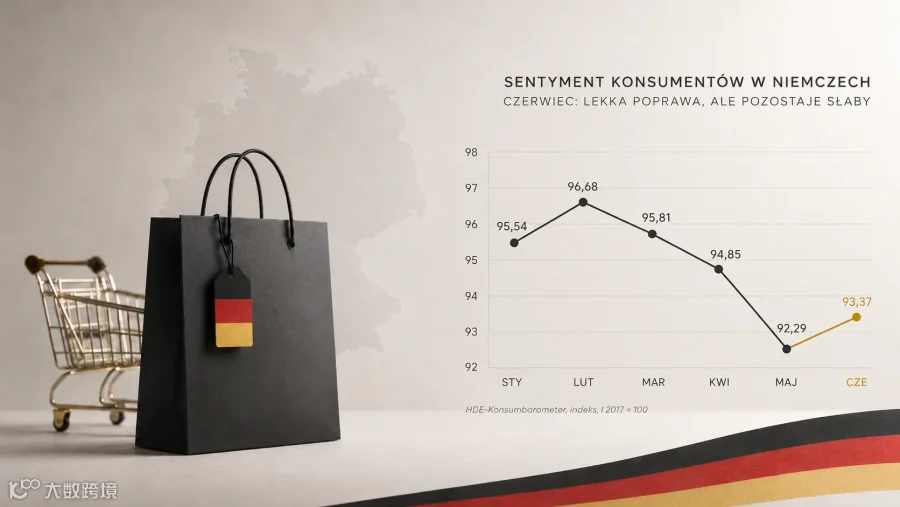
2026年6月,德国消费者情绪自2月以来首次改善,但反弹幅度有限。HDE消费者情绪指数从5月的92.29点升至93.37点(基准值100点),仍显著低于长期水平。消费者购物依然谨慎,倾向于比价并推迟非必需品购买。
HDE消费晴雨表衡量家庭对未来三个月的预期,而非即时购买行为。该调查每月覆盖1,600人,涵盖大额购买倾向、储蓄计划、收入评价及价格预期等。对电商而言,此指标比销售数据更具前瞻性,能预示客户对促销、分期及免运费的敏感度。
6月指数环比上升1.08点,止住负增长势头,但同比仍跌3.98点,与2023年初水平相当。对波兰卖家而言,这意味着德国市场仍处于价格、物流成本及退货风险高度敏感期,月度改善并未改变这一格局。
多重因素制约德国消费
德国需求疲软源于地缘冲突、运输限制、能源涨价风险及宏观经济低迷。除实际物价外,生活成本上升预期同样抑制消费。担忧账单增加的家庭会推迟高价产品购买,转向替代品或等待促销。
2026年德国GDP增长预测仅为0.5%。二季度增速放缓至0.1%,下半年复苏取决于冲突演变及能源成本。这种前景不支持零售业冲动消费的快速回归。
劳动力市场未释放强烈安全信号。5月失业人数虽环比减少5.8万,但仍达295万,失业率6.3%,同比增加3.1万人。这导致在线买家决策周期延长:更频繁返回购物车、寻找折扣码、核查退货条款及比较总成本。
购买意愿微升,支出控制依旧严格
6月购买意愿指数升至85.03点,环比仅增0.19点,同比低2.76点。电子产品、家具、运动器材等高客单价品类面临较弱市场环境。消费者未停止购物,但对价格合理性要求更高。
储蓄倾向指数为111.64点,环比上升1.84点(指数越高代表储蓄意愿越低)。但这并非广泛复苏信号,因变化发生在购买意愿低迷背景下。客户可能增加日常支出,但仍避免对未来预算造成压力的交易。
消费者景气预期指数微降至72.19点,同比大幅低出11.26点。这表明消费者虽不预期急剧恶化,但对经济前景评估依然疲软。卖家不应假设情绪改善会自动提升转化率。
收入预期指数升至96.15点,环比改善1.14点;通胀率降至2.6%,价格预期指数升至88.75点(指数上升代表涨价预期减弱)。这可能削弱“涨价前抢购”紧迫感,增强等待夏季促销或优惠券的行为。
弱势消费环境对跨境销售的影响
信心低迷是对跨境销售体系的全面考验。德国客户对外国卖家的评估更为严苛,重点关注德语客服、清晰条款、本地退货地址、可预期配送及本土支付方式。在市场疲软时,任何服务缺失都会迅速削弱信任并推高获客成本。
家居用品场景:若波兰卖家平均客单价120-180欧元,且存在机器翻译、尺寸信息缺失、交货时间长等问题,即便价格更低,拥有更快履约和本地服务的德国竞争对手仍会抢占订单。
服装鞋类场景:时尚品类退货率高,消费力弱的客户仅在退货便捷时才多件试穿。卖家必须计算扣除退货后的净利润。若广告成本上升叠加高退货率,看似盈利的业务可能在需求下滑时转为亏损。
平台加剧了价格与服务竞争。在Amazon、Zalando等平台,优势属于能最小化买家风险的报价。波兰企业需重视本地履约及ERP、平台、物流系统的稳定集成。
利润、广告与退货面临更大压力
单纯靠折扣刺激销售易陷入价格战。在毛利率25%-35%的品类中,频繁促销叠加各项运营成本,极易侵蚀利润。
结账环节尤为敏感。独立站应尽早展示总费用,提供本土熟悉支付方式及清晰配送说明。延期付款和分期付款可提升高客单转化,但需严控支付成本及对现金流的影响。
广告投放应以成本效益为导向。重点投放高意图关键词、再营销及低退货风险品类。广泛流量预算在财务上往往难以维持。
退货已成为独立成本中心。卖家需精确计算退货运费、复检、重包及资金冻结成本。不当促销比全价销售更能推高退货率。
合规风险不容忽视。德国对价格声明、促销条件、经营者信息及合同解除权极为敏感。警告信机制可能因信息错误触发,在低需求环境下更难通过销售摊销此类成本。
波兰卖家应对策略建议
1. 全景盈利能力审查:综合测算佣金、广告、物流、退货及汇率后的实际利润率,据此决定推广、原价销售或限投策略。
2. 动态调整免邮门槛:按类别测试不同门槛(轻配件、大件、高价值订单),关注扣除履约成本后的净利润而非单纯订单量。
3. 深度本地化优化:产品描述需无缩写、含完整技术参数及比例图;用德语清晰说明配送退货政策。精准信息可降低咨询量及退货风险。
4. 分级库存管理:区分防御型(稳定采购)与进攻型(促销驱动)产品。后者需采用短批次采购及快速响应策略。
5. 强化售后支持:提供清晰退货流程、快速德语回复及透明退款期限。在需求疲软期,信任是降低购买障碍的核心要素。
6月数据显示转折点而非乐观信号。波兰卖家若能发挥成本与运营灵活性,避免简单复制国内模式,并通过更强价值主张和安全流程降低德国家庭预算风险,仍有机会在2026年下半年脱颖而出。