


作为转化率最高的电商平台,亚马逊拥有超1.2亿美国Prime忠实会员,2019年占据该国40%以上电商市场份额。但在2020年这一特殊年份,面对在线零售爆发式增长带来的挑战,这家巨头正艰难应对,而竞争对手也从中受益。
年初,随着数千家实体店因疫情关闭,消费者转向线上购物,亚马逊Q1和Q2销售额飙升。Q2全球净销售额达890亿美元,超过2019年假日季峰值,零售商品总额(GMV)增长约47%。
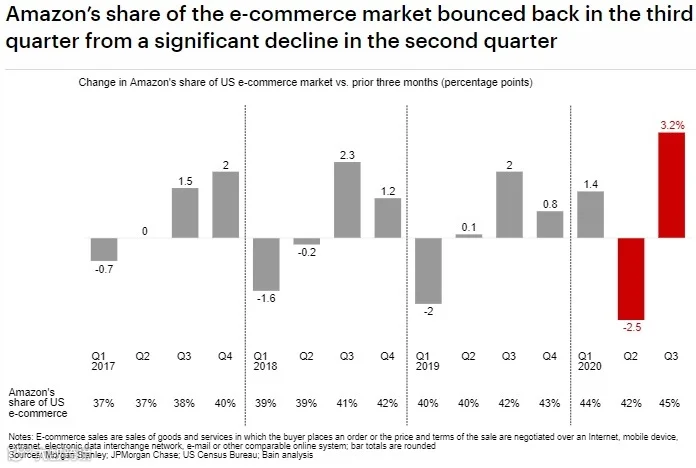
然而,尽管亚马逊增长显著,其他零售商线上业务增速更快。据贝恩咨询(Bain & Company)分析,该巨头在Q2流失了约2.5个百分点的在线市场份额。
为何亚马逊丢失市场份额?
份额流失原因多重。疫情期间需求激增给物流网络带来压力,贝恩与乐天研究显示,3月至5月平均配送时效延长两天,直至8月仍未恢复至疫前水平。尽管仍优于竞对,但未能满足付费用户“极速送达”的预期,导致客户失望。
发货延迟影响深远。在与亚马逊配送速度相关的7.4万条社媒帖子中,负面情绪从3月持续攀升至5月,负面帖占比达总提及量的49%。虽夏秋季时效有所改善,但客户挫败感未减:10月负面帖占比仍为36%,而2019年全年均值仅15%。
产品可得性亦是短板。Edge by Ascential合作研究表明,除疫情期间需求骤降的服装品类外,多数品类缺货率仍远高于2019年均值。
亚马逊传统价格优势也在减弱。贝恩与DataWeave联合数据显示,2019年10-11月,评估品类中亚马逊81%时间定价≤竞对;至2020年11月,该比例降至74%。
尤其在依赖第三方销售的家居等品类,价格表现较差。疫情初期平台打击基本必需品高价卖家后,非必需品的价格优势亦出现下滑。
消费意愿回升
贝恩分析指出,预计年底亚马逊将重夺份额。首先,零售业整体表现良好。尽管“末日”传言不断,现实却相反:相较2019年,美国零售总额9月增长12%,10月增长11%。
消费者准备继续支出:信心指数创3月以来新高,9月可支配收入同比增长。贝恩消费者健康指数(CHI)显示,支出意愿上升,仅略低于2019年水平。
零售商正补货以满足需求。作为库存关键指标,港口吞吐量9月创历史新高,同比增12.5%;10月预计同比增6.5%,弥补了年初供应缺口。
Prime会员持续增长
亚马逊Q3表现显示其正加速夺回份额。季度全球净销售额再创纪录达960亿美元,其中核心零售及第三方业务超470亿美元。
尽管Prime Day从Q3推迟至Q4,美国零售GMV仍较去年同期Q3增长44%。贝恩Pyxis分析估计,10月13-14日美国销售额约60亿美元,较2019年7月15-16日Prime Day增长约50%。
此外,预计新增1000万至1500万Prime会员。此类会员平均消费额为普通客户两倍,将为年末旺季注入强劲动力。
为确保满足假日季期望,亚马逊正扩充服务与配送能力:新增20余架波音货机及2200辆配送卡车,减少对第三方物流依赖,规避后者11-12月可能出现的延误及附加费上涨。
继3-4月招聘17.5万人应对需求后,亚马逊计划再招10万人备战年终旺季。