


跨境电商2025年Q3、Q4季度数据推送与税务合规解析
核心关注:
- 核定征收目前只限于部分地区
- 跨境电商收入申报情况说明撰写指南
- 亚马逊跨境平台收入申报取数问题日渐明朗
前言
在经历过第一季度广东、浙江、福建跨境数据推送及合规整改后,大家对各类短信推送已逐渐适应。需要明确的是,平台向税务局推送数据并非最终目的,而是推动跨境卖家实现税务合规的必经之路和重要措施。
本周上海案例分析
案例一:数据异议处理

收到第一季度数据不符的短信推送时,首要任务是进行内部自查。虽然初期可暂时保持观望,但必须深入核查数据差异原因。提前做好准备,以便在面对税务问询时能够清晰、有效地解决问题。
案例二:小额销售补税教训
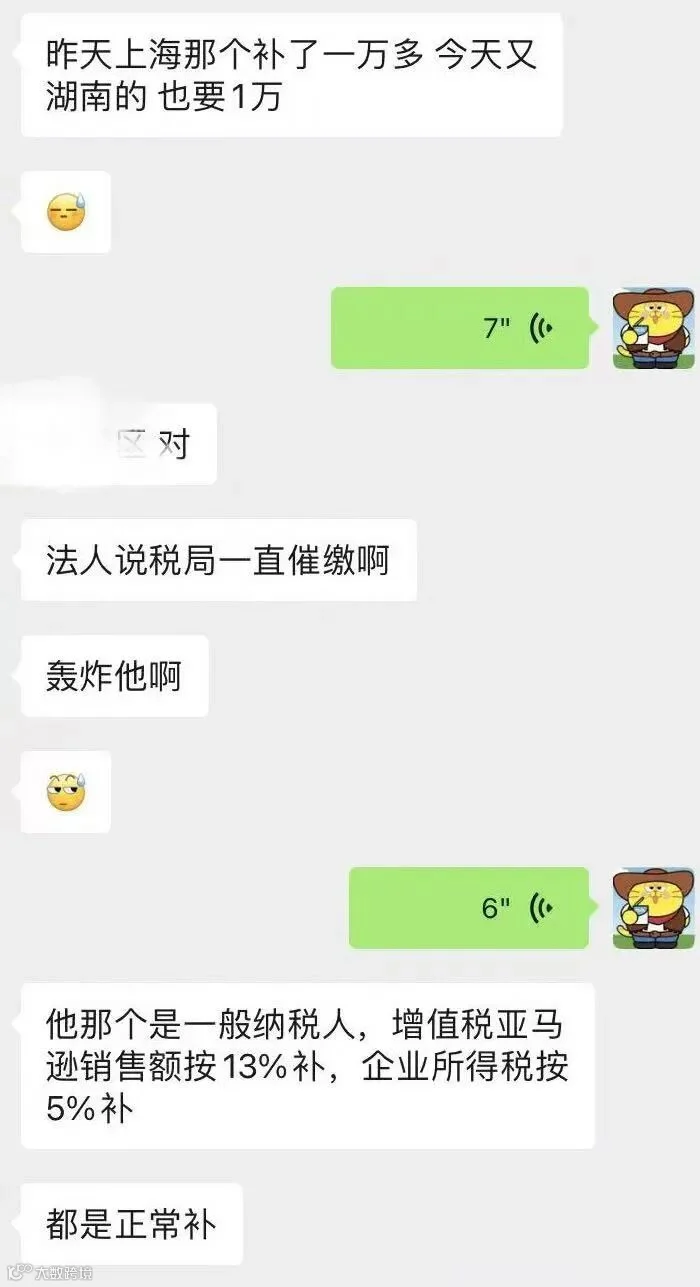
某卖家因销售金额不大,无条件按照要求补缴税款:增值税按销售额的13%缴纳,企业所得税按25%缴纳。尽管税负沉重令人担忧,但由于基数较小,最终勉强承担。此案例警示我们,若无合规规划,高税率将直接侵蚀利润。
案例三:大额销售与合规缺失的应对
对于销售额较大且缺乏报关记录、采购记录不完整的卖家而言,单纯的“资料缺失”并不能成为免责理由。若直接按照平台推送的全额数据缴纳税费,绝大多数卖家将难以承受。
关键原则:外贸出口免退税的前提条件包括:
1. 完成报关手续
2. 拥有合法的成本发票
3. 具备完整的收汇记录
缺乏上述充分必要条件,便无法享受免税政策。
应对策略:
此时需与税务专业人员配合,依据平台规则提供充分证据,争取更合理的税负认定。思路清晰、证据确凿是避免事态恶化的关键。
同时,必须同步推进合规建设:
- 使用自有抬头进行报关
- 确保获取足额成本发票
- 实现业务流、资金流、物流的“三流合一”合规
这才是实现合法免税的根本基础。
