


一日股价飙升198%,另一日却遭罚单900万港元。同一套监管规则下,结局截然不同。
许多从业者误将香港1、4、9号牌照视为“万能通行证”,实则不然。这三类牌照更像是“三把钥匙”,分别开启不同的业务大门,错配则无法准入。据《证券时报》2025年6月报道,已有40家机构完成1号牌照升级以提供虚拟资产交易服务,涵盖38家券商、1家银行及1家互联网公司。其中一家机构在升级消息公布后,股价单日大涨198.4%,带动香港中资券商指数上涨11.75%。厘清牌照边界,是合规经营的前提。
一、三牌分立:职能与边界解析
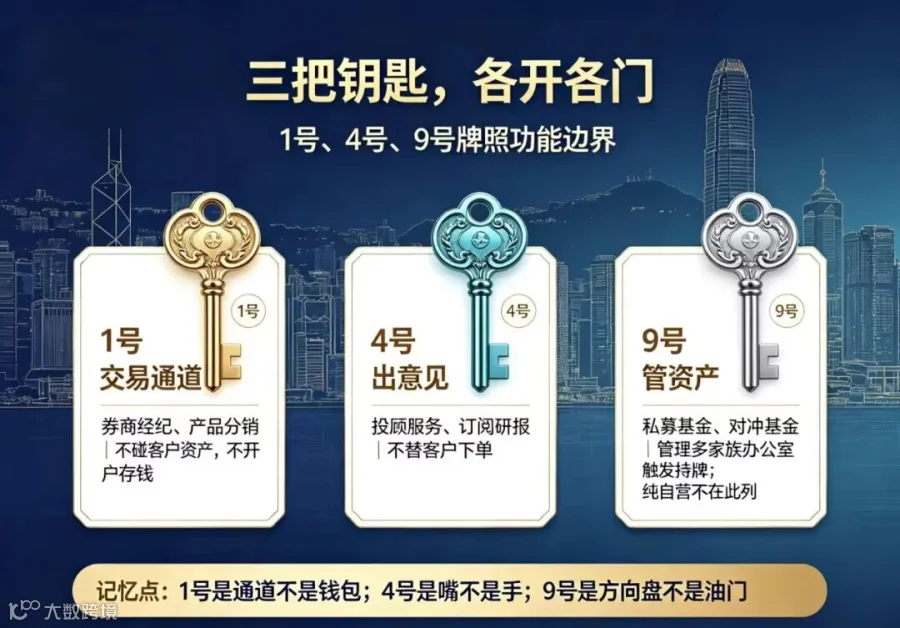
1. 1号牌照:交易通道
主要职能是代客户执行股票、债券及基金交易,充当撮合经纪角色,适用于券商经纪及产品分销业务。需特别注意,“细1号”持牌人不得触碰客户资产,亦不具备开户储值功能。简言之,1号牌照是“通道”,而非“钱包”。
2. 4号牌照:投资建议
核心业务为撰写研报、提供投资组合思路及交易方向判断,适用于投资顾问服务及研报订阅。持牌人仅提供专业意见,严禁代客下单。简言之,4号牌照是“嘴”,而非“手”。
3. 9号牌照:资产管理
涉及全权委托账户管理及基金管理,适用于私募基金和对冲基金管理。据香港证监会2025年数据,此类持牌机构约2,358家。若管理多个家族办公室资产,即触发持牌要求;纯自营且不对外的业务不在此列。简言之,9号牌照是“方向盘”,而非“油门”。
二、案例对比:合规红利与违规代价
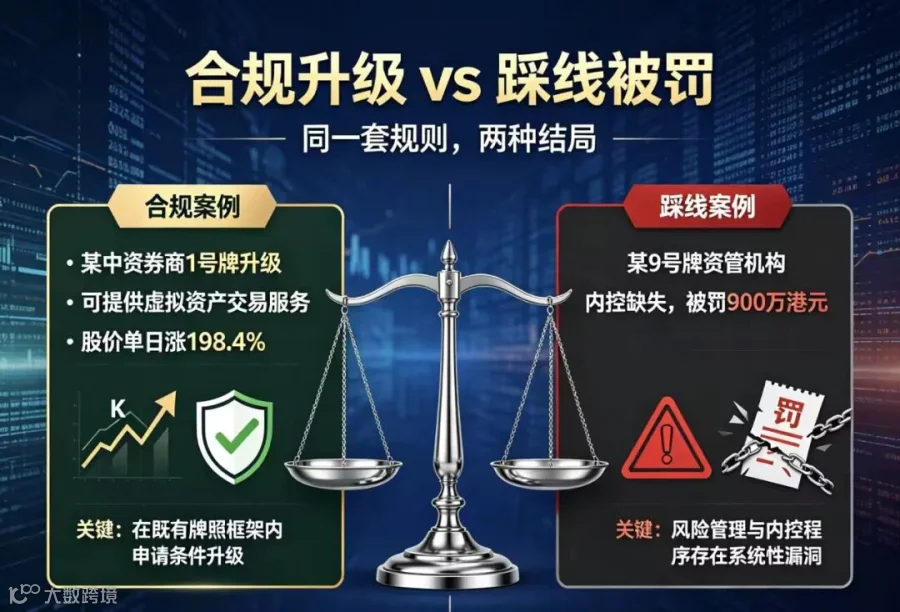
合规典范:2025年6月,某中资券商获香港证监会批准,在既有1号牌照框架内升级为可提供虚拟资产交易服务。该机构此前已布局虚拟资产现货ETF结构性产品及代币化证券分销。升级后,客户可直接交易主流虚拟资产产品。消息公布当日,其股价收盘大涨198.4%。关键在于其在原有牌照基础上申请功能扩展,而非另起炉灶。
违规警示:据香港证监会2026年2月公告,某持有9号牌照的资管机构因在管理多只私人基金期间存在多项缺失,被公开谴责并罚款900万港元。调查显示,该公司在2018至2021年间,风险管理与内控程序存在系统性漏洞。持有9号牌照并不等同于具备完善的资产管理能力。

三、申请门槛:硬性指标与常见驳回原因
申请香港1、4、9号牌照需满足以下硬性条件,任何环节缺失均可能导致申请失败。
1. 公司主体:必须为香港注册法团,离岸公司无法直接套用。
2. 负责人员:每类受规管活动至少配备2名负责人员,其中1名须为常驻香港的执行董事,且从业经验需与业务范围相匹配。
3. 资本要求:1号牌照若持有客户资产,缴足股本及流动资本均需不低于500万港元;4号牌照资本要求为50万港元;9号牌照为500万港元。
4. 高频驳回原因:负责人员经验不足、业务模式描述含糊、内控制度与业务脱节、资金来源解释不充分等。材料厚度并非关键,商业逻辑的自洽性与合规性才是核心。
四、规避三大认知误区
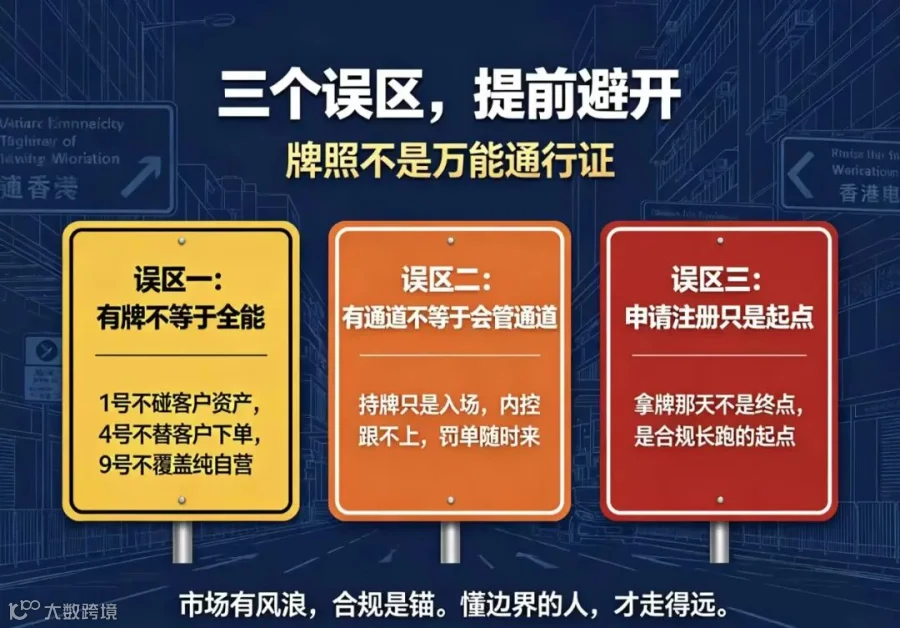
1. 有牌不等于全能:1号牌禁碰客户资产,4号牌禁代客下单,9号牌不覆盖纯自营业务。职能错位即为违规。
2. 有通道不等于会管理:持牌仅是入场券,若内控、风控及反洗钱程序滞后,罚单风险随时存在。
3. 获批只是起点:市场环境与监管规则动态更新,获得牌照并非终点,而是合规长效管理的开始。
五、结语:明确边界,合规致远
牌照本质上是一套受规管活动的许可,而非单一证书。超出许可范围经营即属无牌经营。1号做通道、4号出意见、9号管资产,三者界限分明。混用牌照不仅面临高额罚款风险,更可能危及机构生存。对于拟申请企业而言,首要任务是明确业务归属类别,核实负责人员配置、资本充足率及内控体系是否达标。深思熟虑后再行动,方为稳健之道。
香港1、4、9号牌照的申请注册仅是起步。在市场风浪中,合规是唯一的锚点。唯有懂边界、守规矩者,方能行稳致远。