

一、月度汽车销量综述
受全球金融市场变动及地缘冲突影响,国际油价走高引发通胀隐忧,主要央行同步加息。尽管面临借贷成本上升及经济增长乏力等挑战,南非新车市场展现出较强韧性,表现优于预期。

据南非汽车经销商协会(Naamsa)数据,2026年9月南非国内新车总销量达61,645辆,较2025年同期的54,700辆同比增长12.7%。当月汽车出口量为31,473辆,同比回落18.8%。
从销售结构看,经销商渠道交付占比最高,达81.4%(50,171辆);汽车租赁行业采购占比13.8%;政府采购占2.6%;企业车队采购占2.2%。
二、细分车型销量表现

乘用车:9月新乘用车登记销量为44,291辆,同比上涨14.7%(2025年同期为38,615辆)。其中,汽车租赁行业贡献了18.4%的销量,市场走势平稳向好。
轻型商用车:包括皮卡及小型巴士在内的轻型商用车国内销量为14,361辆,同比增长9.6%(2025年同期为13,099辆)。
中重型商用车:中型商用车销量789辆,同比微增3.4%;重型卡车与巴士合计销量2,204辆,较2025年同期的2,229辆小幅减少25辆。
三、整体品牌销量TOP10
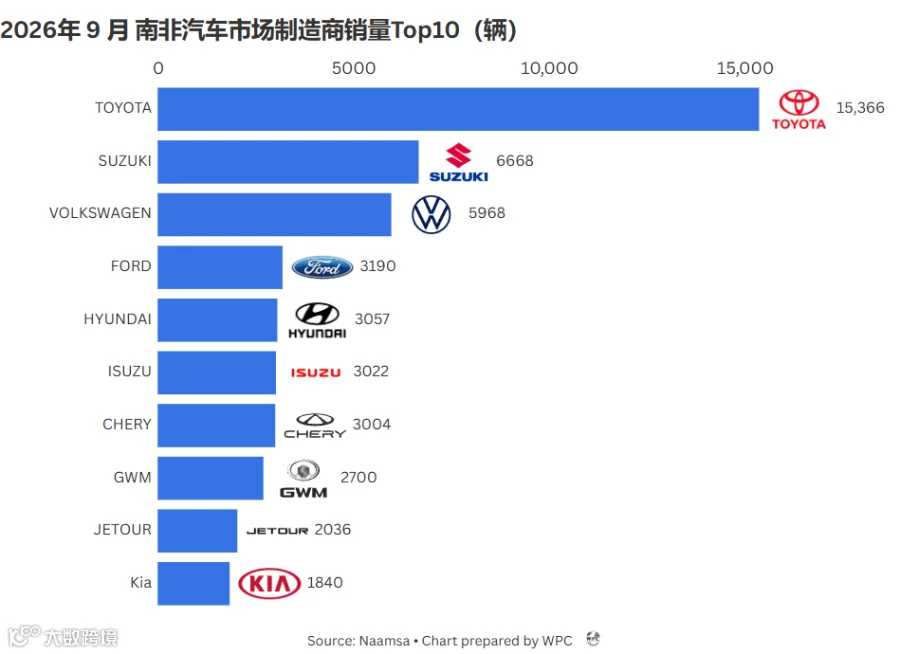
2026年9月,丰田南非(TSAM)以15,366辆的登记销量蝉联榜首,环比增加1,552辆。铃木南非以6,668辆位居第二,环比增长163辆。大众非洲公司以5,968辆位列第三,环比增加300辆。
福特(3,190辆)和现代南非(3,057辆)分列第四、第五位。五十铃南非排名显著上升,从8月的第八位跃升至第六位。奇瑞南非以3,004辆降至第七位。榜单第八至第十名分别为长城汽车、捷途和起亚。
四、轻型汽车市场分析
1. 厂商销量竞争格局

9月轻型汽车市场头部效应显著。丰田以14,960辆的销量独占25.5的市场份额。铃木与大众紧随其后,三大品牌合计占据近半壁江山。
第二梯队竞争激烈,福特、现代、奇瑞销量差距微小。中国品牌表现亮眼,奇瑞、长城、捷途均进入前十,占据了可观的市场分量。其余品牌共同瓜分剩余21.5%的市场空间。
2. 国别品牌市场份额

中国品牌内部呈现分化态势:奇瑞、长城、捷途处于第一梯队,销量突出;其他国产品牌虽有一席之地,但差距较大,仍有提升空间。

从国别分布看,日本品牌以44.2%的占比继续主导南非轻型车市场。中国品牌整体份额达19.4%,位居第二,已超越德国和韩国品牌。
五、重型汽车制造商销量Top10
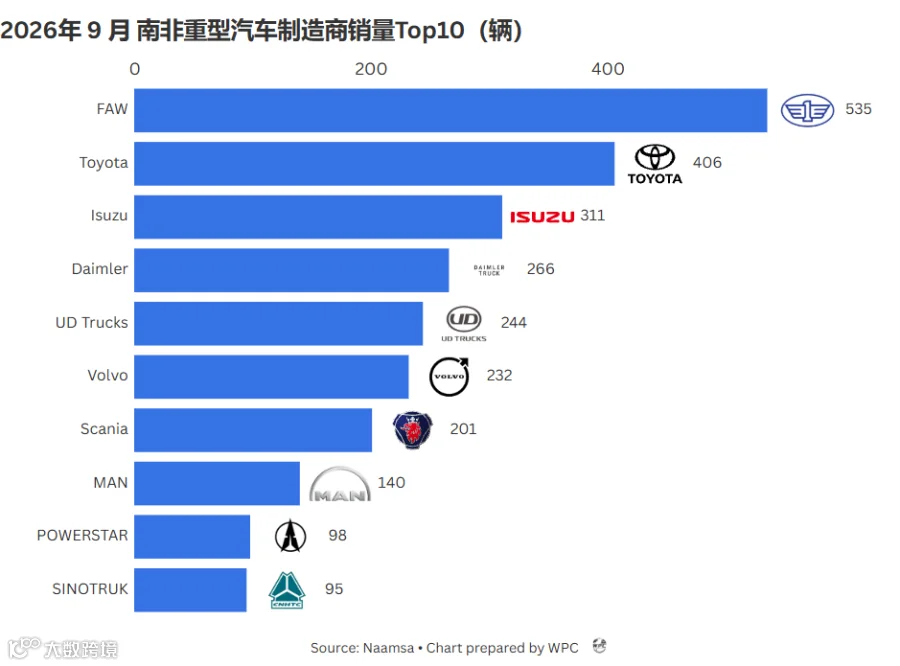
9月南非重型车市场,一汽以535辆的销量位居第一,领先优势明显。丰田和五十铃分列二、三位。
中段市场竞争胶着,戴姆勒、UD Trucks、沃尔沃、斯堪尼亚销量接近。此外,中国重汽和力量星也跻身前十,显示出重型车市场多元竞争的格局。
六、新能源汽车(NEV)加速渗透
南非新能源汽车市场保持强劲增长,消费者接受度快速提升。2026年前八个月,累计销量达18,945辆,已超过2025年全年总和(16,703辆),同比增长13.4%。
产品结构方面,传统混动(HEV)占比49.6%,仍为主力;插电混动(PHEV)占比36.5%,纯电动(BEV)占比13.8%。值得注意的是,可外接充电车型(PHEV+BEV)合计占比已过半,表明市场正从传统混动主导向更高程度的电动化过渡。
WPC(Worldwide_Product_Circulation)数字化出海平台由上海市车联网协会牵头,联合工业互联网创新中心(上海)有限公司、上研智联智能出行科技(上海)有限公司、上海岩思信息技术有限公司等单位共同搭建,旨在为汽车及零部件、智能网联、新能源等行业用户提供出海支撑公共服务及数字化解决方案。

Welcome
关注我们