



上市成功,传音打脸所有质疑。

传音控股二次上市
鼎鼎大名的“非洲手机之王”传音,迎来一个重要时刻。
10月15日,传音控股在香港联交所主板挂牌上市,本次H股发行价为每股35.30港元,预计募集资金净额约29.68亿港元。
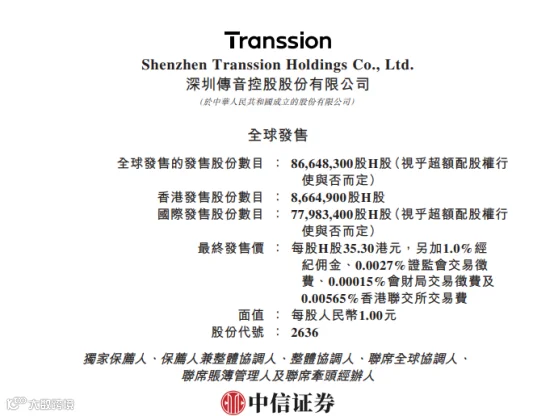
这也是继2019年登陆科创板后,传音控股第二次敲响资本市场大门,能走到这一步,离不开公司创始人竺兆江当年的选择。
早年在手机企业波导工作时,竺兆江接触过海外销售。2006年,他离开波导创业,没有先去挤竞争激烈的国内市场,而是把目光投向非洲。
当地用户需要价格合适、经得起日常使用的手机。传音围绕这些需求推出TECNO、itel等品牌,逐渐建立起销售渠道,后来又把生意拓展到南亚、东南亚、中东和拉美。如今,传音的产品已进入全球100多个国家和地区。

规模做起来后,“非洲手机之王”也有了数字支撑。传音年报援引IDC数据称,2025年公司在非洲智能手机市场的份额约为40%,排名第一;同年手机总出货量约1.69亿部,按全球手机出货量计算位居第三。
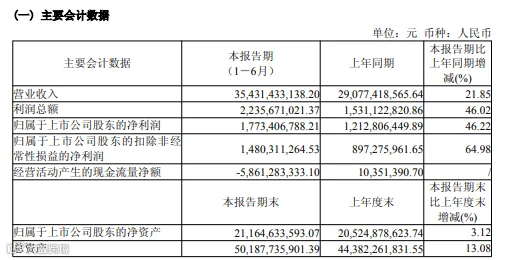
上市前交出的半年成绩单也有改善。2026年上半年,传音实现营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%。
对一家主要在海外做生意的公司来说,香港上市多了一个面向国际投资者的融资渠道。资金到手之后,传音也能继续投入产品研发、品牌建设和海外市场经营。
一切才刚刚开始
当然,上市只是新一段路的起点,对传音来说,考验才刚刚开始。
消息显示,传音今日开盘报34.96港元,低于35.30港元的发行价,随后继续下跌,截至发稿,股价在33.8港元左右。虽然一天的股价说明不了公司未来,却提醒传音,资本市场正在认真计算它接下来的增长账。
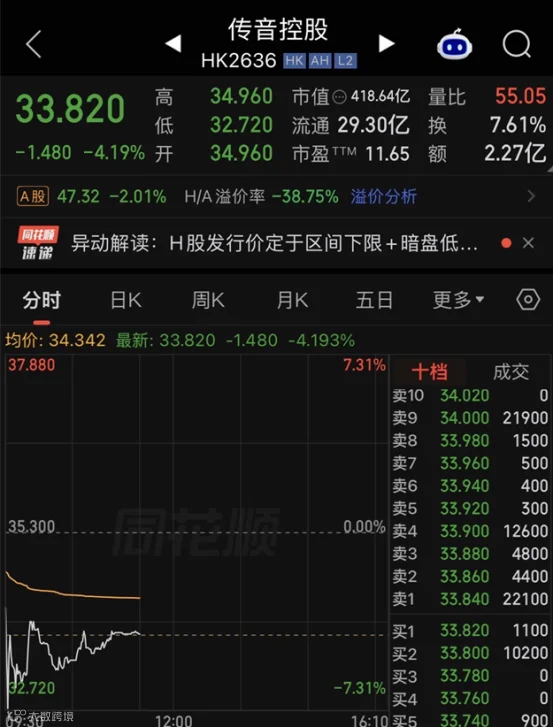
首先要回答的,仍是手机生意能否稳住。
2025年,传音全年营收同比下降4.55%,归母净利润降幅达到53.49%。公司在年报中提到,市场竞争、存储等零部件涨价,以及研发和品牌投入增加,都影响了当年利润。

2025年业绩下滑 图源:传音控股
今年上半年利润反弹,当然是好消息。但半年报也说明,公司调整了手机售价,而部分成本上涨尚未完全反映到当期销售中。这样的改善能持续多久,还要看后续的零部件价格和产品销售情况。
同期,传音经营活动现金流净流出约58.61亿元,公司解释主要与存储器涨价后的备货、采购付款增加有关。
另一部分压力则来自收入结构。按港股上市文件口径,2025年手机业务贡献了传音约89.1%的收入。智能穿戴、家电和移动互联网服务已经开始发展,但眼下仍难替手机扛起大部分业绩。
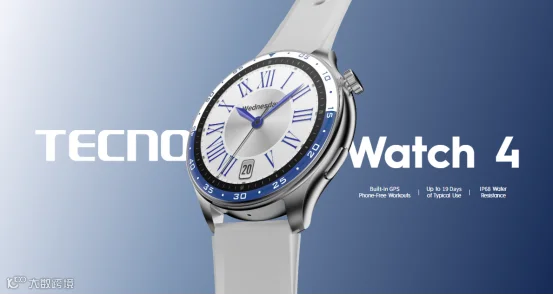
传音智能穿戴产品图源:TECNO
基于此,香港上市募集的资金也有明确去处。
按照公司的计划,约四成净募资将用于AI相关研发,约三成用于营销和品牌建设,另有约两成投向移动互联网服务与物联网产品。传音希望让手机更有竞争力,也让手机之外的业务慢慢长大。
不过,这件事说起来简单,做起来却需要时间。
传音在非洲积累了品牌、渠道和大量用户,但进入更多市场后,还得面对不同消费者的喜好,以及越来越多手机品牌的竞争。新产品能否借助现有渠道卖起来,也要由实际订单来回答。
总而言之,香港上市给了传音控股更多资金,也带来了新的期待。接下来,市场会看它能否守住手机业务的利润,并让手机之外的产品和服务逐渐接上增长。