


本文作者 跨境金融研究院 花花 ,仅代表个人观点,欢迎个人转发,机构转载请与我们联系。
购汇方向海鸥期权的极致性价比
人民币汇率即期升值叠加美元人民币深度贴水再叠加购汇方向风险准备金的取消,让购汇方向的期权策略性价比爆棚!

本次我们来扒一扒购汇方向海鸥期权的极致性价比!
结构搭建(购汇方向):
卖出一份看跌期权@执行价格 K1
买入一份看涨期权@执行价格 K2
卖出一份看涨期权@执行价格 K3
执行价格关系:K1<K2<K3
所以大家看到海鸥的结构其实有点像是一个区间远期叠加一个价差期权的结构,它会兼具这两个组合的特征。

情景分析:
★若到期USD/CNY汇率<K1,客户以K1买入美元
★若K1<到期USD/CNY汇率<K2,无交割
★若K2<到期USD/CNY汇率<K3,客户以K2买入美元
★到期USD/CNY汇率>K3,客户以K2买入美元,同时以K3卖出美元
这样组合基本可以得到一个0期权费的组合或者收一丢丢期权费的组合,因为有两笔卖权。
实操案例结构剖析:
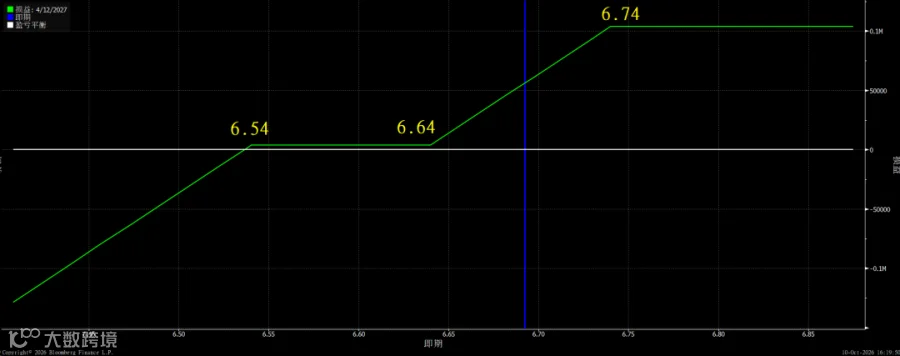
6M期限@6.54/6.64/6.74 USDCNY购汇海鸥期权组合零成本(sell 6.54 put+buy 6.64 call+sell 6.74 call),参考6M远期购汇价格6.60

到期情景分析情况:
①如果USD/CNY到期汇率≥6.74,客户获得6.74-6.64的1000bp收入,假设本金为1000万美元,即1000万美元*1000bp=100万人民币
这种情况大概率事件不太会存在,毕竟人民币目前还是以看多为主,即使真的掉头贬值也有1000个点的保护垫安全性也够。
②如果6.64
这种情况是有可能的,但是概率更大的是比现在spot更低的方向也就是更靠近6.64的点,但是不管怎么样都能以6.64购汇,也就是说如果人民币小幅升值或者小幅贬值,都能比到期的spot更好的价格购汇,最大好的幅度是1000个点。
③如果6.54≤USD/CNY到期汇率≤6.64,无交割
这种情况是最大概率发生的场景,参见下文情景分析。没有交割意味着可以按照市场即期购汇,那么也有很大概率好于远期价格以及现在的即期价格,是比较好的场景。
④如果USD/CNY到期汇率<6.54,客户以6.54价格买入美元1000万
这种情况大概率事件不太会发生,但是即使发生也可以以6.54购汇,好于现在的远期价格以及即期价格。
用最简单粗暴的方式预测一下人民币到期时的点位:
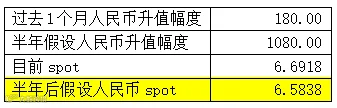
①用过去一个月的历史数据推测未来:
②用过去六个月的历史数据推测未来:
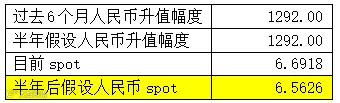
无论用哪个场景,最后落入的都是到期情景分析的第③种情况,而且无论是6.5838还是6.5626都是好于现在远期价格以及即期价格的理想交割场景。


正文完