


日本数字广告市场持续扩张。2026年1–8月,Sensor Tower 追踪渠道内数字广告支出达到93亿美元,同比增长22%,广告展示量达到2.6万亿次,同比增长8%。
增长背后,日本市场的渠道与行业结构也进一步分化:Instagram 等社交平台承接更高预算,LINE 凭借低 CPM 提供规模化曝光;媒体与娱乐继续成为最大的广告行业,而 AI 搜索、大型体育赛事等新场景,则正在打开新的消费者触达机会。
Sensor Tower 最新发布的《2026年日本市场数字广告投放洞察》基于 Pathmatics 数字广告洞察,并结合应用表现、网站及受众数据,深入解析日本广告市场、渠道、重点行业及头部品牌的最新投放趋势。
日本数字广告支出同比增长22%,渠道分工进一步清晰

但预算与曝光并不完全同步:Instagram 占日本数字广告支出的36%,是预算最集中的渠道;LINE 虽仅占9%的广告支出,却贡献了39%的广告展示次数,推算平均 CPM 约为0.9美元。由此,日本市场正在形成更加明确的渠道分工:LINE 承担规模化曝光,社交与视频平台则获得更高的预算密度。
AI搜索进入消费者决策链路,高意向场景率先释放广告价值

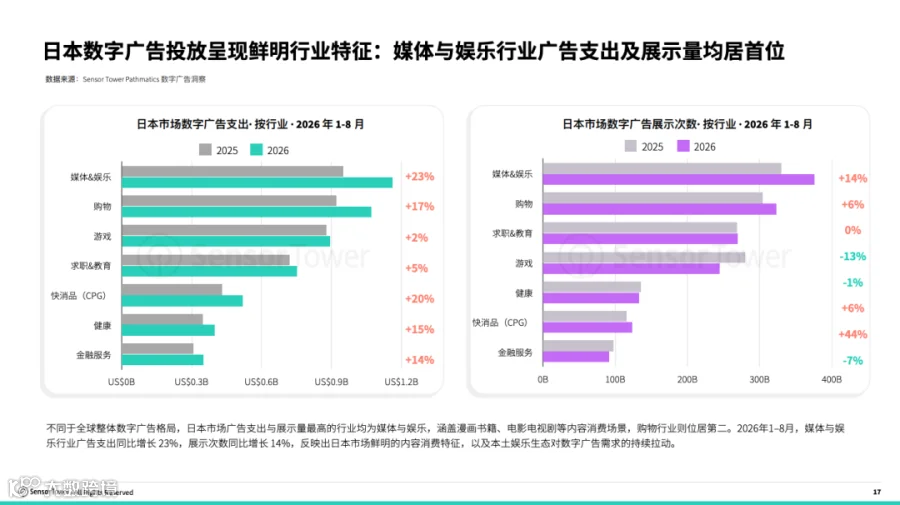
内容消费驱动日本广告市场,漫画与流媒体形成鲜明本土特色
中国出海游戏呈现多品类布局日本市场
日本仍然是全球游戏发行商重点争夺的核心市场之一。2024年以来,日本游戏品牌数字广告投入整体保持上升趋势,中国、韩国及欧美发行商均持续加大营销投入。

从“多投广告”到“投对广告”
随着日本数字广告支出持续增长,品牌不仅需要扩大市场触达,也开始更加注重渠道、人群、内容与营销节点之间的协同。
例如,麒麟针对旗下不同产品线采取差异化渠道策略:饮料业务在 TikTok 上拥有更高曝光占比,更积极触达年轻消费者;健康与美护业务则更偏向 YouTube,以适应测评、种草和长视频内容消费场景。进入夏季与 FIFA 世界杯期间,麒麟又根据产品季节性和赛事节点动态切换饮料与啤酒业务的投放重点。
这也反映出日本数字广告市场更广泛的变化:增长机会越来越来自“渠道 × 用户 × 场景”的精准匹配,而不仅仅是预算规模本身。
想要了解日本市场最新广告渠道结构、AI Search、重点行业、头部广告主,以及Kirin麒麟、doda 与 doda X 等品牌案例,请下载 Sensor Tower 完整报告。

本文由 Sensor Tower 亚太区市场洞察分析师 Eve Chen 撰写,亚太营销副总裁 Nan Lu 授权,提供转载请注明来源:Sensor Tower。
Sensor Tower - 您的一站式数字洞察平台。
转载请注明来源:Sensor Tower