


01
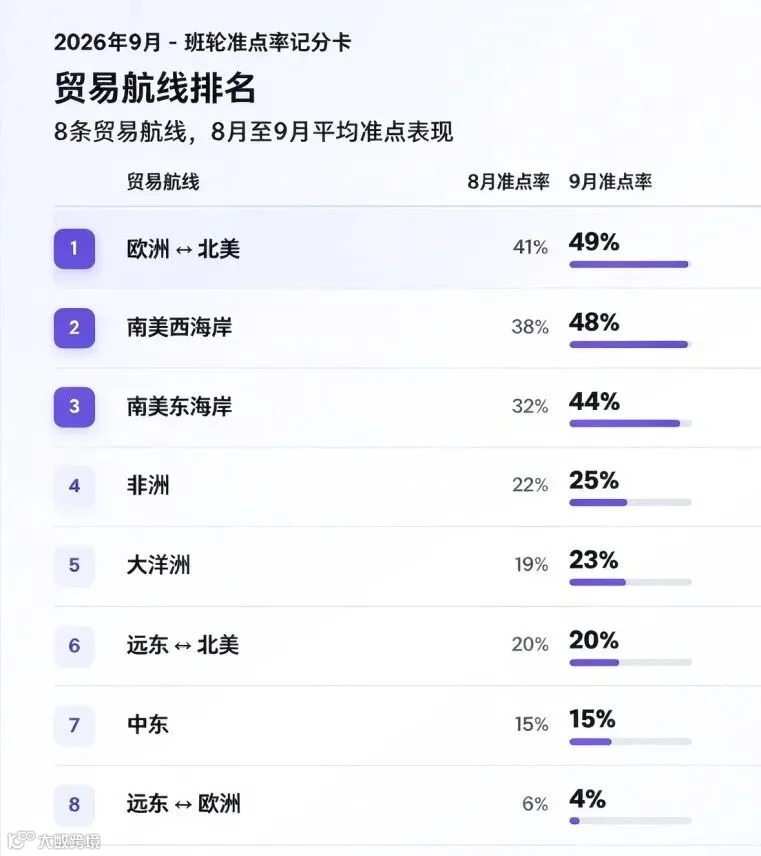
远东—欧洲航线准班率跌至4%
—源自Xeneta官网—
这轮船期恶化,最明显的变化发生在亚洲出口航线上。
Xeneta数据显示:远东至欧洲航线9月准班率仅为4%。
同时,该航线船舶平均延误时间达到 9.9天。
这是该航线自2021年9月以来最差表现,当时受疫情冲击影响,准班率曾跌至3%。
对于大量依赖中国出口的欧洲货主来说,这意味着什么?
以前可能只是晚几天,现在则可能影响:
工厂生产计划、欧洲仓库库存安排、促销季备货节奏、后端客户交付时间。
尤其进入四季度,欧美市场进入传统补库阶段,任何一周级别的运输延误,都可能放大成供应链压力。
美国航线同样承压
运价上涨与延误同时出现
除了欧洲航线,美线表现也没有明显改善。
数据显示:远东至北美航线9月准班率维持在 20%。
但平均延误时间进一步增加至 6.9天,环比增加0.8天。
Xeneta表示,中国港口拥堵正在逐渐传导至欧美目的港,最终表现为海外港口靠泊延误。
与此同时,运价端也出现明显上涨。
Xeneta数据显示:10月初,中国至美国西海岸现货平均运价达到:7717美元/FEU
相比2025年9月的1778美元/FEU,涨幅超过4倍。
长期合同价格也上涨至:3649美元/FEU;环比上涨26%。
这也是当前市场比较矛盾的地方:
货主面对的不只是“贵”,还有“不确定”。
花更高的钱订舱,但船期依然可能延误。

02
台风只是导火索
真正的问题是供应链缓冲渐少
Xeneta分析认为,本轮船期恶化主要受到几个因素叠加影响:
第一,是亚洲区域连续受到强台风影响。
今年7月至9月初,多轮强台风影响亚洲港口运营,导致船舶排队、跳港、调整挂靠顺序。
第二,是燃油成本压力。
第三,是传统旺季需求增加。
但从行业角度看,台风只是触发因素。
真正的问题在于:
过去几年,全球班轮网络已经长期处于高负荷状态。
当港口、天气或者需求出现一点波动,整个网络缺少足够缓冲。
船期调整后,一艘船晚几天,后续几个港口都会受到影响。
最后形成:
亚洲港口等待 → 船舶晚开 → 欧洲/美国晚到 → 后续航次继续被打乱。
今年备受关注的Gemini合作网络,同样受到船期恶化影响。
该网络由马士基和赫伯罗特组成,推出时的重要目标之一就是提升准班率。
但数据显示:
Gemini网络准班率已经从6月份的 70%,下降至9月份的 40%。
8月底每周准班率还达到62%,截至9月28日当周已经下降至34%。
10月5日当周部分数据显示进一步下降至28%。
此前市场对于Gemini最大的期待,就是通过减少挂靠、优化网络提高可靠性。
但目前来看,在极端天气和港口拥堵面前,即使新的联盟模式,也很难完全避免整个供应链系统性的延误。
还有一个变化值得注意,新加坡港最近压力明显增加。
作为全球最大的中转港之一,新加坡承担大量亚洲区域转运。
Xeneta数据显示:
9月份新加坡平均每日等待船舶数量接近翻倍,从约12艘增加至22艘。
平均等待时间从1.9天增加至3.1天。
简单理解:
中国港口出现的问题,正在沿着航线网络向外扩散。
—源自Xeneta官网—
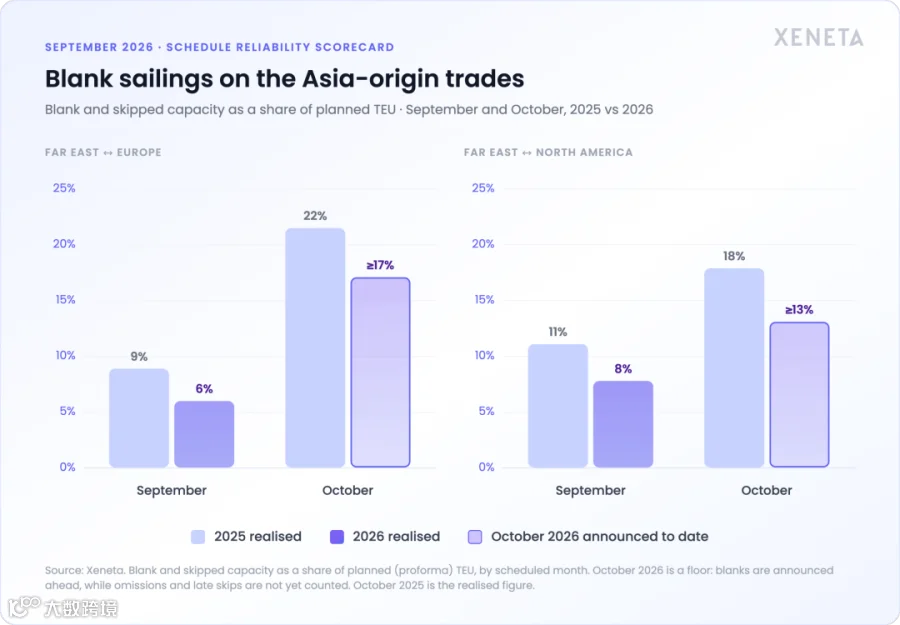
有意思的是,9月份船公司其实没有大规模取消航班。
远东—欧洲取消运力约6%。
远东—北美约8%。
均属于近21个月较低水平。
原因也很简单:
旺季货量还在,船公司不愿意轻易砍班。
但进入10月份后,情况可能变化。
目前公布计划显示:
远东—欧洲10月停航比例可能升至17%。
远东—北美可能达到13%。
船公司可能需要通过调整班次,慢慢消化前期积累的延误。
03
行业观察
从目前市场情况看,四季度海运市场最大的风险已经不只是“有没有舱位”。
更大的问题是:
订到舱位后,货什么时候真正到港。
对于出口企业来说,如果产品库存周期短、订单交付时间紧,单纯关注海运费已经不够。
未来一段时间,需要更加关注:
船公司具体航线准班表现;
是否存在跳港、改港风险;
目的港拥堵情况;
是否需要提前安排安全库存。
对于货代而言,也需要提前向客户说明船期不确定性,避免因为延误产生后续索赔。
目前来看,亚洲出口压力仍未完全释放,10月黄金周后的恢复速度,将直接影响四季度供应链稳定程度。