独角兽早知道 iponews
10月14日,据港交所披露,山东信得科技股份有限公司向港交所主板递交上市申请书,中泰国际担任独家保荐人。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

信得科技成立于1999年,总部位于山东潍坊,是一家主要从事全系列动物保健及配套产品研发、生产及销售的企业。产品涵盖兽用生物制品(疫苗、抗体、转移因子等)、中兽药、化药制剂、饲料及饲料添加剂,实现对家禽、家畜、水产动物及宠物疾病的预防、诊断、治疗与控制。
根据灼识咨询资料,以2025年收入计,信得科技在中国动物保健市场排名第十的国产及海外厂商,并在中国禽用兽用生物制品市场排名前三。公司在兽用转移因子、新城疫疫苗、禽支原体疫苗等细分领域市场占有率全国第一,是国内动保行业少数在细分单品上建立绝对优势的企业。
从财务数据看,信得科技在经历2023年至2024年的增长停滞后,2025年全年重回增长通道。
2023年至2025年,公司营业收入分别为9.85亿元、9.82亿元和11.94亿元,2025年同比增长约21.6%;毛利分别为4.56亿元、4.52亿元和5.88亿元,毛利率分别为46.3%、46.0%和49.3%,毛利率稳步提升。利润端,2023年至2025年,公司年利润分别为3476.3万元、2811.8万元和1083.9万元。
2026年截至5月31日止五个月,公司实现收入5.07亿元,期内利润5109.4万元,已超过2025年全年利润水平,经营改善趋势明显。
利润构成的拆解揭示了更深层的问题。报告期内,计入其他收益的政府补助分别为924.6万元、2869.3万元和938.7万元,其中2024年的补助规模已经完全覆盖了当年的账面利润。公司在招股书中亦承认,若未能获得或维持任何政府补贴或税收优惠,可能对业务、经营业绩及财务状况产生不利影响。
从收入结构看,兽用生物制品是公司的核心基本盘,三期收入分别为6.26亿元、6.31亿元和6.05亿元,营收占比从63.6%提升至69.1%。但支撑公司基本盘的禽用产品持续萎缩,三期禽用收入分别为7.76亿元、7.47亿元和6.78亿元,营收占比稳定在七成以上,下游家禽养殖周期的波动直接决定了公司的收入天花板。
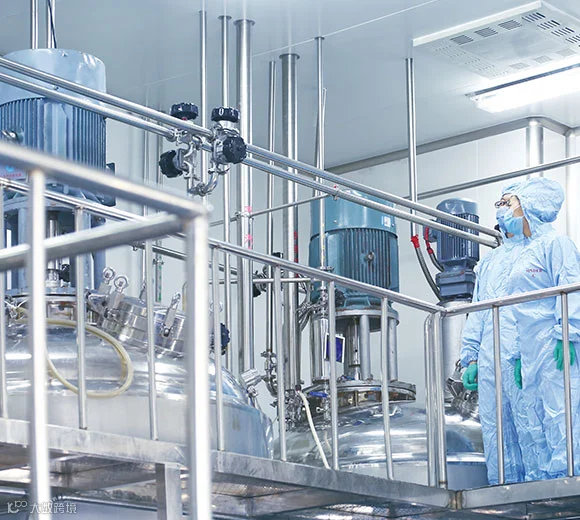
在生产端,信得科技已在山东、北京、四川等地建立四个主要生产基地,配备34条全部通过新版兽药GMP认证的生产线。于业务记录期间,公司投入11.9亿元支持先进制造产能建设。活疫苗、抗体及转移因子的设计产能分别稳定维持在每年102.5亿剂、2.52百万升及1.97百万升。2025财年,山东信得工业园抗体及转移因子的利用率分别达91.2%及91.5%。
公司的技术差异化体现在几个细分单品上。信得科技的兽用转移因子产品(商品名“信必妥”)是中国国内首个获批的转移因子产品,并在国内兽用转移因子市场中位居首位。公司也是全球首家采用悬浮培养技术生产可预防家禽感染HPAI病毒疫苗的企业,以及中国首家获批生产可预防家禽感染新城疫病毒、禽流感(H9亚型)病毒、传染性法氏囊病病毒及禽腺病毒的四联疫苗的企业。
在DNA疫苗这一前沿方向,信得科技是目前国内仅有的三家获得DNA疫苗生产资质的企业之一,产品涵盖禽流感(H5亚型)二价DNA疫苗及禽流感(H5及H7亚型)四价DNA疫苗。
信得科技IPO前的股东结构呈现“实控人主导+产业方深耕+国资券商跟投+员工持股绑定”的四层格局。
创始人李朝阳通过直接持股25.98%和BVI因特国际19.10%的双层架构,合计掌握45.08%的投票权,控制权稳固。日本住友商事作为最大外部股东,持股22.57%,早在A轮融资时便已进入。三一香港持股2.98%,中泰创业投资、青岛未来金分别持股2.78%。
估值方面,信得科技的融资历程呈现出先升后降的轨迹。2021年9月完成B轮融资后,投后估值为28.78亿元。但因军采被禁及行业步入下行期等因素,2025年C轮融资的投后估值降至约18亿元,较B轮折价约37.46%。这意味着2021年入场的B轮投资者已全部处于浮亏状态。
2021年因串通投标被处以3年军采禁入,是信得科技IPO历程中最具实质性的合规瑕疵。证监会国际司在2026年6月的补充材料要求中,明确要求公司对串标禁入的整改情况做出补充说明。递表前联席保荐人从两家缩减为一家,也增加了市场对公司过聆讯概率的审慎判断。
2024年政府补助已完全覆盖账面利润,若地方产业扶持政策收紧或补助标准调整,公司盈利规模将面临断崖式下滑的风险。
禽用产品占营收七成以上,下游家禽养殖周期的波动直接决定公司收入天花板。在禽用产品收入持续萎缩的背景下,公司需要在水产、宠物及海外市场找到新的增长支撑。
招股书披露,公司存在欠缴社保及住房公积金的情况,这一合规瑕疵在IPO审核中可能被进一步追问。
从2005年试水新加坡上市,到2008年、2010年、2021年三度折戟A股,再到2026年两度递表港交所,信得科技的资本化之路已走过二十一年。禽用兽用生物制品市场前三、兽用转移因子市占率第一、DNA疫苗生产资质仅三家之一,这些细分单品上的技术壁垒,构成了公司在动保行业中的差异化定位。
2025年全年营收重回增长、毛利率提升至49.3%、2026年前五个月利润已超去年全年,表明公司经营层面正在修复。但利润高度依赖政府补助、禽用产品持续萎缩、合规记录存在实质性瑕疵,同样是这家公司真实的经营底色。
从“细分单品龙头”到“可持续盈利的公众公司”,中间还隔着收入结构多元化、盈利质量改善和治理体系修复的多重考验。信得科技能否在港股的资本支持下,将技术壁垒转化为穿越养殖周期的持续增长能力,值得持续关注。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】




 独角兽早知道