



钟可义 Zoey
国际法务合规专家
8年跨境法律服务与国际商事合规经验
导语
Introduction
一家已获泰国投资促进委员会(BOI)批准的中国制造企业,原本只负责自产设备的交付。客户随后提出新需求:除供货外,还要求该企业代为采购配套设备并上门安装调试。销售团队认为这只是原有订单的附加服务,但这类新增承诺在法律上已触发经营范围的重新识别。新增的贸易与安装活动,对于泰国中企来说究竟能否直接承接,必须回到订单本身的事实结构中去判断。
01
一份订单
可能包含多种经营业务
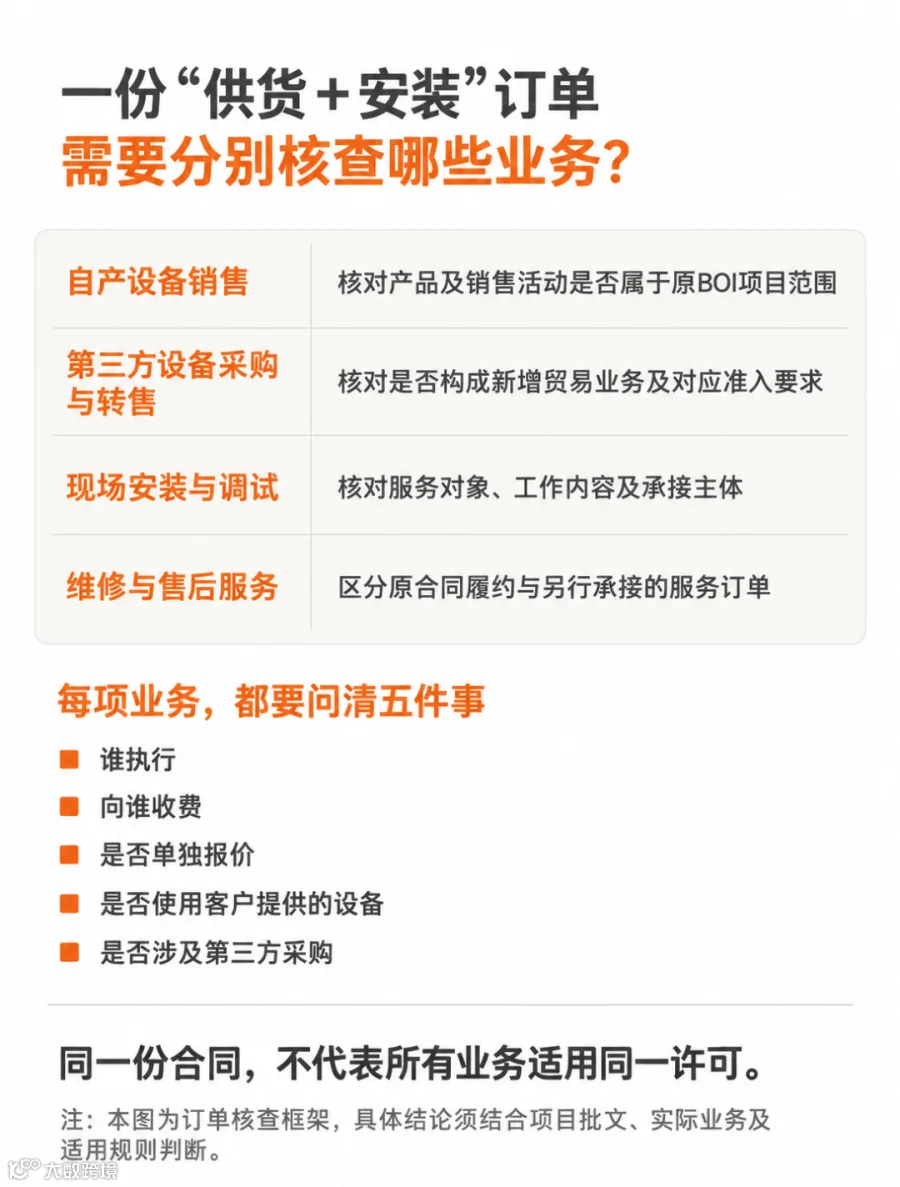
面对客户提出的新增要求,企业应先分清订单中包含哪些业务,再逐项核对原有许可是否覆盖,不能因为都写在同一份合同里,就默认可以一并承接。
02
需要警惕的五层现实合规风险
混淆了公司注册
BOI 批文和外资经营资质
完成泰国公司注册,仅仅代表企业拥有合法法人身份;BOI 批文只针对特定项目,附带对应的税收优惠条件;《外商经营法》才划定外资企业可以经营的业务边界,三份文件各司其职,彼此不能互相替代。
就算企业已经完成注册、持有 BOI 证书,如果实际开展限制类业务,却没有取得对应的 FBL 外商经营许可或者 FBC 外商经营证书,依旧属于无证经营。对于 BOI 获批企业,FBC 的申请门槛和周期相比 FBL 更友好,但这份便利,也只局限于 BOI 已经批复过的相关业务。
下方《外商经营法》第12条规定了获投资促进业务取得经营证书的程序。企业应核对证书所对应的业务,不能仅凭已有BOI批文判断新增订单可以承接。

图源:泰国政府公报,1999年12月4日,《外商经营法》(佛历2542年)第12条;英文参考译文由泰国投资促进委员会(BOI)官网提供。
所谓 “附带服务”
不一定在原批文覆盖范围内
自家设备所配套的简单安装调试,和接外部设备的安装工程,在监管认定上完全不是一回事。质保期内免费调试,一般视作原有 BOI 项目的配套服务;但如果安装单独计费,或是服务对象不是本企业自产设备,就要重新核对准入条件。不少企业会抱有侥幸,认为只要费用打包写进合同总价、不单独列项就没有问题,但监管主要是看业务实质,并非看账单如何拆分,因此很容易埋下不合规的隐患。
业务外包给第三方
不等于自身就免除责任
部分企业会想通过外包绕开资质限制:一种模式是客户直接和本地安装服务商签约,泰国公司只负责供货,这种方式风险较低。
但更常见的情况是,泰国公司作为总包方把完整订单接下,再分包给本地第三方执行。这种情况下签约主体仍是这家泰国公司,业务对应的准入责任并不会因为外包就转移出去。企业同时也要理清母公司和泰国子公司的分工,明确哪些业务由本地公司完成、哪些必须外包,厘清签约背后的权责边界。
许可范围不匹配
损失往往在项目交付前就已经发生
很多企业误以为违规风险只会出现在项目完工之后。实际上前期为项目投入的人力、备货、现场筹备都会变成沉没成本;合同已经对客户做出交付承诺,一旦资质不合规直接会带来违约风险;同时还会面临监管层面的处罚,如果现场作业人员不满足从业资格,项目推进也会直接受阻。等到客户追责或是监管上门,再临时补办许可往往为时已晚。
业务可以合法开展
不代表还能享受 BOI 税收优惠
这里有两个必须分清的概念:业务能不能合法经营,和业务能不能享受 BOI 税收优惠。二者不能混为一谈。
就算企业补齐资质,可以合法开展新增贸易、安装业务,BOI 优惠也不会自动顺延到新业务上。BOI 业务与非 BOI 业务要求财务独立核算,如果依旧按照免税优惠去做利润预估,企业实际承担的税负会远高于前期测算。
下方BOI官方说明强调,税收优惠按项目授予,相关收入和费用也需要区分。因此,新增业务即使可以合法开展,仍须另行确认是否享受原项目的优惠。

图源:泰国投资促进委员会(BOI),发布日期未标注,《企业所得税优惠申请说明》(官网专题页,中文释义)。
03
签约前核验经营范围
拿到BOI批文,不等于所有相关业务都可以直接承接;新增业务也不一定需要重新申请审批。签约前,应先核对项目范围、经营资格和税收待遇,再确定由谁承接、如何交付。

核查的目的,是在向客户作出承诺前,确认现有主体能否完成订单,以及还需要补齐哪些条件。
万企帮长期服务中国企业在泰国的投资落地与本地运营。我们会结合企业手上 BOI 证书的实际批复条件、订单结构、履约模式以及泰国外资监管规则,针对贸易转售、安装、维修等业务逐项做许可准入核查,联动泰国本地团队提供持续跟进支持。
对于出海企业来说,靠谱的泰国合规服务,并不是单纯代办某一张许可证书。更关键的是打通投资架构、合同条款、资金结算、税务处理和实际业务之间的逻辑,让企业从落地经营到后续业务扩张,都拥有清晰可落地的判断标准。万企帮依托本地专业团队和跨境服务经验,帮助企业提前识别业务风险,缩小跨境信息差,让泰国项目的推进更具备确定性。
参考资料
〔1〕泰国投资促进委员会(BOI),2026年7月,《投资促进指南(2026年)》。
〔2〕泰国政府公报,1999年12月4日,《外商经营法》(佛历2542年);英文参考译文由BOI官网提供。
〔3〕泰国投资促进委员会(BOI),发布日期未标注,《企业所得税优惠申请说明》官网专题页)。