


核心摘要
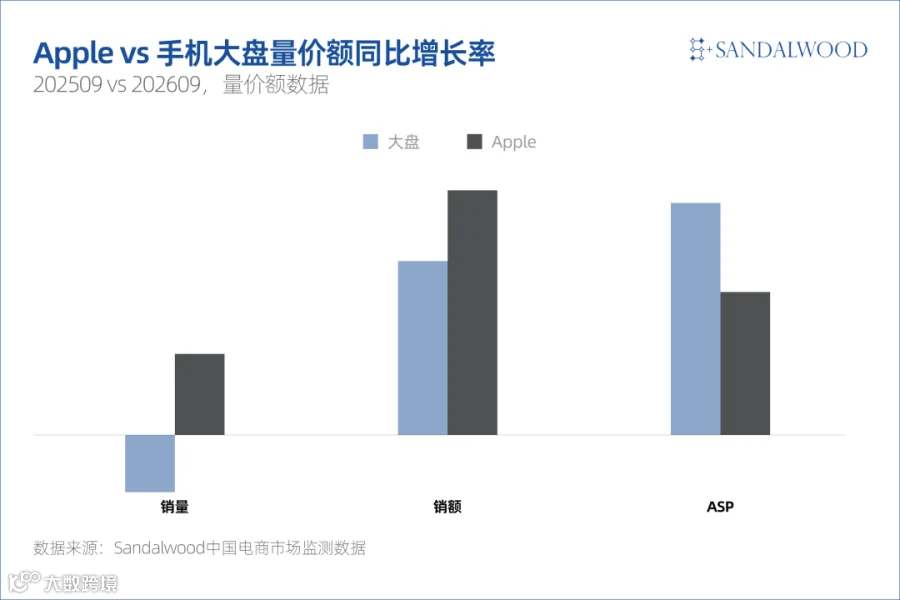
9月中国手机线上市场销量同比下降10%,但销售额增长约30%,苹果则实现销量增长14%、销售额增长42%,在大盘缩量背景下成为市场价值增长的主要推动力。
苹果新品iPhone 18 Pro与Pro Max合计销量同比增长44%,其中Pro Max贡献两款换代机型约79%的新增销量,换机需求明显向顶配版本集中。
市场价格结构出现了较为少见的超高端增长,4,000元以下价格段普遍收缩,厂商普遍选择在价格敏感度最低的万元段集中消化,但实际增量仍集中于少数具备高端品牌能力的厂商。
整体市场缩量,苹果新品实现量价双增
Apple贡献超过八成的同比新增销售额
每年9月都是苹果新品集中上市的窗口,也是观察高端手机换机需求的重要节点。
根据Sandalwood中国电商监测数据显示,2026年9月,中国手机线上市场销量同比下降10%,销售额增长约30%,ASP同比提升约四成。销量下滑、销售额和均价上涨,当月市场仍处于成本上涨下的缩量调整期,增长更多来自高价机型占比上升。
Apple的表现明显好于市场平均水平。
2026年9月,Apple线上销量同比增长14%,ASP提升25%,带动销售额同比增长42%。
在市场总销量下降的情况下,Apple仍实现销量和均价同步上涨,新品不仅承接了原有用户的换机需求,还把更多销量集中到了高价机型。
从销售额增量看,Apple贡献了当月中国手机线上市场超过八成的同比新增销售额。这意味着,9月市场销售额的上涨在很大程度上由苹果新品带动。
Pro Max领跑本轮换代,贡献八成新增销量
首发用户对高配版本的接受度仍然较高
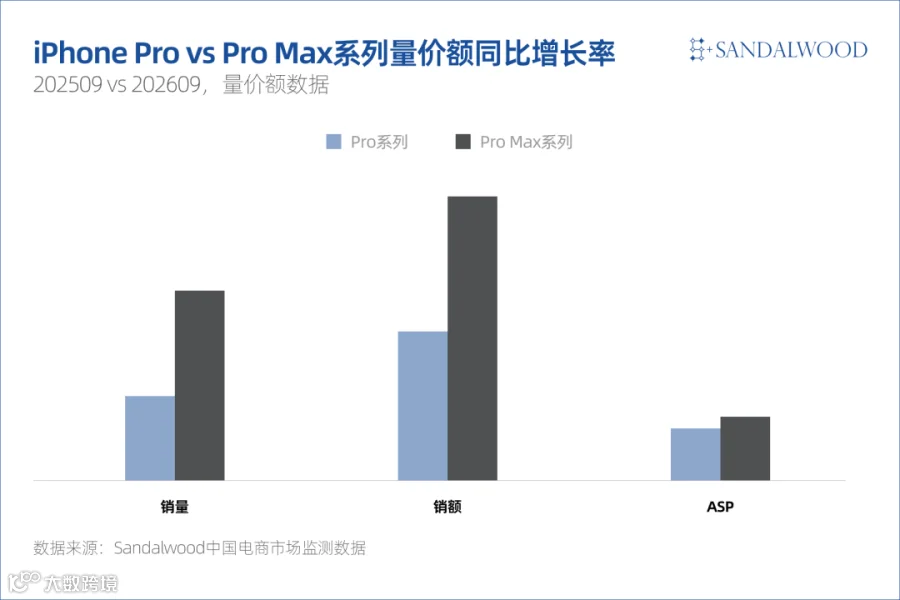
Apple的新品增长主要集中在iPhone Pro和Pro Max系列。
2026年9月,两大系列合计销量同比增长44%,销售额增长67%,分别占Apple当月线上销量的88%和销售额的93%。销量高度集中在Pro Max系列,高配机型已经成为Apple新品周期的主要收入来源。
分机型看:
iPhone 18 Pro较iPhone 17 Pro同期销量增长23%,销售额增长41%,ASP提升14%;
iPhone 18 Pro Max销量增长52%,销售额增长78%,ASP提升17%。两款机型既有销量扩张,也有价格和配置结构上移。
Pro Max是两款新品中表现更强的一款。按新增销量计算,iPhone 18 Pro Max贡献了两款换代机型约79%的增量。
上一代同期,Pro Max的销量原本已经高于Pro;到了这一代,两者之间的差距进一步扩大。
这说明首发用户对高配版本的接受度仍然较高。对于有明确换机计划的苹果用户来说,屏幕、影像、续航和存储等配置差异,仍能支撑更高的购买预算。Pro Max销量增长快于Pro,同时成交价格涨幅更高,也使Apple的销售结构进一步向高价机型集中。
万元市场承接价格上移,规模增长仍看品牌综合能力
市场价格结构出现了较为少见的超高端增长
苹果新品的强劲表现,进一步放大了中国手机线上市场的价格结构上移。
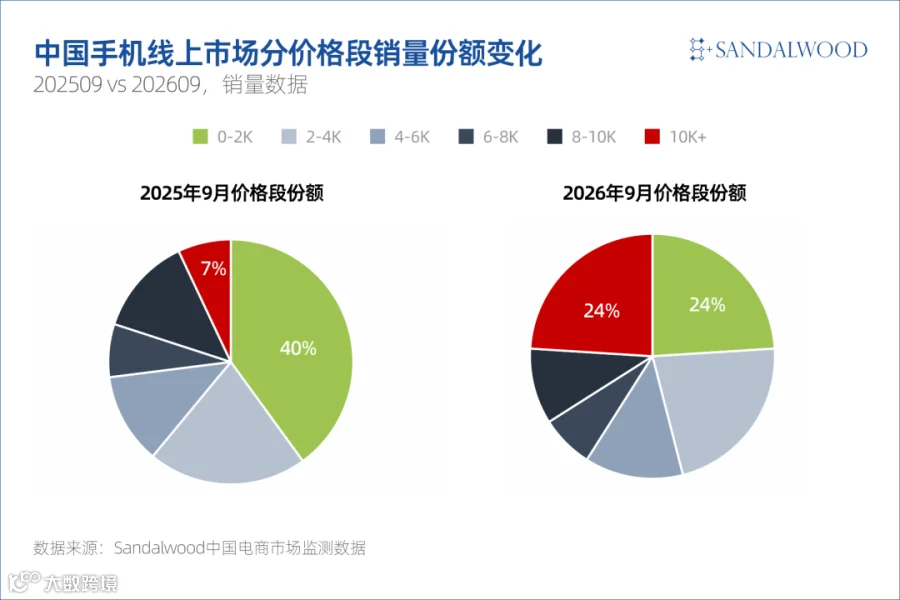
从季度走势看,中国手机线上市场呈现出“低价基础盘缩小、中间价位扩大、6,000—10,000元收缩、万元以上上探”的特征:
2,000元以下自二季度开始走弱,三季度降幅进一步扩大;
2,000—6,000元中需求逐步由2,000—2,500元向4,000—6,000元价位转移;
6,000—10,000元的规模和份额则明显收缩,
而万元以上超高端品牌主动上探放大增量。
进入9月,这一趋势在新品上市后更加突显。千元市场销量同比下降46%,万元以上同比增长204%,成为当月唯一实现增长的价格段。
本轮市场价格结构出现了较为少见的超高端增长,价格敏感度较高的4,000元以下各价格段量额普遍收缩,而供给端定价重心的上移,也进一步凸显了6,000—10,000元市场的两难定位,涨价则需求延后、减配则产品力失守,所以,厂商普遍选择在价格敏感度最低的万元段集中消化。
但布局万元以上市场,并不意味着都能获得相应增长。从系统阵营看,iOS、HarmonyOS和Android在万元以上市场均实现增长,但规模差异明显。
Android的高增速主要来自较低基数;iOS兼具规模和增速,占据该价格段九成以上销量;HarmonyOS则构成第二阵营。
万元以上市场虽然快速扩张,但实际增量仍集中在少数具备高端品牌认知和成熟生态的厂商。
因此,进入高价段并不等于能够形成规模销量。对销量主要集中在中低价位的品牌,高端机型更多承担技术展示和品牌上探的作用,短期内较难形成规模。万元以上的市场比拼,品牌需要先明确自身能够起量的价格区间,在稳住基本盘的基础上逐步上探,而不是简单依靠提高定价扩张高端市场。