




10月6日,Plaid发布新一代LendScore。其中的Arc模型采用Transformer架构,通过分析交易顺序、时间及相互关系来识别风险。该产品面向贷款机构,旨在提供更精准的风险评估,而非直接面向消费者放款。
从连接账户到分析流水,Plaid如何将枯燥的交易数据与“财务自由”挂钩?
01 重新认识Plaid:从数据桥梁到风险洞察
Plaid的核心业务是帮助用户在授权后,将金融账户连接至各类应用与服务。用户在 frontend 操作,Plaid 在 backend 搭建数据桥梁。
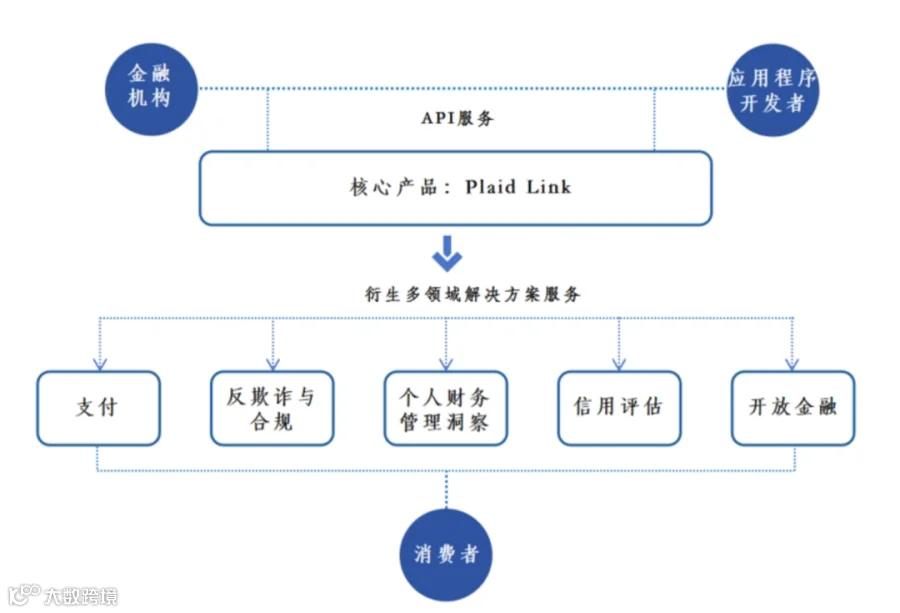
这一角色虽靠近贷款审批环节,但长期存在一道鸿沟:数据接通后,谁负责解读?Plaid曾指出,许多新移民或有稳定工作储蓄的人群,因传统信用记录薄弱,难以获得合理利率的汽车贷款。他们的信用档案虽薄,但财务生活并非空白。
在此背景下,“财务自由”的含义被务实化:在申请金融服务时,让收入和储蓄成为有效的信用证明。然而,愿景落地需要具体产品支撑。
02 客户需求驱动:从提供数据到提供答案
贷款机构往往缺乏时间、资金和技术资源去深度处理原始交易数据,其核心诉求常为“直接给出风险评估结论”。
针对这一痛点,Plaid逐步完善其产品矩阵:
- 2023年11月:成立消费者报告机构主体,提供基于授权现金流数据的信用风险洞察。
- 2024年6月:推出Consumer Report,整合收入、支出、余额稳定性及风险信号,生成可供贷款机构、租赁方及BNP服务商使用的报告,最长覆盖24个月数据。
- 2025年10月:推出LendScore测试版。首个模型LS1基于近10亿笔交易数据训练,用于预测无抵押贷款未来12个月的违约风险。
这一演进路径清晰表明,Plaid的角色已从单纯的数据传输者,转变为风险评分的直接提供者。
03 竞争与合作:并未颠覆,而是融合
市场曾猜测Plaid将挑战传统征信巨头FICO。然而,双方选择了合作路线。
2025年11月,Plaid与FICO宣布合作开发结合传统信用信息与现金流数据的UltraFICO Score;2026年5月,该合作产品正式商用。需区分的是,LendScore是Plaid独立的评分产品,而UltraFICO则是将其数据融入现有评分体系的合作成果。
FICO强调,新UltraFICO沿用机构熟悉的评分尺度,无需大幅改造现有系统。这并非推翻旧秩序,而是将新材料引入传统风控框架。
04 技术进阶:银行流水的“阅读理解”
Plaid的技术升级体现在对交易数据的深层理解上:
- 2026年4月:推出交易基础模型,优化商户识别与交易分类,解决原始流水中商户名称不规范的问题。
- 2026年6月:推出序列基础模型,分析交易的先后顺序、间隔及重复节奏。
以两位收入相近的用户为例:
用户甲在工资到账后支付房租账单,某月因房屋维修短暂透支,但随后恢复正常;用户乙同样收入,但工资优先偿还短期贷款和信用卡,依赖小额转账周转,陷入“透支-补入-再透支”的循环。
传统月度报表可能显示两人财务状况相似,但Arc模型能捕捉到甲是偶发冲击,乙则是结构性资金紧张。这种基于时序关系的信号提取,弥补了静态指标的不足。
对于海外现金贷从业者而言,这揭示了一个关键问题:“按时还款”不等于“具备持续还款能力”。通过分析还款前后的资金流向,可以更准确地区分偶发性逾期风险与系统性偿债压力。
05 模型成效与体验优化
此次发布的不仅是Arc模型,还包括升级后的核心模型Ls2及针对汽车、住房、短期借贷的专用模型。官方测试数据显示,相比核心模型,Arc对深度次级信用借款人的预测表现提升20%,对超优质信用借款人提升24%。这表明该模型不仅服务于信用缺失人群,也能在优质客群中细化风险分层。
同日推出的Instant Link功能则致力于优化用户体验。已授权用户无需重复连接银行账户,贷款机构可在两秒内获取已授权的现金流洞察。需注意,这是数据获取速度的提升,而非放款速度的承诺,且严格遵循用户授权原则。
06 可解释性与未来展望
随着AI模型在风控中的应用,可解释性成为关键。Plaid披露,Arc配备解释机制,可追踪特定交易对评分的贡献,并生成原因代码,用于贷款机构的拒贷通知。这提升了透明度,避免了“黑箱”操作带来的合规风险。
回归Plaid的使命,其核心价值在于让原本因资料不足被拒绝的人获得公平机会,同时避免过度授信给依靠借新还旧维持生存的借款人。
从连接账户到提供报告,再到参与信用判断,Plaid正沿着其数据基础设施的定位稳步前行。对于有工作、有储蓄但缺乏信用记录的申请人而言,银行流水终于成为有力的信用佐证;对于风控从业者而言,深入理解客户资金流转的全过程,将是提升风控精度的重要方向。

