美国9月CPI季调环比上涨0.6%,同比上涨3.7%;核心CPI环比上涨0.3%,同比上涨2.6%,均较上月反弹且超出市场预期。涨价来源广泛,能源、核心商品及房租均形成推动。油价高企加剧能源通胀,消费韧性与AI投资需求支撑商品价格,租金粘性则制约服务通胀回落。
货币政策方面,通胀反弹强化了美联储继续加息的必要性。但鉴于近期美债收益率上行、美元走强,金融条件已部分收紧,美联储或保持耐心。我们预计10月仍可能暂停加息,12月再度行动。需注意,加息节奏放缓不代表政策转向宽松,未来一年美联储或仍将维持偏紧立场。
通胀反弹的三大推手
此次通胀反弹来源较广,能源、核心商品以及房租均形成推动。
能源:地缘局势推高油价
能源方面,因国际油价持续维持高位,9月能源分项季调环比上涨5.2%,其中汽油上涨9.1%,贡献总体CPI涨幅的一半以上。燃油价格环比大涨15.3%。向前看,中东地缘局势仍未见缓和,我们认为能源通胀压力难以在短期缓解,或继续在10月CPI数据中得到体现。
核心商品:消费韧性与AI需求共振
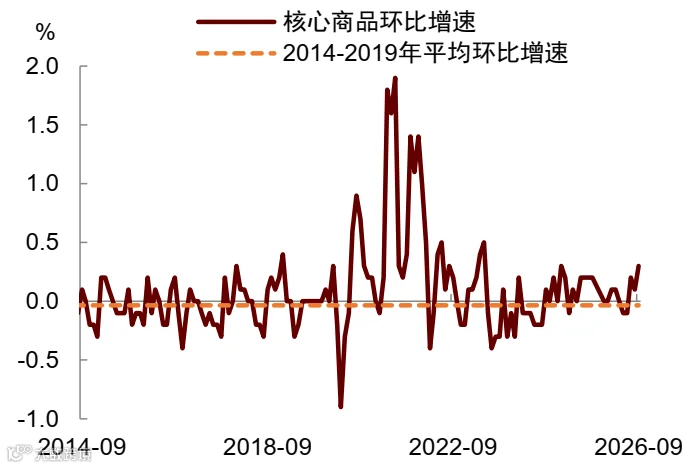
核心商品通胀重拾涨势,反映居民消费需求仍具韧性,与AI相关通胀压力仍在。剔除能源与食品后,9月核心商品价格环比上涨0.3%,主要受玩具(+4.2%)、服装(+0.3%)和二手车价格(+0.7%)上涨拉动。玩具与服装可能受开学季及秋装上新拉动,二手车涨价则反映居民在高油价环境下仍保持了一定的购买力。
与此同时,数据中心建设热潮带来的涨价压力仍在持续:计算机软件及配件价格环比上涨0.4%,同比涨幅仍高达28.4%;计算机、外围设备和智能家居助手价格环比上涨1.4%,同比涨幅达到9.7%,两者同比增幅均继续创下历史最高。
房租:粘性增强阻碍服务通胀降温
9月住房分项环比上涨0.4%,其中业主等价租金环比上涨0.3%,主要居所租金上涨0.2%。由于租金在CPI篮子中权重较高,对核心通胀向2%目标收敛形成阻力。不过,考虑到近期房贷利率持续走高,房地产市场疲软,我们认为房租上涨的持续性或有限。房租的前瞻指标也显示,尚未出现持续涨价的迹象。
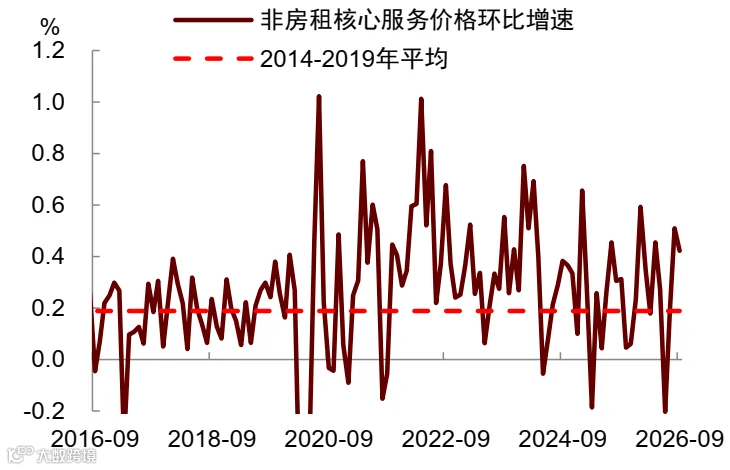
非房租核心服务通胀相对温和,无线电话服务走平。9月非房租核心服务(supercore)价格环比上涨0.4%,较上月0.5%有所回落。其中,无线电话服务价格环比持平(上月大涨5.9%),不再构成环比拉动,表明这一价格的上涨更可能是一次性的。交通服务价格环比上涨0.6%,高于上月的0.5%,其中机票价格上涨1.2%,显示油价上涨仍对运输成本形成压力。
图表1:9月CPI同比增速抬升

资料来源:Wind,中金公司研究部
图表2:原油价格维持100美元/桶以上

资料来源:Wind,中金公司研究部
图表3:核心商品通胀重拾升势
资料来源:Haver,中金公司研究部
图表4:与AI相关的通胀压力仍在持续

资料来源:Haver,中金公司研究部
图表5:房屋租金通胀粘性增强

资料来源:Haver,中金公司研究部
图表6:非房租核心服务通胀有所回落
资料来源:Haver,中金公司研究部
美联储政策展望:10月或按兵不动
CPI公布后,美元走强,美股、黄金均明显下跌。市场反应强烈,是因为通胀超预期打破了市场此前对于加息节奏的判断,投资者开始重新评估美联储10月加息的可能性。我们认为,虽然美联储有必要继续加息,但下一次加息未必发生在10月。
首先,自9月议息会议以来,美联储仅获得一组非农就业和一组CPI通胀数据。尽管今天的通胀数据支持进一步收紧政策,但是否需要连续两次会议加息,美联储内部可能会存在分歧。
其次,近期长端美债收益率进一步上行,叠加美元走强,金融条件已出现一定程度的收紧。房地产等利率敏感部门受到抑制,这意味着市场实际上已经发挥了部分货币紧缩的功能,有助于减轻美联储立即采取行动的压力,为其观察通胀走势争取更多时间。
近期美联储官员的表态也体现出这一倾向。美联储理事沃勒表示,未来仍有必要进一步加息,但在加息的时机上,仍有一定的灵活性;加息不必在连续的会议上进行,但应在可接受的时间内落实到位。纽约联储主席威廉姆斯表示,今年再加息一次可能是合适的,但此后是否需要进一步行动有待观察。美联储理事鲍曼则认为,在决定是否继续加息之前,仍有时间评估金融条件及经济形势的变化。总体来看,美联储官员并未否定继续加息的必要性,但对加息节奏倾向于保持耐心。
综合判断,我们预计美联储10月仍有可能按兵不动,下一次加息或在12月。不过,加息节奏放缓并不意味着货币政策转向宽松。考虑到美国经济增长稳健、劳动力市场保持韧性、通胀仍然偏高,美联储或将在较长时间内维持偏紧的货币政策立场。未来一年内,美联储转向降息的可能性较低,高利率环境仍将是美国经济与金融市场需要适应的新常态。
文章来源
本文摘自:2026年10月15日已经发布的《通胀反弹支持加息,时点仍有悬念》
刘政宁 分析员 SAC 执证编号:S0080520080007 SFC CE Ref:BRF443
肖捷文 分析员 SAC 执证编号:S0080523060021 SFC CE Ref:BVG234
林雨昕 分析员 SAC 执证编号:S0080526060003
张文朗 分析员 SAC 执证编号:S0080520080009 SFC CE Ref:BFE988
法律声明