


(文/周琦 编辑/吕栋)
曾喊出“万店千亿”目标的百果园,近期因“两年亏损超7亿元”引发舆论关注。财报数据显示,2024年百果园归母净亏损3.86亿元,2025年再亏3.17亿元。与此同时,其门店数量从2023年底的6093家缩减至2025年底的4468家,两年间关闭超过1600家门店。
尽管2023年1月百果园以“中国水果连锁零售第一股”身份登陆港交所,但高光时刻短暂。2026年上半年,公司实现扭亏为盈,营收约50.1亿元,同比增长14.5%,归母净利润约3400万元。然而资本市场反应平淡,截至10月14日,百果园股价报1.62港元,总市值仅31.69亿港元。

价格争议与信任危机
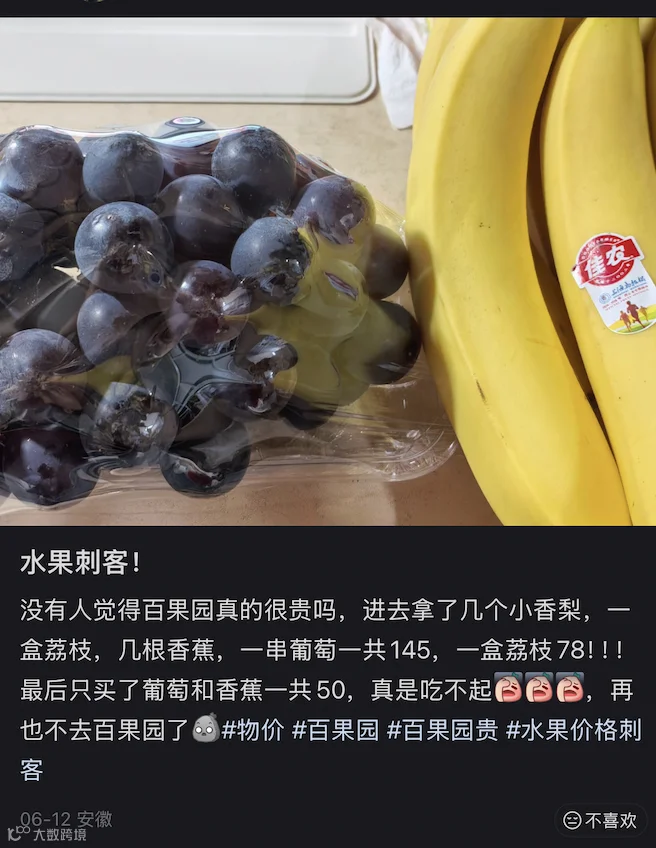
“贵”仍是百果园面临的主要负面评价。社交媒体上,大量消费者吐槽其价格高昂,如“冰糖梨王”单个售价23元、少量水果结账高达上百元等案例频发,被网友戏称为“水果刺客”。
除价格因素外,品质争议也削弱了消费者信任。有消费者反映购买的石榴重量不足且单价远高于其他渠道,质疑其性价比。甚至有内部员工表示,仅在促销时才购买自家产品。

当然,部分忠实用户仍认可其品控与服务,如主动更换坏果、无理由退款以及提供检测报告等差异化优势。但在消费理性回归、社区团购及量贩零食店分流的背景下,百果园的高端定位与当前追求“质价比”的市场趋势产生错位。
2025年8月,董事长余惠勇关于“教育消费者成熟”的言论引发争议,导致股价单日下跌8%。同年,百果园会员费收入同比骤降53%。作为以加盟为主、本质向加盟商供货的企业,2025年其向加盟店销售水果的收入从74亿元降至59亿元,严重拖累整体营收。

为应对困境,百果园在2025年举办22场促销活动,虽然下半年勉强盈利2500万元,但全年毛利率降至7.3%。“以价换量”策略虽带来短期现金流,却难以解决利润稀薄的根本问题。

布局折扣赛道寻求突围
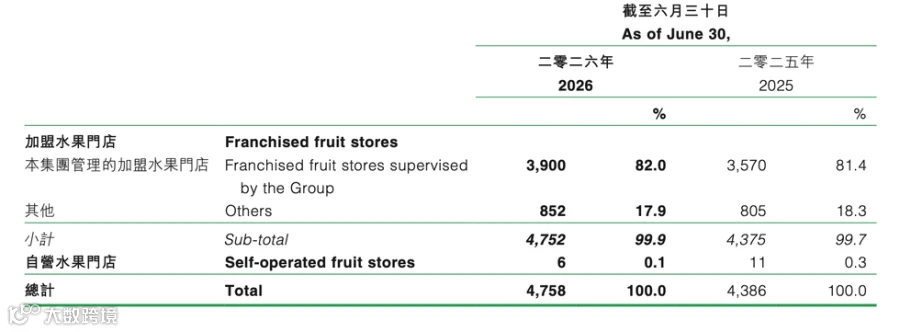
百果园成立于2001年,凭借水果分级标准和“不好吃就退款”的服务理念,迅速扩张至门店峰值6093家,并于2023年上市。然而上市后门店数量大幅缩减,直至2025年下半年才重新开启净开店模式,2026年6月底门店数回升至4758家。
近期,百果园在战略上做出重大调整。2025年11月,百果园控股折扣超市品牌“网批码头”(原名“省钱超市”)。该品牌前身为量贩零食店,2024年转型大牌折扣超市,目前在湖南、湖北和山东拥有300多家门店。
此外,2026年上半年,百果园发起“七星联盟”,与内蒙古、陕西、河南等地的区域零售品牌合作,探索“水果+零食”及全品类折扣超市模式。中报显示,此类合作门店已达1951家,贡献营收超7亿元。

分析指出,此举旨在通过折扣店承接主品牌无法覆盖的价格带,消化供应链过剩产能,实现市场分层。然而,硬折扣模式依赖标准品、高周转和低损耗,而生鲜具备非标品、高损耗特性,两者基因融合能否成功,仍有待市场验证。